اﻷحد 4 أكتوبر 2026 ص

بعد سنوات من التباطؤ الذي فرضته جائحة كوفيد-19، دخلت سوق السيارات في الشرق الأوسط عام 2025 مرحلة تحول هيكلي عميق، غيّرت موازين العرض والطلب، وأعادت تعريف العلاقة بين المصنعين والمستهلكين.
وبحسب تقرير نشره موقع AGBI، لم يكن ما جرى مجرد انتعاش دوري، بل انتقال فعلي إلى نموذج جديد في التسعير، والمواصفات، ومصادر القوة داخل السوق. وبحلول نهاية العام، بات واضحاً أن 2025 شكّل نقطة انعطاف مفصلية في تاريخ القطاع الإقليمي.
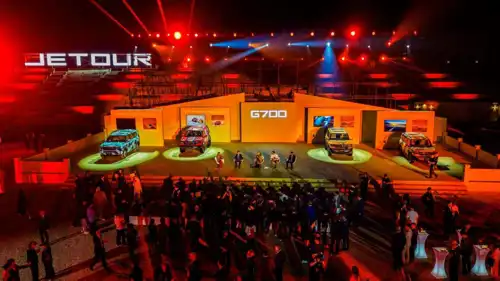
تصدّرت الشركات الصينية المشهد بلا منازع، محققة اختراقاً غير مسبوق في أسواق الخليج. فقد قفزت علامة «جيتور» (Jetour) إلى المركز الرابع في سوق الإمارات، مع توقعات جدية بمنافستها على أحد المراكز الثلاثة الأولى مطلع يناير.
في المقابل، واجهت الشركات التقليدية، الآسيوية والأوروبية والأميركية، ضغوطاً حادة، يعود جزء كبير منها إلى قرارات استراتيجية خاطئة. فخلال مرحلة التعافي من الجائحة، ركّز المصنعون والوكلاء على تعظيم الهوامش الربحية، مستندين إلى أزمة أشباه الموصلات لتقييد الإنتاج، ثم توجيه خطوط التصنيع نحو الفئات الأعلى سعراً وربحاً.
هذا النهج أوجد فجوة واضحة في السوق، سرعان ما استغلتها الشركات الصينية عبر تقديم منتجات جذابة بأسعار تتماشى مع القدرة الشرائية للمستهلك الخليجي في بيئة تضخمية متصاعدة، ما أدى إلى تحوّل سريع في تفضيلات الشراء.
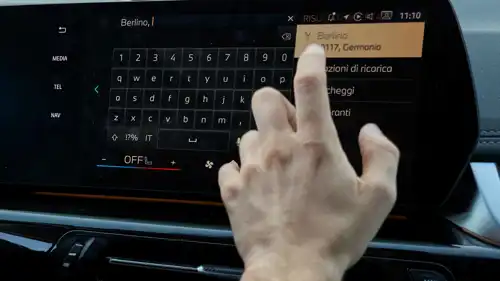
وفرت الشركات الصينية تجهيزات رقمية متقدمة، من شاشات ضخمة وأنظمة معالجة سريعة وواجهات رسومية عالية الجودة، كميزات قياسية، بدل حصرها في فئات سعرية مرتفعة، كما درجت عليه العلامات التقليدية.
وامتد هذا التوجه إلى جودة المقصورة والتجربة الحسية، من استخدام جلود فاخرة وخياطة دقيقة إلى مستويات تشطيب تضاهي علامات الرفاهية، ما أتاح للمستهلك تجربة قريبة من سيارات تتجاوز قيمتها مليون درهم إماراتي، ولكن بأسعار أقل بكثير.
حتى في قطاع المركبات المخصصة للطرق الوعرة، برز الفارق بوضوح. ففي حين بلغ سعر «جيب رانغلر روبيكون» (Jeep Wrangler Rubicon) بمحرك توربو وثلاثة أقفال تفاضلية نحو 259 ألف درهم، عُرضت «هافال H9» (Haval H9) بمواصفات مماثلة تقريباً مقابل 139,900 درهم فقط، وهو فارق سعري حاسم في قرار الشراء.
أحد أبرز مؤشرات التحول كان قرار «تويوتا» (Toyota) إغلاق مكتبها التمثيلي الإقليمي أواخر ديسمبر، ونقل إدارة العمليات إلى الوكلاء المحليين. ويعكس هذا القرار إعادة توجيه استراتيجية أوسع، إذ تركز الشركة مواردها على أسواق ذات إمكانات نمو أعلى، وفي مقدمتها الهند، حيث تمتلك حصة تتراوح بين 6% و9% من سوق سيارات ركاب ضخم وسريع التوسع.
ويمثل هذا الانسحاب الجزئي إشارة واضحة إلى تراجع الأهمية النسبية للشرق الأوسط ضمن أولويات بعض المصنعين العالميين.
عززت الإمارات موقعها كمركز إقليمي لثقافة السيارات واقتصادها. فقد سجّل سباق «فورمولا 1 أبوظبي» (Formula One’s Abu Dhabi) رقماً قياسياً جديداً باستقطابه 339 ألف زائر إلى جزيرة ياس، فيما استقطبت فعالية «كونكورسو إيطاليانو الإمارات» (Concorso Italiano UAE) أكثر من 600 من هواة السيارات الكلاسيكية في نسختها الثالثة.
وعلى مستوى التجارة، حقق مزاد «آر إم سوذبيز» (RM Sotheby’s) في ديسمبر إنجازاً تاريخياً، مسجلاً مبيعات بقيمة 85 مليون دولار، ليصبح أنجح مزاد سيارات مقتناة يُقام في الشرق الأوسط حتى اليوم.
إلى جانب الإمارات، بدأت السعودية تفرض حضورها كلاعب صاعد في سوق السيارات الفاخرة والمقتناة.
وبحسب تقديرات «سبيدبيرد كارز» (Speedbird Cars)، المتخصصة في تجارة السيارات الفاخرة، قد تصل قيمة السوق السعودية، إلى نحو 8 مليارات دولار، ما يعكس نمو شريحة جامعي السيارات داخل المملكة.
شهد عام 2025 أيضاً استعراضات مبكرة لمستقبل التنقل، من بينها تجربة مركبة «أريدج إيرو اتش تي» (Aridge AeroHT) أو ما يُعرف بـ«حاملة الطائرات البرية»، التي أقلعت من مهبط فندقي وحلّقت فوق الشاطئ في عرض رمزي لإمكانات التنقل الجوي الشخصي.
ورغم الطابع الاستعراضي للتجربة، فإن تسجيل 600 طلب مسبق في المنطقة يشير إلى وجود طلب فعلي، وإن كان محدوداً، على هذا النوع من الحلول المستقبلية.
على صعيد التصنيع، لا يزال القطاع في مرحلة بناء وتشكّل. فحالياً، تُصنَّع سيارة واحدة فقط من كل 20 سيارة تُباع في الشرق الأوسط داخل المنطقة. ورغم ذلك، تشهد الساحة الإقليمية اهتماماً متزايداً بالتصنيع المحلي، مدعوماً باستثمارات والتزامات من جهات كبرى، في مقدمتها «صندوق الاستثمارات العامة السعودي».
ومع أن المنطقة لا تمتلك بعد منظومة صناعية متكاملة لصناعة السيارات، من حيث سلاسل التوريد العميقة، والبنية اللوجستية المتخصصة، وتنافسية تكاليف الإنتاج، فإن هذه التحديات تمثل في الوقت ذاته فرصاً للتطوير التدريجي.
استناداً إلى معطيات 2025، يُرجّح أن تواصل «جيتور» صعودها إلى المركز الثالث في المبيعات الإقليمية، في حين قد تضطر العلامات الفاخرة إلى خفض الأسعار وتصريف المخزون عبر أساطيل التأجير لمعالجة فائض غير معلن في المعروض.
وفي الوقت ذاته، سيبقى المستهلك في حالة حيرة بين وفرة الخيارات وتضارب الرسائل التسويقية، خاصة في ظل الاعتماد المتزايد على مؤثري وسائل التواصل الاجتماعي.
وبذلك، لا يبدو عام 2026 بداية مرحلة جديدة بقدر ما هو امتداد لمسار بدأ في 2025، حيث بات التحول البنيوي في سوق السيارات الإقليمي حقيقة راسخة لا يمكن تجاهلها.