اﻷثنين 5 أكتوبر 2026 م
1.1 مليار مسافر سنوياً طاقة متوقعة لمطارات المنطقة خلال عقد

يدخل قطاع الطيران في الشرق الأوسط عام 2026 وهو على أعتاب تحول واسع في بنيته التشغيلية ودوره الاستراتيجي، مع تسارع مشاريع توسعة المطارات واعتماد أنماط جديدة من التنقل الجوي. ولا يقتصر هذا التحول على الاستجابة للنمو في حركة السفر، بل يعكس إعادة تموضع مدروسة للمنطقة داخل منظومة الطيران والسياحة العالمية.
يأتي هذا المسار في سياق تنافسي متسارع، حيث أصبحت كفاءة الربط الجوي، وسلاسة الانتقال، والقدرة على استيعاب التدفقات السياحية عناصر حاسمة في تحديد جاذبية الوجهات. وفي هذا الإطار، يتحول الطيران من وظيفة تشغيلية تقليدية إلى أداة مؤثرة في تنافسية الدول، وفي قدرتها على جذب السياحة والاستثمار وتعزيز حضورها الاقتصادي.
وتندرج هذه التحولات ضمن رؤى وطنية طويلة الأمد تربط الطيران بأهداف أوسع تشمل التنويع الاقتصادي، وتوسيع مساهمة السياحة، وترسيخ موقع الشرق الأوسط كمركز عبور عالمي في مرحلة تتسم بتغير أنماط السفر وارتفاع الطلب.
تشهد البنية التحتية الجوية في الشرق الأوسط استثمارات غير مسبوقة، إذ تشير التقديرات إلى أن مطارات المنطقة تخطط لضخ نحو 151 مليار دولار في مشاريع التوسعة والتطوير حتى عام 2040. وتهدف هذه الاستثمارات إلى مواكبة نمو متسارع في أعداد المسافرين، يُتوقع أن ترتفع بنسبة تصل إلى 300% لتتجاوز 1.1 مليار مسافر سنوياً بحلول ذلك العام.
وتُترجم هذه الأرقام إلى مشاريع ملموسة على أرض الواقع. ففي الكويت، يجري تنفيذ توسعة «مطار الكويت الدولي» لرفع طاقته الاستيعابية إلى 50 مليون مسافر سنوياً. وفي دولة الإمارات، تتواصل عملية الانتقال التدريجي لجزء كبير من العمليات من «مطار دبي الدولي» إلى «مطار آل مكتوم الدولي»، الذي يُتوقع أن تصل طاقته القصوى إلى 260 مليون مسافر سنوياً عند اكتمال مراحله الرئيسية.
على صعيد الأداء الحالي، سجل «مطار دبي الدولي» خلال النصف الأول من عام 2025 نحو 46 مليون مسافر، مع وصول العدد إلى 96 مليون مسافر بنهاية العام، واقترابه من 100 مليون مسافر في 2026. وتؤكد هذه الأرقام استمرار الطلب القوي على الربط الجوي عبر المنطقة، بالتوازي مع تنفيذ مشاريع التحول طويلة الأمد.
ولا تقتصر هذه التوسعات على رفع الطاقة التشغيلية، بل تشمل إعادة تنظيم حركة المسافرين داخل المطارات، وتحديث أنظمة الإرشاد والخدمات، وتطوير المساحات التجارية والخدمية، بما يجعل المطار جزءاً فاعلاً من تجربة السفر وليس مجرد نقطة عبور.
بفضل موقعه الجغرافي، يواصل الشرق الأوسط تعزيز دوره كمركز عبور يربط بين آسيا وأوروبا وأفريقيا والأميركتين. وقد أسهمت توسعة المدارج، وزيادة عدد البوابات، وتحديث أنظمة إدارة الحركة الجوية في رفع كفاءة التعامل مع الرحلات الطويلة والطويلة جداً، وتحسين استقرار العمليات.
وانعكس ذلك على شبكات الطيران عبر زيادة عدد الرحلات المباشرة وتوسيع نطاق الوجهات، ما سهّل حركة المسافرين ودعم في الوقت ذاته السياحة الوافدة والسفر متعدد الوجهات داخل المنطقة. وتشير تقارير صناعة الطيران إلى أن الشرق الأوسط لا يزال من أسرع مناطق العالم نمواً في حركة السفر الجوي، مدفوعاً بتوسع شركات الطيران الإقليمية واستمرار الاستثمار في البنية التحتية.

من أبرز ملامح التحول في عام 2026 إدخال حلول التنقل الجوي الحضري ضمن منظومات النقل الذكي في عدد من مدن الشرق الأوسط. وتعتمد هذه المركبات الجوية الكهربائية على تقنيات حديثة تهدف إلى تحسين الربط بين المطارات والمراكز الحضرية، وتقليل الضغط على شبكات الطرق.
ويمثل هذا التطور إضافة نوعية لمنظومة السفر، خصوصاً لشرائح الأعمال والسفر عالي القيمة، كما يظهر توجهاً واضحاً نحو دمج الطيران ضمن حلول التنقل الحضري الأوسع، بدل حصره في إطار المطارات التقليدية.
أسهمت التوسعات الجارية في تمكين شركات الطيران من إطلاق خطوط دولية وإقليمية جديدة، ما أثر مباشرة على نمو السياحة. وتشير التقديرات إلى أن الطلب على السفر الجوي في الشرق الأوسط بلغ نحو 466 مليون مسافر في عام 2025، في مؤشر على متانة الربط الإقليمي والدولي.
في السياق ذاته، يُتوقع أن تتجاوز صافي أرباح شركات الطيران في المنطقة 5.9 مليار دولار، مع وصول متوسط الربح لكل مسافر إلى نحو 23.9 دولاراً، وهو مستوى يفوق المتوسط العالمي. وتوفر هذه المؤشرات قاعدة مالية داعمة لتطوير منتجات سياحية متخصصة تشمل السياحة الثقافية، والعافية، والمغامرات، والسفر الفاخر.
على المستوى التشغيلي، واصلت شركات الطيران الإقليمية الاستثمار في صيانة الأساطيل، والتحول الرقمي، وتعزيز المرونة التشغيلية، بهدف الحفاظ على استقرار العمليات في ظل النمو السريع لحركة السفر.
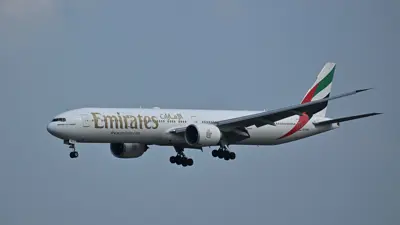
وقد ترسّخ هذا المسار في الأداء القوي للناقلات الكبرى. فقد واصلت «طيران الإمارات» تأكيد موقعها كأحد أكبر مشغلي الرحلات الدولية، فيما عززت «الخطوط الجوية القطرية» قدرتها التشغيلية بدعم من توسعة «مطار حمد الدولي».
في المقابل، سجلت «الاتحاد للطيران» أفضل نتائج نصف سنوية في تاريخها خلال عام 2025، مع نقل 10.2 مليون مسافر بزيادة 17%، إلى جانب خطط توسع باستثمارات تُقدّر بنحو 20 مليار دولار.
لا تقتصر آثار مشاريع الطيران في الشرق الأوسط على النطاق الإقليمي، بل تمتد لتؤثر في معادلات المنافسة داخل صناعة السفر العالمية. فالتوسع في الطاقة الاستيعابية، وتحسين كفاءة الربط الجوي، واستقرار العمليات التشغيلية، أعاد ترتيب أولويات الوجهات السياحية في جذب المسافرين وشركات الطيران.
وفي هذا السياق، لم تعد المقومات السياحية التقليدية وحدها كافية لترجيح كفة وجهة على أخرى. فالقدرة على الوصول السريع، وتعدد خيارات الربط، وتقليص زمن العبور، أصبحت عناصر حاسمة في قرارات المسافرين، ولا سيما في الرحلات الطويلة والسفر متعدد الوجهات. وقد منح ذلك الشرق الأوسط أفضلية تنافسية واضحة بفضل موقعه الجغرافي واستثماراته المبكرة في البنية التحتية الجوية.
كما امتد أثر هذا التحول إلى استراتيجيات شركات الطيران العالمية ومنظمي الرحلات، الذين باتوا ينظرون إلى مطارات المنطقة كنقاط ارتكاز رئيسية لإعادة توزيع حركة السفر بين القارات، ما عزز دور المنطقة ليس فقط كممر عبور، بل كعنصر فاعل في تصميم مسارات السفر والمنتجات السياحية الجديدة.