اﻷثنين 21 سبتمبر 2026 ص
ينبغي على البنوك نشر جداول رسومها وعمولاتها
المؤسسات ملزمة بابتكار منتجات تناسب كل الفئات

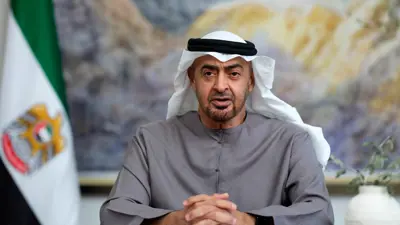
في خطوة تعكس عمق التحوّل التنظيمي في المشهد المالي الإماراتي، أصدر الشيخ محمد بن زايد آل نهيان رئيس دولة الإمارات، مرسوماً بقانون اتحادي جديد ينظّم عمل المصرف المركزي، والمنشآت المالية، وشركات التأمين.
يمثل هذا القانون نقلة نوعية في تطوير المنظومة التشريعية للقطاع المالي، ويؤسس لمرحلة جديدة من الرقابة الفاعلة، والاستقرار المالي، وحماية المستهلك، في ظل التحول الرقمي السريع الذي يشهده القطاع عالمياً.
تشريع يُنظر إليه كأحد أهم التحولات في مسار السياسة المالية للدولة، إذ لا يقتصر على تحديث الرقابة والإشراف، بل يُعيد صياغة العلاقة بين المصارف والمستهلكين ضمن رؤية تستهدف بناء منظومة مالية رقمية متوازنة تجمع بين الابتكار والانضباط، وتعزز مكانة الإمارات كمركز مالي متقدم في المنطقة.
بحسب تحليل وحدة الأبحاث في «إرم بزنس»، القانون الجديد لا يحدّث اللوائح فحسب، بل يغيّر فلسفة الإشراف المالي في الإمارات، من رقابة لاحقة إلى رقابة استباقية، ومن شكوى بلا مرجعية إلى نظام حماية متكامل للمستهلك.
في السابق، كان العميل الذي يتعرّض لمشكلة مع مصرفه يلجأ إلى إدارات داخلية، وتستغرق شكواه شهوراً. اليوم تغيّر المشهد كلياً، فالقانون الجديد يجعل آلية الشكاوى مركزية بإشراف مباشر من المصرف المركزي. الرد أو القرار بات محدداً زمنياً، وغالباً خلال أسابيع، مع إلزام البنك بتنفيذ القرار الرقابي سواءً بتعويض العميل أو بتصحيح الإجراء.
وفق وحدة الأبحاث في «إرم بزنس» فإن هذه الآلية الجديدة تجعل المستهلك طرفاً محمياً، لا مجرد متلقٍ للخدمة. فالمصرف المركزي أصبح الحاكم النهائي في النزاعات؛ ما يخلق توازناً جديداً في القوة بين البنك والعميل.
القانون ينشئ منصة إلكترونية موحّدة لحل النزاعات المالية تحت إشراف المصرف المركزي بقرارات ملزمة وسريعة. بهذا التحول، لم تعد العدالة المالية حبيسة الإجراءات الورقية، بل أصبحت رقمية ومؤسسية.
ووفقاً تحليل وحدة الأبحاث في «إرم بزنس» تمثل هذه المنصة نقلة نوعية في البيئة القانونية المصرفية، وتحمي ثقة المستثمرين والأفراد على حد سواء.
القانون الجديد يفرض على البنوك نشر جداول رسومها وعمولاتها بشكل واضح عبر الفروع والتطبيقات، مع حق المستهلك في المقارنة بين الأسعار.
المصرف المركزي سيصدر تقارير دورية تُظهر متوسط الرسوم في السوق؛ الأمر الذي يرفع سقف المنافسة، ويضغط على المصارف لتقليل تكاليفها.
ورغم أن القانون لا يفرض تخفيض الأسعار مباشرة، إلا أن الشفافية ستقود تدريجياً إلى بيئة أكثر عدلاً وتنافسية.
وفق تحليل وحدة الأبحاث في «إرم بزنس» فإن دخول منصات التكنولوجيا المالية إلى المشهد المصرفي سيعزز هذه المنافسة، إذ تقدم هذه المنصات نفس الخدمات برسوم أقل؛ ما سيجبر المصارف على تحسين خدماتها الرقمية للحفاظ على العملاء.
القانون يفتح الباب أمام فئات ظلت خارج النظام المالي التقليدي، أصحاب الدخل المحدود، والمقيمون الجدد، والعاملون لحسابهم الخاص.
المؤسسات المالية أصبحت ملزمة بابتكار منتجات تناسب هذه الفئات، مثل الحسابات الرقمية منخفضة التكلفة، أو القروض الصغيرة بشروط مرنة.
بحسب وحدة الأبحاث في «إرم بزنس» فإن هذه الخطوة تمثل انتقالاً من «شعار الشمول المالي» إلى تطبيقه الفعلي، إذ لا يحق لأي فئة أن تبقى خارج المنظومة المصرفية في دولة تقود التحول الرقمي في المنطقة.
القانون يفرض على المصارف الحصول على ضمانات كافية، لكنه في الوقت نفسه يغيّر مفهوم التقييم الائتماني.
فبدلاً من الاعتماد فقط على الأصول أو الكفالات، ستعتمد البنوك على سجل السداد والدخل الفعلي والسلوك المالي؛ ما يجعل التقييم أكثر عدلاً ودقة.
وهو ما يعني، بحسب وحدة الأبحاث في «إرم بزنس»، أن من يملك تاريخاً مصرفياً سليماً سيحصل على القرض بسرعة، حتى من دون ضمانات كبيرة.
في المقابل، سيقلّ حجم القروض عالية المخاطر؛ ما يرفع جودة الإقراض ويحمي السوق من الديون المتعثرة، ويمنح المشاريع الصغيرة والمتوسطة فرصاً تمويلية أكثر استدامة.
القانون الجديد لا يبدّل تفاصيل الإجراءات فحسب، بل يعيد تعريف العلاقة بين المصرف والمستهلك في الإمارات.
فالمستهلك بات محمياً بقانون رقابي صارم، والبنوك أمام اختبار شفافيتها، بينما تُفتح أمام التكنولوجيا المالية آفاق توسع غير مسبوقة.
وبحسب وحدة الأبحاث في «إرم بزنس»، فإن الثقة هي العنوان الحقيقي للمرحلة المقبلة: ثقة المواطن في حماية حقوقه، وثقة المستثمر في استقرار السوق، وثقة الدولة في قدرتها على قيادة التحول المالي الرقمي ضمن إطار من الحوكمة والانضباط.