الثلاثاء 6 أكتوبر 2026 م

تعود أسعار الغذاء العالمية إلى واجهة المخاوف التضخمية بقوة في 2026، بعدما سجلت مجموعة من أهم السلع الأساسية قفزات كبيرة منذ بداية العام، في وقت تتضافر فيه اضطرابات الشحن وتقلبات الطقس وارتفاع تكاليف الطاقة والأسمدة لتضغط على سلاسل الإمداد وترفع فاتورة الغذاء على المستهلكين والحكومات.
وبحسب بيانات الأسواق في بداية أكتوبر، ارتفعت أسعار الأرز بنحو 48% منذ بداية العام، فيما صعد القمح بنحو 33%، ما يضع اثنتين من أكثر الحبوب استهلاكاً في العالم في قلب موجة جديدة من ارتفاع تكاليف الغذاء. لكن الصعود لم يقتصر عليهما، إذ ارتفعت أسعار الشوفان بنحو 36%، فيما سجلت الذرة والسكر مكاسب قوية أيضاً خلال العام.
وامتدت الارتفاعات إلى منتجات غذائية وزراعية أخرى، إذ سجل زيت فول الصويا ارتفاعاً بنحو 37% منذ بداية العام حتى نهاية النصف الأول، وفق بيانات بورصة شيكاغو التجارية، بينما قفزت العقود المستمرة للحليب المجفف منزوع الدسم بأكثر من 80% خلال الفترة نفسها، ما يعكس اتساع موجة ارتفاع الأسعار لتشمل الحبوب والزيوت والسكر وبعض منتجات الألبان.
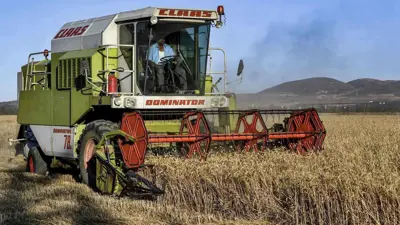
تتعرض أسواق القمح لضغوط متزايدة بفعل مجموعة من العوامل، في مقدمتها اضطرابات التجارة والشحن في منطقة البحر الأسود، التي تعد من أهم مناطق تصدير الحبوب في العالم، إلى جانب الظروف المناخية التي تؤثر في المحاصيل في عدد من كبار المنتجين.
وارتفعت أسعار القمح العالمية خلال سبتمبر مع زيادة المخاوف بشأن الإمدادات وحركة التجارة، في وقت يراقب فيه المستثمرون تطورات المحاصيل في أميركا الشمالية وأوروبا ومنطقة البحر الأسود.
وتكمن أهمية ارتفاع القمح في أن تأثيره لا يتوقف عند أسعار الحبوب في الأسواق الدولية، إذ يمثل القمح مادة أساسية لصناعة الخبز والدقيق والمعكرونة والمخبوزات، ولذلك يمكن أن تنتقل الزيادة تدريجياً إلى مجموعة واسعة من المنتجات التي يشتريها المستهلك يومياً.
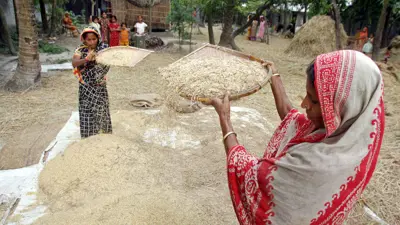
أما الأرز، الذي ارتفع بنحو 48% منذ بداية العام، فيمثل مصدر قلق أكبر للدول الآسيوية والأفريقية والشرق أوسطية التي يعتمد جزء كبير من سكانها عليه غذاءً أساسياً.
ويتأثر السوق العالمي بمخاوف مرتبطة بالطقس والإنتاج في عدد من الدول الآسيوية، إلى جانب السياسات التجارية للدول المنتجة ومستويات المخزونات المتاحة للتصدير.
وتشير «فاو» إلى أن التقلبات المناخية تظل أحد أهم مصادر عدم اليقين بالنسبة إلى إنتاج الأرز، خصوصاً في جنوب وجنوب شرق آسيا، حيث يمكن أن تؤثر التغيرات في الأمطار ودرجات الحرارة في إنتاجية المحاصيل.
وتصبح أي اضطرابات في سوق الأرز أكثر حساسية بسبب التركيز الكبير للإنتاج والتصدير في عدد محدود من الدول الآسيوية، ما يجعل الأسعار العالمية سريعة التأثر بأي تراجع في المحاصيل أو قيود على الصادرات.
لا تقتصر تداعيات موجة الصعود على المنتجات التي يستهلكها الأفراد مباشرة، إذ تمثل الذرة وفول الصويا مكونين أساسيين في صناعة الأعلاف عالمياً.
ويعني ارتفاع تكلفتهما زيادة نفقات تربية الدواجن والماشية وإنتاج البيض والحليب، ما يفتح الباب أمام انتقال ارتفاع أسعار الحبوب تدريجياً إلى أسعار البروتين الحيواني ومنتجات الألبان.
ويظهر هنا التأثير المتسلسل لارتفاع السلع الزراعية؛ فزيادة سعر محصول واحد قد تنتقل عبر سلسلة الإنتاج إلى عدد كبير من المنتجات الأخرى، وهو ما يجعل أثر موجة الغلاء أوسع من التحركات الظاهرة في أسعار العقود الآجلة وحدها.
السكر بدوره أصبح أحد مصادر الضغط على فاتورة الغذاء، بعدما قفز مؤشر أسعاره لدى «فاو» 6.1% خلال سبتمبر وحده، وسط مخاوف مرتبطة بالإنتاج في عدد من الدول الرئيسية المنتجة.
ويتأثر السوق بصورة خاصة بتطورات المحاصيل في البرازيل والهند وتايلاند، وهي من أبرز الدول المؤثرة في تجارة السكر العالمية، بينما يمكن أن تؤدي الظروف المناخية غير المواتية إلى تغير سريع في توقعات المعروض.
ويمتد أثر ارتفاع السكر إلى ما هو أبعد من السعر الذي يدفعه المستهلك لشراء السكر نفسه، إذ يدخل في صناعة المشروبات والحلويات والمخبوزات ومجموعة كبيرة من الأغذية المصنعة.
لا ترتبط أزمة أسعار الغذاء بالمناخ والمحاصيل وحدهما. فأسعار الطاقة المرتفعة تمثل عاملاً إضافياً يزيد تكلفة تشغيل المعدات الزراعية والري والنقل والتخزين والتصنيع.
كما تشكل الأسمدة إحدى أكبر نقاط الضغط على القطاع الزراعي، لأن ارتفاع أسعارها يضع المزارعين أمام خيارين صعبين: تحمل تكلفة إنتاج أكبر، أو تقليص استخدام الأسمدة بما قد ينعكس سلباً على إنتاجية المحاصيل في الموسم التالي.
وتزداد المشكلة بالنسبة إلى الدول التي تعتمد على استيراد الغذاء والطاقة معاً، إذ تواجه في الوقت نفسه ارتفاع سعر السلعة وتكلفة نقلها وإنتاجها، وهو ما يجعل فاتورة الاستيراد أكثر حساسية للصدمات العالمية.
لا يعني ارتفاع الأرز 48% أو القمح 33% في الأسواق العالمية بالضرورة زيادة أسعار التجزئة بالنسبة نفسها، إذ تمثل المادة الخام جزءاً فقط من التكلفة النهائية للمنتج.
وتدخل في السعر الذي يدفعه المستهلك عوامل أخرى تشمل التصنيع والتعبئة والنقل والتخزين والطاقة والأجور وهوامش التجار وأسعار صرف العملات المحلية.
لكن استمرار أسعار المواد الخام عند مستويات مرتفعة لفترة طويلة يزيد احتمالات انتقال جزء أكبر من الزيادة إلى المستهلك، خصوصاً عندما تتزامن زيادة أسعار المحاصيل مع ارتفاع تكاليف الطاقة والشحن.
وتكون الاقتصادات التي تعتمد بدرجة كبيرة على الاستيراد أكثر تعرضاً لهذه الضغوط، لأن ضعف العملة المحلية أمام الدولار يمكن أن يضيف زيادة أخرى إلى تكلفة الغذاء المستورد حتى في حال استقرار الأسعار العالمية.
رغم القفزات الكبيرة في أسعار بعض السلع، لا تعني التطورات الحالية بالضرورة أن العالم يتجه إلى نقص شامل في الغذاء، إذ لا تزال مستويات الإنتاج العالمي للحبوب مرتفعة تاريخياً.
لكن الخطر يكمن في اجتماع عدة عوامل في وقت واحد، تشمل الطقس غير المواتي واضطرابات طرق التجارة وارتفاع أسعار الطاقة والأسمدة وتراجع الإمدادات المتاحة للتصدير في بعض الأسواق.
كما أن وفرة الإنتاج العالمي لا تعني بالضرورة وصول الغذاء بالسعر نفسه إلى جميع الدول، إذ تعتمد التكلفة النهائية بصورة كبيرة على مكان وجود المخزونات وتكاليف الشحن والسياسات التجارية وأسعار الصرف.
وهكذا، فإن المشكلة التي تواجه أسواق الغذاء في 2026 لا تكمن فقط في كمية الحبوب التي ينتجها العالم، وإنما أيضاً في تكلفة إنتاجها ونقلها وتوزيعها بين الدول.
ومع ارتفاع الأرز بنحو 48% والقمح 33% والشوفان 36%، إلى جانب القفزات التي شهدتها الزيوت وبعض المنتجات الزراعية والغذائية الأخرى، أصبحت فاتورة الطعام واحدة من أبرز القنوات التي قد تعيد الضغوط التضخمية إلى الاقتصاد العالمي، وتضع أسعار الغذاء مجدداً تحت مراقبة الحكومات والبنوك المركزية والمستهلكين.