
الثلاثاء 13 أكتوبر 2026 ص

رجّح بنك «قطر الوطني» أن تواجه القيادة الجديدة لـ«مجلس الاحتياطي الفيدرالي» (البنك المركزي الأميركي) تحديات عديدة، وعلى رأسها ضغوط تضخمية متجددة، وقوى هيكلية متغيرة، ونقاشات حول إطار السياسة النقدية المناسب.
وأوضح البنك في تقريره الأسبوعي الصادر حديثاً أن آفاق السياسة النقدية الأميركية أكثر تعقيداً في ظل تزايد التحديات الاقتصادية القائمة والمحتملة.
أشار التقرير إلى أنه انعكاساً لهذه التحديات، تحولت توقعات السوق لأسعار الفائدة نحو سيناريو التقييد المطول، مع احتمال حدوث تشديد بمقدار 25 نقطة أساس بحلول نهاية العام، ما سيرفع سعر الفائدة الأساسي إلى 4%.
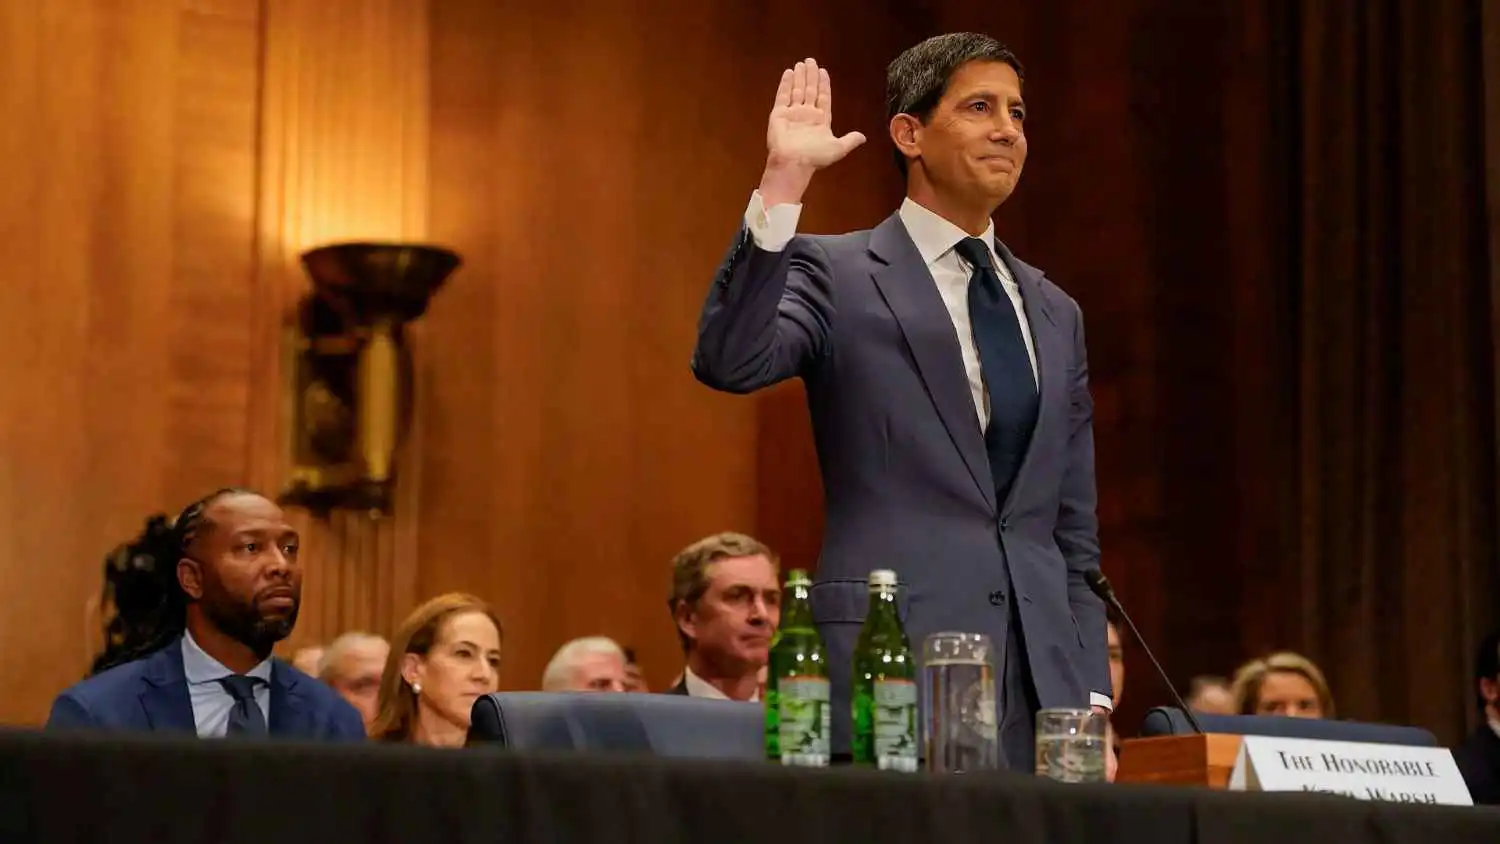
ورأى البنك أن تنصيب كيفن وارش رئيساً لمجلس الاحتياطي الفيدرالي الأميركي يأتي في وقت تكثر فيه التحديات المرتبطة بالسياسة النقدية، خاصة أن الاقتصاد الأميركي في مطلع العام كان يشهد حالة من استقرار معدلات النمو واعتدال التضخم، مع توقعات متزايدة بتخفيض تدريجي لأسعار الفائدة، إلا أن هذا المسار تعرض لانتكاسة مفاجئة نتيجة للتصاعد الحاد في التوترات الجيوسياسية.
وأشار إلى أنه في ظل التصعيد العسكري في الشرق الأوسط في 28 من فبراير الماضي، وإغلاق مضيق هرمز، ارتفعت أسعار الطاقة، ما أدى إلى تسارع التضخم إلى ما يقارب 4%، أي ما يناهز ضِعف النسبة المستهدفة في السياسة النقدية البالغة 2%، ما استدعى إعادة تقييم التوقعات الاقتصادية.
ولفت البنك إلى أن بيئة أسعار الفائدة شهدت تحولاً ملحوظاً، مع عودة ضغوط التضخم إلى التصاعد، وتعديل توقعات السوق بشكل كبير، وتزايد النقاشات الرئيسية حول الإطار المناسب لأسعار الفائدة.
وبين في هذا الإطار أن أول التحديات التي تواجه «مجلس الاحتياطي الفيدرالي» تمثل في التغير الكبير الذي شهدته توقعات أسعار الفائدة منذ بداية العام.
وأوضح التقرير أنه في بداية العام كان التضخم يتجه نحو التراجع، وهو ما دفع الأسواق إلى توقع بدء خفض تدريجي لأسعار الفائدة بهدف دعم النشاط الاقتصادي، إلا أن الارتفاع الحاد في أسعار الطاقة مع التصعيد العسكري أدى إلى تغيير هذا المسار بشكل واضح.
وأبرز أن هذا التغير في التوقعات زاد من المخاوف بشأن عودة التضخم إلى الارتفاع، خاصة مع استمرار الضغوط السعرية في قطاعات أخرى، ما دفع الأسواق إلى رفع تقديراتها لمعدل التضخم خلال العام الحالي من 2.6% في فبراير الماضي إلى نحو 3.3% حالياً، وهو ما عزز التوقعات ببقاء أسعار الفائدة مرتفعة لفترة أطول.
وبين التقرير أنه مع ابتعاد التضخم عن النسبة المستهدفة، أعادت الأسواق تقييم مسار السياسة النقدية تبعاً لذلك، فانتقلت من توقع خفض أسعار الفائدة إلى توقع بقائها مرتفعة لفترة أطول، مع ترجيح تشديدها.
كما لفت البنك إلى أن الذكاء الاصطناعي أضاف بعداً جديداً من التعقيد إلى التوقعات الاقتصادية الكلية في ظل القيادة الجديدة، خاصة أن وارش أكد سابقاً أن التقدم التكنولوجي قد يؤدي إلى خفض الأسعار من خلال تعزيز الإنتاجية وتقليل تكاليف وحدات العمل.
واعتبر التقرير أنه من حيث المبدأ، يمكن للنمو القوي في الإنتاجية أن يتيح للاقتصاد التوسع دون توليد ضغوط تضخمية، ما يسمح بخفض أسعار الفائدة.
وقال التقرير إنه في الوقت نفسه لا يزال تأثير هذه التقنيات على التوظيف غير مؤكد، وقد تؤدي الأتمتة إلى استبدال بعض الوظائف وخلق مصادر جديدة للطلب على العمالة، ولذا، يكمن التحدي الرئيسي في تقييم حجم هذه التأثيرات وتوقيتها. علاوة على ذلك، لا يوجد إجماع واضح داخل مجلس الاحتياطي الفيدرالي حول مدى قدرة مكاسب الإنتاجية المدفوعة بالذكاء الاصطناعي على تحقيق انخفاض مستدام في التضخم.
ونتيجة لذلك، يضيف عدم اليقين والتفاوت المحتمل المرتبطان بتأثيرات التغيير التكنولوجي مزيداً من الصعوبة إلى عملية معايرة السياسة النقدية.
أضاف التقرير أن حجم ودور ميزانية مجلس الاحتياطي الفيدرالي يشكل تحدياً رئيسياً آخر في ظل قيادة كيفن وارش، إذ توسعت ميزانية الاحتياطي الفيدرالي بشكل ملحوظ خلال العقد الماضي نتيجة لعمليات شراء الأصول نفذت استجابة للأزمة المالية العالمية وجائحة «كوفيد-19»، حيث تركزت حيازاته في سندات الخزانة الأميركية والأوراق المالية المدعومة بالرهن العقاري.
وأشار إلى أن وارش دعا سابقاً إلى تسريع وتيرة تقليص الميزانية، مسلطاً الضوء على المخاوف من أن حجمها الكبير قد يشجع على المجازفة المفرطة.
وأوضح التقرير أن هذا التوجه يواجه مقاومة داخل مجلس الاحتياطي الفيدرالي، في ظل استمرار التركيز على الحفاظ على استقرار الأسواق.
وفي هذا السياق، لفت البنك إلى أن تسريع تقليص الميزانية قد يؤدي إلى تقلبات في أسواق السندات واضطرابات في شروط التمويل، خاصة مع تأقلم النظام المالي مع مستويات السيولة الحالية، ما يجعل سحبها بشكل سريع أمراً قد ينعكس سلباً على أداء الأسواق.


