اﻷربعاء 21 أكتوبر 2026 ص

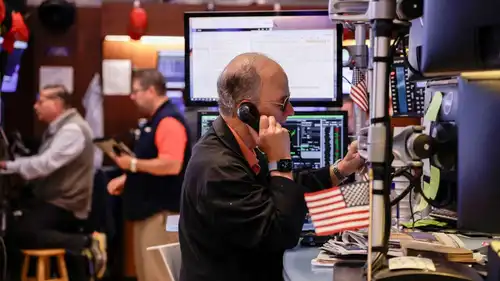
تباين أداء الأسهم الأميركية خلال تعاملات اليوم الاثنين، إذ تراجع مؤشرا «ناسداك» و«ستاندرد آند بورز 500»، بينما حافظ «داو جونز» على مكاسبه، في وقت بحث فيه المستثمرون عن اتجاه واضح للأسواق بعد موجة تقلبات أثارتها التطورات الجيوسياسية في الشرق الأوسط.
وانخفض مؤشر «ستاندرد آند بورز 500» بنسبة 0.2% إلى 7487.77 نقطة، فيما تراجع مؤشر «ناسداك المركب» بنسبة 0.8% إلى 26309.54 نقطة. في المقابل، ارتفع مؤشر «داو جونز الصناعي» بنسبة 0.2% إلى 51687.93 نقطة بعد الافتتاح بساعتين.
وكانت العقود الآجلة للأسهم الأميركية قد هبطت في بداية التداولات بما يصل إلى 1% وسط مخاوف من تصاعد التوترات مع إيران، بعدما هدد الرئيس الأميركي دونالد ترامب بشن مزيد من الضربات إذا لم تعمل طهران على كبح جماح «حزب الله» في ظل استمرار المواجهات مع إسرائيل.
إلا أن الأسواق قلصت خسائرها بعدما أعلن وزير الخارجية الإيراني، عباس عراقجي، تحقيق «تقدم كبير» في المحادثات التي جرت في سويسرا، ولا سيما فيما يتعلق بجهود إنهاء الحرب في لبنان.
كما أشار وسطاء من قطر وباكستان إلى إحراز «تقدم مشجع» في المباحثات بين الولايات المتحدة وإيران، مؤكدين التزام الجانبين بمواصلة المناقشات الفنية خلال الأيام المقبلة بحسب رويترز.
وجاءت هذه التطورات بعد أسبوع إيجابي للأسهم الأميركية، إذ سجلت المؤشرات الرئيسية مكاسب في جلسة الخميس الماضية، مدفوعة بصعود أسهم شركات الرقائق الإلكترونية واستمرار التفاؤل المرتبط بالذكاء الاصطناعي، إضافة إلى ارتياح المستثمرين للتوصل إلى إطار اتفاق سلام بين الولايات المتحدة وإيران.
وارتفع مؤشر «ستاندرد آند بورز 500» بنسبة 0.6% في آخر جلسات الأسبوع الماضي، بينما قفز «ناسداك» بنسبة 1.9%، وصعد «داو جونز» بنسبة 0.1%، لتقترب المؤشرات الثلاثة من مستوياتها القياسية.
ويواصل المستثمرون الرهان على شركات التكنولوجيا العملاقة باعتبارها المستفيد الأكبر من طفرة الذكاء الاصطناعي، ما ساهم في دفع الأسواق إلى مستويات تاريخية رغم التقلبات الجيوسياسية.
وتتجه أنظار الأسواق هذا الأسبوع إلى سلسلة من البيانات الاقتصادية الأميركية، تشمل مؤشرات مديري المشتريات لشهر مايو، والقراءة المعدلة للناتج المحلي الإجمالي للربع الأول.
كما يترقب المستثمرون صدور مؤشر أسعار نفقات الاستهلاك الشخصي، وهو المقياس المفضل لدى مجلس الاحتياطي الفيدرالي لمتابعة التضخم، لما يحمله من دلالات مهمة بشأن مسار أسعار الفائدة.
ويرى محللون أن قراءة أقل من المتوقع قد تدعم الرهانات على تراجع الضغوط التضخمية، في حين أن أي مفاجأة صعودية قد تعزز التوقعات باستمرار السياسة النقدية المتشددة لفترة أطول.