الخميس 15 أكتوبر 2026 ص

من وعود في 2024 بـ«إصلاح بنكي عميق»، لانتقاد لاذع بأن «البنوك تعيش في الماضي»، يواصل الرئيس الجزائري، عبد المجيد تبون، تمسكه بالمضي في تحديث عمل المصارف بالبلاد.
خطة الرئيس تبون، قد تعطي دفعة جديدة لتغيير واقع المصارف في الجزائر الذي يعاني من جمود لأسباب بينها البيروقراطية، وفق ما يراه خبراء مال واقتصاد تحدثوا لـ«إرم بزنس»، داعين لتسريع وتيرة التحول الرقمي، والاتجاه للخصخصة والاهتمام بالعنصر البشري وتطوير قدراته.
في فبراير 2026، أفاد بنك الجزائر (المركزي) بوجود 21 بنكاً و8 مؤسسات مالية بالبلاد، فيما تشير تقديرات سابقة إلى أن البنوك العمومية تمثل ما نسبته 33% من قائمة البنوك المعتمدة في الجزائر، بـ7 بنوك، مقابل 14 بنكاً أجنبياً بنسبة تقارب 67%.
وفي نهاية يوليو الماضي، انتقد تبون، في مقابلة متلفزة، الوضع البنكي في بلاده، وأكد أن إصلاحات بعض البنوك «متأخرة كثيراً»، واعتبرها «تعيش في الماضي وتمارس الوصاية على المستثمرين»، مؤكداً تمسكه بمشروع تحديث القطاع المصرفي، وعدم استعداده للتراجع عنه.
وتأتي التصريحات بعد نحو عامين، من إعلان تبون في نوفمبر 2023، أن سنة 2024 ستكون سنة «الإصلاح البنكي العميق»، لتحديث طرق عمل المصارف بعيداً عن كل التعقيدات الإدارية، مستبقاً ذلك بإصدار القانون النقدي والمصرفي الجديد سنة 2023 لتعزيز التمويل والرقمنة البنكية والحوكمة، وتحديث القطاع المالي والمصرفي.
وبعد انتقادت تبون، كشفت وسائل إعلام جزائرية، في 4 أغسطس الجاري، أن بنك الجزائر وضع اللبنة التنظيمية للجنة الوطنية للدفع الهيئة التي ستقود خطة تعميم الدفع الإلكتروني في الجزائر، بهدف الانتقال السريع نحو مجتمع أقل اعتماداً على السيولة النقدية (الكاش) وأكثر استخداماً للبطاقات البنكية ووسائل الدفع الحديثة.
وفي يوليو الماضي، أشاد صندوق النقد الدولي بخروج الجزائر في يونيو الماضي من «القائمة الرمادية» التي أدرجت بها في أكتوبر 2024، باعتبارها إحدى الدول التي تعاني أنظمتها من ثغرات في مكافحة غسل الأموال وتمويل الإرهاب، داعياً حكومتها إلى تنفيذ «ضبط مالي كبير».
ورغم أن الاقتصاد الجزائري حافظ على نمو قوي بلغ 3.9% في 2025، مدعوماً بالاستثمارات، إلا أن العجز المالي، «ظل كبيراً للغاية»، وإن تقلص إلى 10.5% من الناتج المحلي في العام الماضي، بحسب تقرير الصندوق.
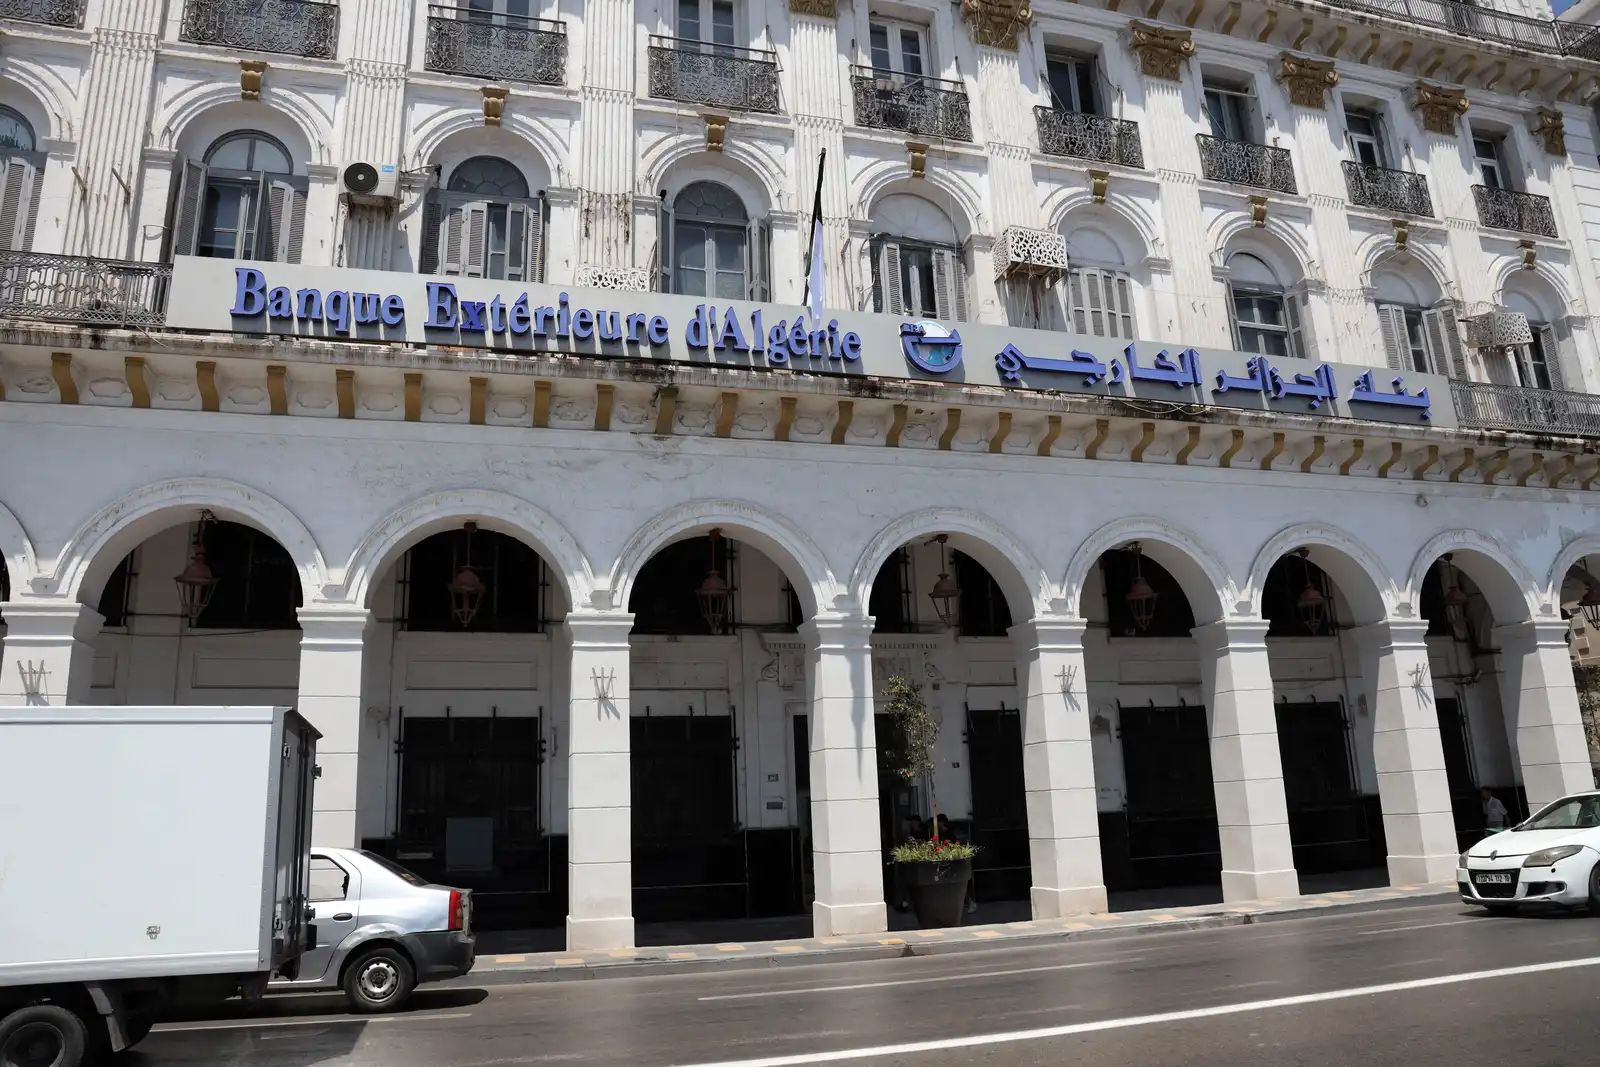
ويرى الأكاديمي الجزائري والخبير الاقتصادي المتخصص في المالية والبنوك، سليمان ناصر، في حديث لـ«إرم بزنس»، أن إصلاح النظام المصرفي الجزائري، أرهق الحكومات السابقة كافة.
والسبب الأول في ذلك التكلفة المرهقة، بحسب ناصر، يكمن في هيكلة القطاع، حيث تمتلك الجزائر حالياً 21 بنكاً، من بينها 7 بنوك مملوكة للدولة، بينما تتوزع البقية بين بنوك أجنبية بنسبة 100%، وبنك واحد مختلط بين رأس مال جزائري وسعودي وهو بنك البركة، بينما تسيطر البنوك الحكومة السبعة حالياً على أكثر من 85% من السوق المصرفي الجزائري، سواء على مستوى الودائع أم القروض، لافتاً إلى أن معظم هذه البنوك باستثناء بنك الإسكان الوطني تأسست في عهد النظام الاشتراكي خلال الستينيات والسبعينيات والثمانينيات، ولا تزال تعمل بتدخل الدولة وتوجيهاتها، وهذه إشكالية كبيرة.
وأضاف: «نصح الخبراء عدة مرات بخصخصة جزء كبير من البنوك العمومية للوصول إلى توازن بنسبة 50% للقطاع العام و50% للبنوك الأجنبية أو الخاصة في حال وجودها مستقبلاً».
وأوضح أنه رغم حدوث خصخصة جزئية مؤخراً لبنكين عموميين هما القرض الشعبي الجزائري وبنك التنمية المحلية عبر طرح 30% من رأس مالهما في البورصة، إلا أن هذه الخطوة لن تفيد كثيراً، وذلك لأن البنوك هي شركات مساهمة، مؤكداً أنه «طالما ظلت أغلبية الأسهم في يد الدولة، فستستمر السياسات والممارسات نفسها، ولن يكون لنسبة الـ 30% في يد القطاع الخاص أي تأثير حقيقي على قرارات البنوك أو تغيير سياساتها».
وعن جدوى الخصخصة، تابع قائلاً: «حينما نتوجه نحو الخصخصة بحيث يصبح لدينا على الأقل 50% للقطاع العام مقابل 50% للقطاع الأجنبي أو القطاع الخاص، ستنشأ حالة من المنافسة، وهذه المنافسة ستؤدي بدورها إلى تحسين جودة الخدمات وتطوير المنتجات المصرفية، وتحسين الأسعار، وهو ما سيصب في نهاية المطاف في مصلحة المواطن».
وتتمثل المشكلة الأخرى في سطوة البيروقراطية، وتعقيد الإجراءات، والضمانات التعجيزية التي تفوق ضعف قيمة القرض لمخاوف من المتابعات القضائية كما حدث لمسؤولي بنوك سابقين منحوا قروضاً لرجال أعمال كبار بعهد الرئيس السابق عبد العزيز بوتفليقة، فضلاً عن تأخر بعض البنوك بعض الشيء في الانفتاح على التكنولوجيا، وهذا كله في حد ذاته يمثل إشكالاً حقيقياً آخر، يضيف سليمان ناصر، متوقعاً أن تعزز انتقادات الرئيس تبون إجراءات الإصلاح البنكي بشكل أعمق وأسرع.
وفي السياق ذاته، أكد المحاضر في العلوم الاقتصادية بجامعة ابن خلدون والخبير المالي، عبدالرحمن عية، في حديث لـ«إرم بزنس»، أن تلك التوجيهات الرئاسية تؤكد أن هناك إرادة سياسية واضحة لإصلاح الوضع الاقتصادي، وأن هناك قوانين وترسانة من المجهودات، بينها إنشاء هيئات تعنى بالرقمنة، وسيسهم ذلك في الضغط لتنفيذ تلك الإصلاحات البنكية.
وأضاف: «قمنا بكل شيء، لكن المشكلة في الجزائر لاتكمن في الإرادة سياسية والقوانين والتمويلات، بل لم نمنح الأهمية اللازمة للعنصر البشري».
ومن واقع التجربة، أضاف عية: «توجهت ذات مرة إلى البنك، وفي الشباك نفسه وجدت موظفاً مسناً طلب مني وثائق وبطاقات عديدة، بينما منحني موظف شاب الأموال مباشرة؛ لأن الشاب يدرك معنى ربط (الشيك) بالرقمنة، أما الموظف المسن فبسبب ممارساته وتكوينه السابق، وربما تخوفه من مخاطر مالية مرتبطة بالملاحقات السابقة لمسؤولين بنكيين، فإنه يستمر في الممارسة الإدارية التقليدية».
وشدد على أن المستثمر حين يجد عراقيل وصعوبات على مستوى البنك والضرائب، فإن هذا يمثل مشكلة له في الاستثمار، داعياً إلى الاستثمار في العنصر البشري ودعم بالخبرات وتيسير القانون ورفع أي غموض بشأنه لتعزيز الإصلاحات البنكية وإنهاء حالة الجمود، لا سيما بعد توجيهات الرئيس تبون.