اﻷثنين 28 سبتمبر 2026 ص
التضخم والعوائد يدفعان الأسهم أمام اختبار الفائدة
مساران للأسواق بين اتفاق جديد وتصعيد ممتد

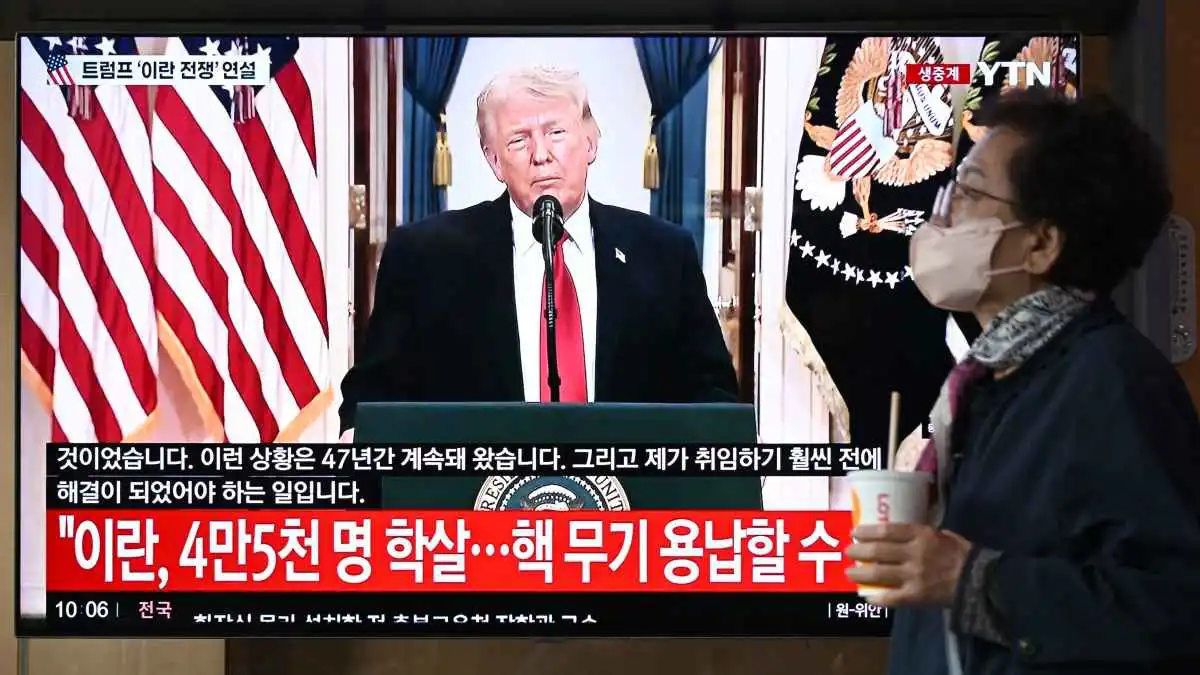
أعاد رفض الرئيس الأميركي دونالد ترامب خطة إيرانية لإنهاء الحرب وفتح مضيق هرمز مخاطر الطاقة إلى واجهة الأسواق، بعد أيام راهنت خلالها الأصول العالمية على اقتراب انفراجة تخفض أسعار النفط.
ردت الأسواق سريعاً بصعود الخام والدولار وعوائد السندات، مقابل بداية حذرة للأسهم، بينما أعادت البنوك حساباتها بشأن مدة اضطراب هرمز وانعكاس أسعار الطاقة على التضخم والفائدة.
وتبقي تصريحات ترامب عن استئناف المحادثات هذا الأسبوع باب التفاوض مفتوحاً، لكن بنوكاً عالمية واقتصاديين اعتبروا إعادة فتح «هرمز» العامل الحاسم لخفض علاوة المخاطر المتراكمة منذ حرب إيران.
قفز خام برنت 1.74% إلى 106.14 دولار للبرميل صباح الاثنين، وارتفع غرب تكساس الوسيط 1.23% إلى 93.55 دولار، بعد تراجع توقعات التوصل سريعاً إلى اتفاق يعيد فتح هرمز.
ورفع «بنك أوف أميركا» توقعه لمتوسط برنت في النصف الثاني من العام إلى 95 دولاراً من 83 دولاراً، محذراً من تجاوز الخام 150 دولاراً إذا تفاقمت قيود الإمدادات وأضرار البنية التحتية.
يضع «غولدمان ساكس» سيناريو لوصول برنت إلى 120 دولاراً إذا اتسعت اضطرابات الشحن، مقابل هبوطه قرب 80 دولاراً إذا عادت صادرات الخليج إلى طبيعتها وتحسنت حركة الملاحة.
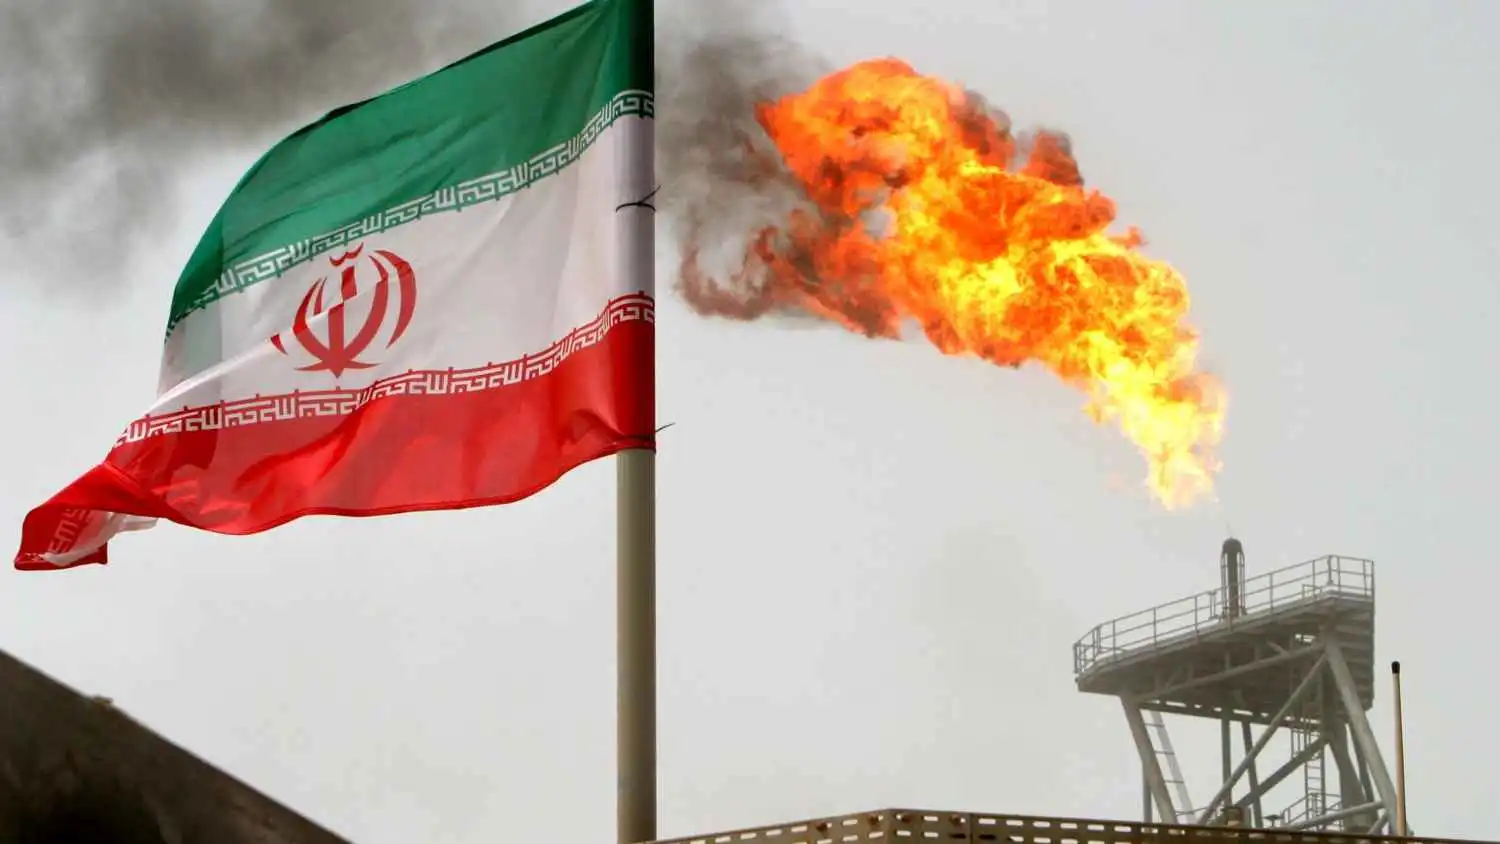
تراجعت العقود الآجلة لمؤشر «ستاندرد آند بورز 500» بنحو 0.2% في التعاملات الآسيوية، بعد صعود المؤشر 0.5% الجمعة، بالتزامن مع ارتفاع النفط وعوائد سندات الخزانة.
كان انخفاض النفط مطلع الأسبوع الماضي قد ترافق مع صعود «ستاندرد آند بورز 500» بنحو 1.5% و«ناسداك» 2.3%، قبل أن تعيد أسعار الطاقة المرتفعة ضغوط التضخم إلى تسعير الأسواق.
ويقول «يو بي إس» إن نمو الأرباح يمنح الأسهم قدرة على تحمل العوائد المرتفعة، لكنه يضع استمرار اضطرابات إمدادات الشرق الأوسط والطاقة والتضخم ضمن أبرز المخاطر أمام السوق.
ارتفعت عوائد سندات الخزانة مع صعود النفط، بعدما تراجعت مع انخفاض الخام الأسبوع الماضي، فيما تجاوز متوسط العائد على مؤشر عالمي للسندات 4% للمرة الأولى منذ عام 2007.
يقدر «مورغان ستانلي» أن ارتفاع النفط 10% بفعل صدمة في الإمدادات يمكن أن يضيف نحو 0.35% إلى التضخم الأميركي خلال 3 أشهر، بما يزيد حساسية مسار الفائدة لتحركات الطاقة.
ويقول البنك إن استمرار أسعار الطاقة المرتفعة يرفع تكاليف المستهلك ويضغط على الاستهلاك الحقيقي، فيما يمكن لاتساع العجز والإنفاق إضافة ضغوط أخرى إلى عوائد السندات طويلة الأجل.
حافظ الدولار على موقعه قرب أعلى مستوى في شهرين خلال تعاملات الاثنين، مع ارتفاع النفط والعوائد وزيادة رهانات المتعاملين على استمرار السياسة النقدية الأميركية المتشددة لفترة أطول.
كان مؤشر الدولار قد سجل 100.48 نقطة الأسبوع الماضي بعدما لامس 100.66، بالتزامن مع زيادة المراكز الشرائية للعملة الأميركية وارتفاع توقعات تشديد إضافي من مجلس الاحتياطي الفيدرالي.
ويضع «جيه بي مورغان» الدولار ضمن المستفيدين من صدمات الطاقة والجغرافيا السياسية عبر طلب الملاذ الآمن، خصوصاً عندما تقترن الصدمة بارتفاع العوائد وإعادة تسعير توقعات الفائدة الأميركية.
انخفض الذهب في المعاملات الفورية 1.5% إلى 4223.95 دولار للأونصة صباح الاثنين، وهبطت العقود الأميركية بالنسبة نفسها إلى 4257.90 دولار رغم استمرار مخاطر حرب إيران.
تزامن الهبوط مع صعود النفط والعوائد والدولار، بعدما زادت أسعار الطاقة توقعات استمرار الضغوط التضخمية واحتمالات إبقاء أسعار الفائدة الأميركية مرتفعة لفترة أطول.
ويقول «يو بي إس» إن الذهب ليس تحوطاً مباشراً من صراعات الشرق الأوسط بقدر ارتباطه بتداعياتها النقدية والمالية، بينما يمثل النفط تحوطاً أكثر مباشرة من اضطراب إمدادات الطاقة.
يحذر «دويتشه بنك» من أن استمرار صدمة الطاقة يضغط على النمو عبر تآكل الدخل الحقيقي وارتفاع تكاليف الشركات، بينما تصبح الاقتصادات المستوردة للطاقة الأكثر تعرضاً إذا طال أمد الأزمة.
يشير «باركليز» إلى أن امتداد أسعار النفط المرتفعة يضع البنوك المركزية أمام مزيج أكثر صعوبة من تضخم أعلى ونمو أضعف، بما يقلص قدرتها على استخدام خفض الفائدة لمواجهة تباطؤ النشاط.
ويضع «نومورا» آسيا بين المناطق الأكثر حساسية لاستمرار اضطرابات هرمز، إذ تزيد فاتورة الطاقة على الاقتصادات المستوردة للنفط وتضغط على العملات والحسابات الخارجية إذا بقي الخام مرتفعاً.
يضع «سيتي» إعادة فتح هرمز خلال الربع الرابع ضمن سيناريوه الأساسي، بما يسمح بتراجع أسعار النفط، فيما يعني استمرار اضطراب الملاحة بقاء علاوة المخاطر وأسعار الطاقة مرتفعتين.
لا يضع «جيه بي مورغان» سيناريو أساسياً واضحاً لنهاية أزمة النفط، ويقدر القيمة العادلة لبرنت قرب 90 دولاراً، مع مخاطر صعودية إذا استمرت اضطرابات الإمدادات لفترة أطول.
أما «غولدمان ساكس» فيربط تراجع النفط بإعادة فتح هرمز بصورة موثوقة، لكنه يشير إلى أن انخفاض المخزونات وآثار الحرب وعدم عودة الملاحة بالكامل قد تؤخر استعادة مستويات ما قبل حرب إيران.