اﻷثنين 21 سبتمبر 2026 ص

بعد موجة ارتفاع استثنائية خلال عام 2025، عاد الذهب ليحتل مركز الصدارة في اهتمامات المستثمرين، فقد تفوّق المعدن الأصفر على أداء الأسهم الأميركية والبيتكوين وحتى أسهم شركة «إنفيديا» (Nvidia) الرائدة في الذكاء الاصطناعي، ليصبح أحد أكثر الأصول تداولاً وإثارة للنقاش في الأسواق العالمية.
لكن هذا الصعود اللافت لا يعني بالضرورة أن المسار الصاعد مستدام، فبحسب تقرير لصحيفة «وول ستريت جورنال»، تشير الأسس التاريخية والاقتصادية إلى أن بريق الذهب قد يخفت في المدى الطويل مقارنة بالأصول المنتجة كالسندات والأسهم.
لطالما احتفظ الذهب بجاذبيته كملاذ آمن ووسيلة للتحوّط من الأزمات، نظراً لكونه أصلاً لا يرتبط بالتزامات مالية على أي جهة، وغالباً ما يتحرك سعره عكس اتجاه الأسهم والسندات، ما يمنحه دوراً تنويعياً في المحافظ الاستثمارية.
ومع ذلك، يحذر الخبراء من المبالغة في توقع عوائد طويلة الأجل، خاصة بعد تجاوز سعر الأونصة حاجز 4,000 دولار في موجة الارتفاع الأخيرة.
المستثمر المخضرم وارن بافيت، أحد أبرز المشككين في جدوى هذا النوع من الاستثمار، عبّر عن شكوكه في الذهب بعبارة لاذعة: «نستخرجه من الأرض، ثم نذيبه ونحفر حفرة أخرى لدفنه من جديد وندفع للناس لحراسته، لا فائدة منه»، ويسلّط هذا التوصيف الضوء على غياب العائد الإنتاجي للذهب مقارنة بالأصول التي تولد دخلاً حقيقياً.
تاريخياً، لم يتفوّق الذهب على الأسهم إلا في فترات محدودة: خلال الكساد الكبير في ثلاثينيات القرن الماضي، وفي سبعينيات التضخم المرتفع، وفي العقد الأول من الألفية الجديدة. أما في بقية الفترات، فقد كان أداؤه ضعيفاً على المدى الطويل.
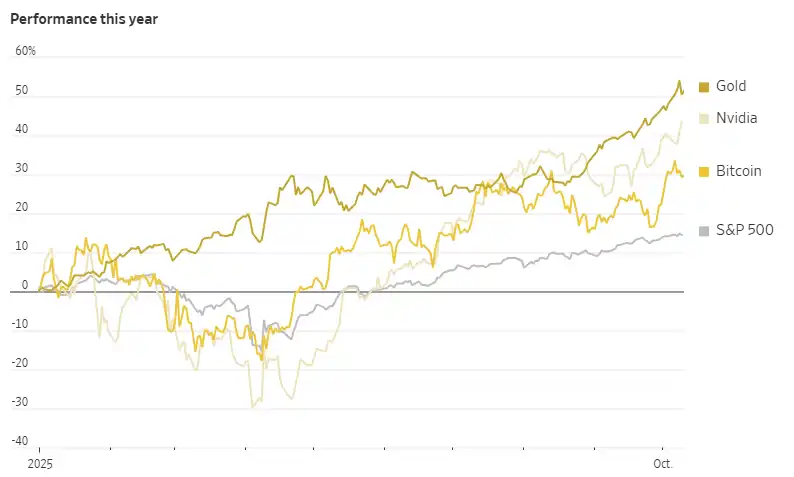
منذ عام 1928 وحتى نهاية 2024، نما استثمار قدره 100 دولار في الذهب إلى أقل من 13 ألف دولار، بينما بلغ المبلغ نفسه في مؤشر «ستاندرد آند بورز 500» (S&P 500) نحو مليون دولار مع إعادة استثمار الأرباح، أما أسهم الشركات الصغيرة فحققت ما يقارب خمسة ملايين دولار، في حين تفوقت السندات على الذهب بنحو أربعة أضعاف.
يرى بعض المحللين أن موجة الارتفاع الأخيرة تعود إلى ما يُعرف بـ«رهان تدهور العملات»، أي الاعتقاد بأن البنوك المركزية ستفقد السيطرة على التضخم، ما يؤدي إلى تآكل القوة الشرائية للعملات، هذا التخوّف يدفع المستثمرين نحو الأصول الملموسة كوسيلة للتحوّط.
لكن هذا التوجه ليس محل إجماع، فالكاتب جيمس ماكينتوش أشار إلى أن أسواق السندات لا تزال مستقرة نسبياً، وأن توقعات التضخم على المدى الطويل لم ترتفع بشكل مقلق.
مع ذلك، يبدو المشهد الاقتصادي الكلي مواتياً للذهب على المدى القصير، في ظل تقييمات مرتفعة للأسهم وديون سيادية متضخمة، غير أن المستثمرين على المدى الطويل يدركون أن العوائد المستدامة تأتي من الأصول المنتجة، وهي الشركات التي تملك القدرة على توليد تدفقات نقدية وتوزيع أرباح.
فالشركات ذات الأصول الملموسة، مثل احتياطيات النفط أو المصانع أو الأراضي، تستطيع الحفاظ على قيمتها في فترات التضخم، خصوصاً إذا تراجعت القيمة الحقيقية لمديونيتها. وحتى الشركات التي تعتمد على أصول غير ملموسة، كالعلامات التجارية أو براءات الاختراع، قد تتمكن من تجاوز ارتفاع التكاليف للمستهلكين دون المساس بهوامش ربحها.
في نهاية المطاف، قد تكون أكبر مخاطر الذهب هي ذاتها مصدر جاذبيته: فهو يلمع عندما تنهار الثقة بكل ما سواه، لكنه يخفت عندما تعود الأسواق إلى مسارها الطبيعي.
وكما يسخر بعض المحللين: «إذا وصلت أونصة الذهب إلى 400 ألف دولار، فسيكون مؤشر «داو جونز الصناعي» (Dow Jones Industrial) عند أربعة ملايين نقطة»، وبعبارة أخرى، يبقى الذهب مؤشراً على الخوف أكثر منه أداة لبناء الثروة.