
السبت 17 أكتوبر 2026 ص
108 مليارات دولار توقعات الربع الثالث
الرقائق المخصصة والذاكرة والديون تضغط

لم تنه قوة الأرقام والنتائج التي حققتها «إنفيديا» أمس الأربعاء، مخاوف المستثمرين بشأن المنافسة وتكلفة الذاكرة والتمويل المتزايد للبنية التحتية، في وقت تعمل فيه كبرى شركات التكنولوجيا على تطوير رقائقها الخاصة لتقليل الاعتماد على الشركة.
حققت «إنفيديا» إيرادات بلغت 96.22 مليار دولار في الربع الثاني، متجاوزة توقعات «وول ستريت» البالغة 92.17 مليار دولار، كما سجلت ربحية سهم معدلة عند 2.22 دولار مقابل 2.10 دولار متوقعة.
ورفعت الشركة توقعاتها لإيرادات الربع الثالث إلى 108 مليارات دولار، لكن المنافسة وتكاليف الذاكرة والتمويل المتزايد تضع هيمنتها على سوق الذكاء الاصطناعي تحت الاختبار.
بلغ صافي دخل «إنفيديا» 53.95 مليار دولار، مقارنة مع 24.76 مليار دولار في الفترة نفسها من العام السابق، بينما تضاعفت الإيرادات تقريباً إلى 96.22 مليار دولار من 46.7 مليار دولار قبل عام.
وتتوقع «إنفيديا» إيرادات للربع الثالث عند 108 مليارات دولار، بزيادة أو نقصان 2%، مقابل متوسط تقديرات المحللين عند 104.19 مليار دولار، من دون احتساب أي مبيعات لرقائق مراكز البيانات في الصين.
وأبقى محللو «غولدمان ساكس» على تصنيف «شراء» وسعر مستهدف عند 285 دولاراً قبل إعلان النتائج، متجاوزاً أعلى سعر على الإطلاق سجللته «إنفيديا» حينما بلغت مستويات 235.7 دولار، منتصف مايو الماضي.
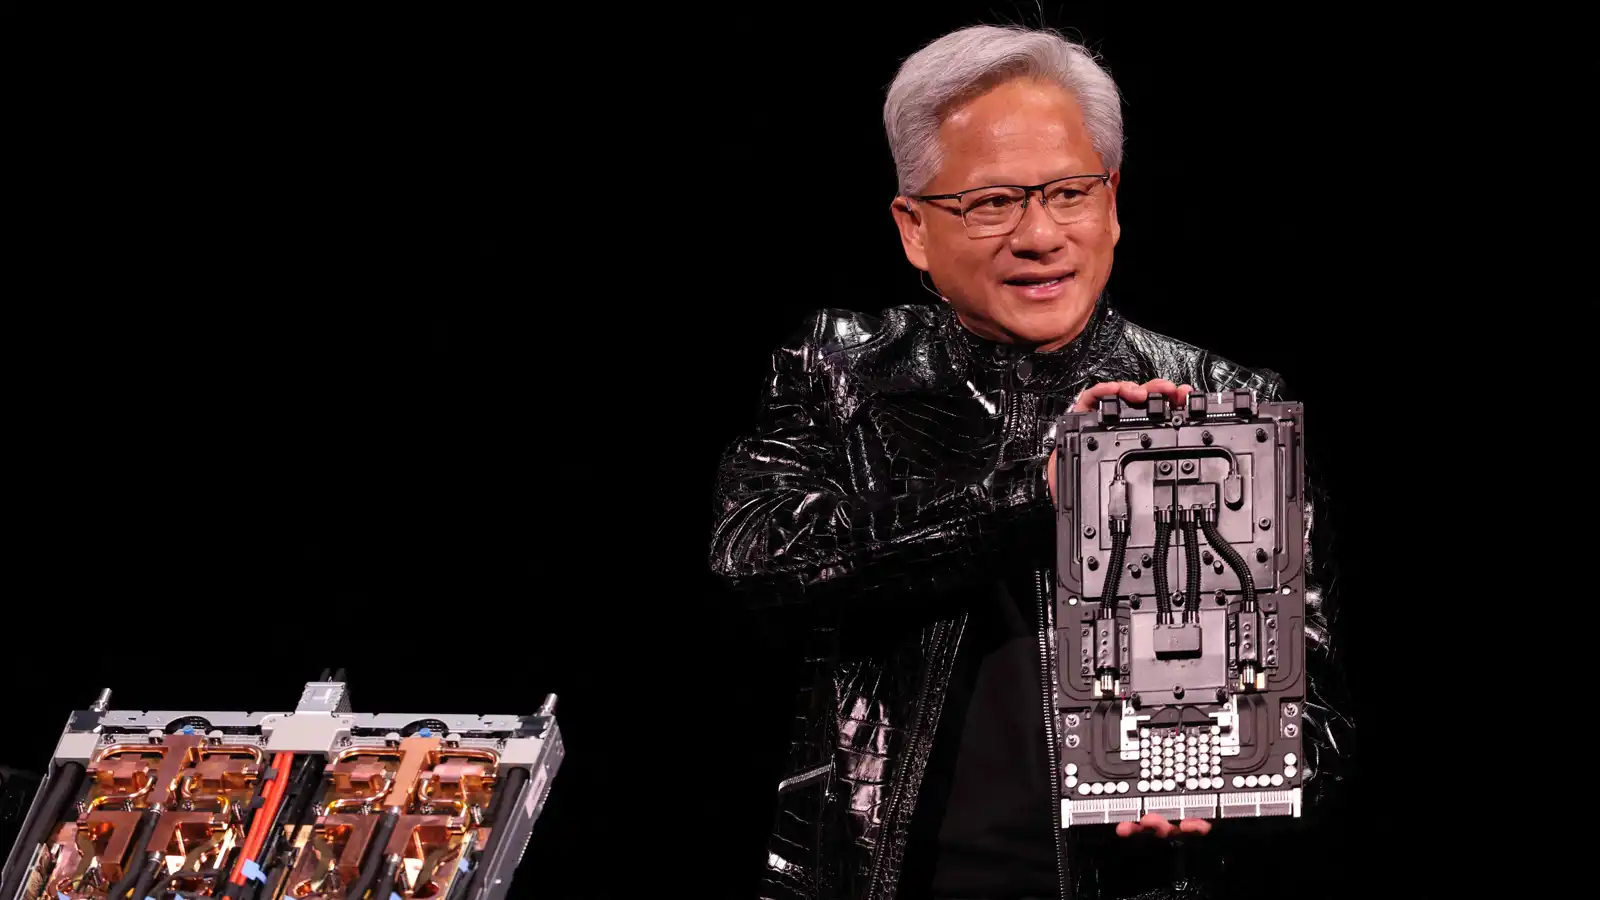
رفعت «إنفيديا» مستوى الرهان إلى أبعد من الربع المقبل، إذ قالت المديرة المالية كوليت كريس إن الشركة تتوقع نمو الإيرادات بنحو 70% خلال السنة المالية 2028، مقارنة مع توقعات المحللين عند نحو 44%، مشيرة إلى أن توقعات العملاء تعكس نمواً أقوى، لكن قدرة الشركة على تحقيق ذلك تظل مرتبطة بقيود العرض.
وقال الرئيس التنفيذي جنسن هوانغ إن الطلب غير المقيد على منتجات الشركة كان سيقود إلى نمو أكبر من النسبة المتوقعة، مشيراً إلى أن الشركة تعمل على زيادة الطاقة الإنتاجية، بينما قالت الإدارة إن عملاءها لديهم طلبات متراكمة مرتبطة بالبنية التحتية للحوسبة تتجاوز تريليوني دولار.
وتعكس هذه التوقعات استمرار الرهان على توسع الإنفاق على الحوسبة والذكاء الاصطناعي، خصوصاً مع الطلب من شركات الحوسبة السحابية ومختبرات الذكاء الاصطناعي والشركات والجهات السيادية.
تواصل «إنفيديا» الاعتماد على الطلب القوي على رقائق الذكاء الاصطناعي، خصوصاً «بلاك ويل»، بينما تتجه الأنظار إلى سرعة انتقال العملاء إلى المنصة الجديدة «روبن».
ويرى محللو «يو بي إس» أن قوة «بلاك ويل» وبدء مساهمة «روبن» يمكن أن يدعما إيرادات الربع الثالث عند أكثر من 110 مليارات دولار، وهو مستوى يتجاوز توقعات الشركة الحالية.
كما يرى محللو «غولدمان ساكس» أن المستثمرين سيراقبون سرعة انتقال «روبن» إلى الإنتاج، واتساع قاعدة العملاء، والهوامش، إلى جانب المنافسة من «إيه إم دي» والرقائق المخصصة.
تعمل شركات التكنولوجيا الكبرى على تطوير رقائقها الخاصة بهدف خفض تكلفة تشغيل أنظمة الذكاء الاصطناعي وتقليل الاعتماد على معالجات «إنفيديا» مرتفعة التكلفة.
ويرى محللو «جيه بي مورغان» أن شركات الحوسبة السحابية تتجه بصورة متزايدة إلى تصميم رقائق مخصصة، خصوصاً لمهام الاستدلال، مع استمرار أفضلية «إنفيديا» في التدريب وأحمال الذكاء الاصطناعي الأكثر تعقيداً.
وتتجه شركات مثل «غوغل» و«أمازون» و«مايكروسوفت» إلى زيادة الاستثمار في الرقائق والبنية التحتية الخاصة بها، بينما تتوسع شركات تصميم الرقائق مثل «برودكوم» و«مارفيل» في السوق.
تواجه «إنفيديا» أيضاً ارتفاعاً في تكلفة الذاكرة عالية النطاق الترددي المستخدمة في أنظمة الذكاء الاصطناعي، وتتوقع الشركة هامش ربح إجمالي معدل عند نحو 74% في الربع الثالث، مقابل 75% في الربع الثاني، مع احتمال وصول الهوامش إلى 71% أو 72% في الربع الرابع قبل تحسنها لاحقاً.
ويضع محللو «غولدمان ساكس» تكلفة ذاكرة «HBM» ضمن أبرز الملفات التي يتعين على المستثمرين مراقبتها، إلى جانب سرعة إطلاق «روبن» واتجاهات الهوامش والمنافسة.
أضافت «إنفيديا» المديونية إلى عوامل المخاطر في تقريرها الفصلي، محذرة من أن ارتفاع الالتزامات قد يؤثر سلباً في وضعها المالي وتدفقاتها النقدية.
وبلغت قيمة السندات الممتازة القائمة 33.5 مليار دولار حتى الـ26 من يوليو، إلى جانب برنامج أوراق تجارية بقيمة 25 مليار دولار، فيما ارتفعت الديون المستحقة خلال سنة إلى خمس سنوات إلى 15 مليار دولار، مقابل 2.75 مليار دولار في التقرير السابق.
وقالت الشركة إن الحفاظ على مستويات الدين وإصدارات إضافية قد يؤدي إلى تخصيص جزء أكبر من التدفقات النقدية التشغيلية لخدمة الدين وسداد أصل الدين.
توسعت «إنفيديا» في تمويل البنية التحتية للذكاء الاصطناعي، وأعلنت شراكات مع ست مؤسسات مالية كبرى، من بينها «غولدمان ساكس»، تستهدف جمع أكثر من 500 مليار دولار من رؤوس الأموال لتمويل مراكز البيانات.
ويعتقد محللو «مورغان ستانلي» أن توسع «إنفيديا» في هذه الترتيبات قد يرفع تعرضها الائتماني المحتمل إلى نحو 200 مليار دولار بحلول 2028، رغم بقاء الرافعة المالية المباشرة منخفضة.
يركز المستثمرون بعد النتائج على قدرة «إنفيديا» على الحفاظ على نموها مع اتساع المنافسة وارتفاع تكلفة الذاكرة وتزايد اعتماد القطاع على الرقائق المخصصة.
ويرى محللو «غولدمان ساكس» أن سرعة انتقال «روبن» واتساع قاعدة العملاء والهوامش ستكون من أهم محددات السهم، بينما يشير محللو «جيه بي مورغان» إلى أن نمو الرقائق المخصصة لا يلغي موقع «إنفيديا»، لكنه يقلل تدريجياً اعتماد شركات التكنولوجيا على مورد واحد.
وتؤكد النتائج استمرار قوة الطلب على البنية التحتية للذكاء الاصطناعي، لكن الحفاظ على الهيمنة سيتطلب من «إنفيديا» مواصلة النمو بمعدلات مرتفعة، بالتزامن مع إدارة تكاليف الذاكرة والديون ومواجهة توسع منافسيها في سوق الرقائق المخصصة.


