الثلاثاء 20 أكتوبر 2026 م

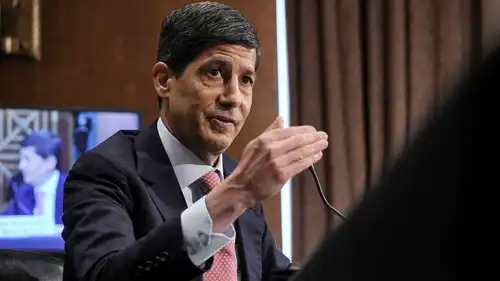
قال بريموز دولينتس، عضو مجلس محافظي البنك المركزي الأوروبي، إن هناك مسوغات قوية لرفع أسعار الفائدة خلال سبتمبر المقبل، وسط استمرار ارتفاع تكاليف الطاقة وتجاوز النمو الاقتصادي التوقعات، وفق وكالة بلومبرغ.
وأوضح دولينتس، محافظ البنك المركزي السلوفيني، خلال مشاركته في ندوة مجلس الاحتياطي الفيدرالي السنوية في جاكسون هول، أن التطورات الأخيرة المرتبطة بالحرب في إيران لا تشير إلى تحسن كبير.
وقال في مقابلة مع "بلومبرغ" إن المسوغات متاحة لرفع الفائدة في سبتمبر لحماية هدف التضخم، مضيفاً أن البيانات الجديدة تشير إلى أن مشكلة التضخم لا تحل نفسها.
يناقش مسؤولو البنك المركزي الأوروبي إمكانية إضافة زيادة جديدة إلى رفع الفائدة بمقدار ربع نقطة مئوية الذي أقره البنك في يونيو استجابة لتداعيات الحرب في إيران.
ومن المتوقع على نطاق واسع أن يرفع البنك سعر الفائدة إلى 2.5% الشهر المقبل، فيما يميل المستثمرون إلى توقع مزيد من التحركات بعد ذلك، بحسب بلومبرغ.
وقالت إيزابيل شنابل، عضو المجلس التنفيذي للبنك المركزي الأوروبي، لـ«بلومبرغ» هذا الأسبوع، إن هناك حاجة إلى مزيد من التشديد النقدي لإعادة ارتفاع الأسعار إلى المستوى المستهدف.
كما قال مارتينس كازاكس، عضو مجلس المحافظين من لاتفيا، إن البنك في وضع جيد للتحرك إذا لزم الأمر.
ورغم صدمة أسعار الطاقة الناجمة عن الصراع في الشرق الأوسط، نما اقتصاد منطقة اليورو خلال الربع الثاني بوتيرة أقوى من المتوقع، فيما يُرجح أن يكون التضخم قد تسارع في أغسطس وقد يظل مرتفعاً خلال بقية العام.
أشار دولينتس إلى أنه في حال اتخاذ قرار برفع الفائدة مرة أخرى الشهر المقبل، فإن اجتماع ديسمبر سيكون فرصة مناسبة لإعادة تقييم الوضع.
وقال إن البنك بحلول ديسمبر سيمتلك مجموعة جديدة من التوقعات للسنوات الثلاث المقبلة، إلى جانب مزيد من الوضوح بشأن التطورات الأخرى، وهو ما سيساعد في تحديد مسار التضخم على المدى المتوسط.
وأظهر ملخص اجتماع البنك المركزي الأوروبي الأخير بشأن أسعار الفائدة، الذي نشر الخميس، أن المسؤولين ناقشوا ما إذا كانت هناك حاجة إلى سياسة نقدية «مقيدة بشكل معتدل» لضمان عودة التضخم إلى مستوى 2%.
وكان كبير الاقتصاديين في البنك، فيليب لين، قد أشار إلى أن 2.5% يمثل حالياً الحد الأعلى للنطاق الذي يمكن اعتبار تكاليف الاقتراض ضمنه محايدة.
لكن دولينتس حذر من التركيز المفرط على هذا المستوى، قائلاً إن تحديد سعر الفائدة المحايد «ليس علماً دقيقاً».
يركز صانعو السياسة النقدية بشكل رئيسي على مدى إمكانية انتقال الارتفاع الأولي في تكاليف الطاقة إلى زيادة أقوى في الأجور، بما قد يجعل التضخم أكثر استمراراً.
وقال دولينتس إن «الآثار الثانوية» لهذه الزيادة لا تظهر حتى الآن، وهو ما يمثل علامة إيجابية، لكنه حذر من الانتظار حتى تتحقق.
وأضاف أن عدم اقتناع الأطراف الاقتصادية بقدرة البنك المركزي الأوروبي على تحقيق هدف التضخم قد يؤدي إلى تحول هذه الآثار الثانوية إلى واقع فعلي.
وتشعر الأسواق بالقلق من تزامن احتمال تشديد السياسة النقدية واستمرار التضخم مع ارتفاع مستويات الدين الحكومي، خاصة في الولايات المتحدة. وأدى ذلك إلى ارتفاع عوائد السندات طويلة الأجل إلى أعلى مستوياتها منذ سنوات.
وقال دولينتس إن ارتفاع عوائد السندات يصب فعليًا في مصلحة البنك، موضحاً أنه حتى إذا كانت الصدمة الحالية ناتجة في الأساس عن جانب العرض، فإن تثبيت توقعات التضخم عند المستوى المستهدف يتطلب أن تكون السياسة النقدية أكثر تشدداً مقارنة بما كانت عليه قبل الصدمة.