الجمعة 16 أكتوبر 2026 م
الشرق الأوسط وحده يستحوذ على حوالي 15% من الصادرات
تكاليف الشحن ارتفعت بنسبة 45% إلى 50%

تواجه صناعة السيراميك ضغوطاً متصاعدة بفعل الحرب في الشرق الأوسط، في وقت تتقاطع فيه اضطرابات الشحن مع قيود الطاقة وارتفاع التكاليف، ما يضع نموذج الإنتاج القائم على الكلفة المنخفضة تحت اختبار فعلي.
وتُظهر تقديرات وكالة التصنيف الائتماني «كريسيل ريتينغز» (CRISIL)، وهي وكالة هندية مملوكة لشركة «إس آند بي غلوبال»، أن إيرادات القطاع مرشحة للانخفاض بنسبة تتراوح بين 1% و2% خلال العام المالي الحالي، في ثاني تراجع سنوي على التوالي، ضمن صناعة تُقدَّر قيمتها بنحو 53 ألف كرور روبية، أي ما يعادل نحو 6.3 مليار دولار.
وتعزو الوكالة هذا التراجع إلى تغيرات في ظروف التشغيل، في ظل اضطراب الممرات البحرية وتراجع استقرار إمدادات الطاقة، وهي عوامل باتت تؤثر بشكل مباشر على القدرة الإنتاجية والتصديرية.
تعتمد الصناعة على التصدير كمصدر رئيسي للإيرادات، إذ يشكل نحو 40% من إجمالي العائدات، بينما يستحوذ الشرق الأوسط على 15% من هذه الصادرات، ما يجعل القطاع مرتبطاً بشكل مباشر بحركة الشحن في المنطقة، خصوصاً عبر «مضيق هرمز».
وبحسب «كريسيل»، يُتوقع أن تنخفض إيرادات التصدير بنسبة تتراوح بين 6% و7%، في ظل ارتفاع تكاليف الشحن بنسبة تتراوح بين 45% و50%، وزيادة تكاليف التأمين بنحو 25% إلى 30%. ولا يرتبط هذا التراجع بضعف الطلب بقدر ما يعكس ارتفاع الكلفة النهائية للمنتج بعد إضافة تكاليف النقل والتأمين، ما يقلّص هامش التسعير ويضغط على القدرة التنافسية في الأسواق الخارجية، خاصة في القطاعات الحساسة للأسعار.
وفي هذا السياق، أعادت هذه الزيادات صياغة معادلة التصدير، إذ لم يعد الوصول إلى الأسواق مسألة لوجستية بحتة، بل بات مرتبطاً بقدرة الشركات على الحفاظ على تنافسية الأسعار بعد احتساب كلفة النقل والتأمين، وهو ما يدفع بعض المنتجين إلى إعادة تقييم وجهاتهم التصديرية أو تعديل استراتيجيات التوزيع.
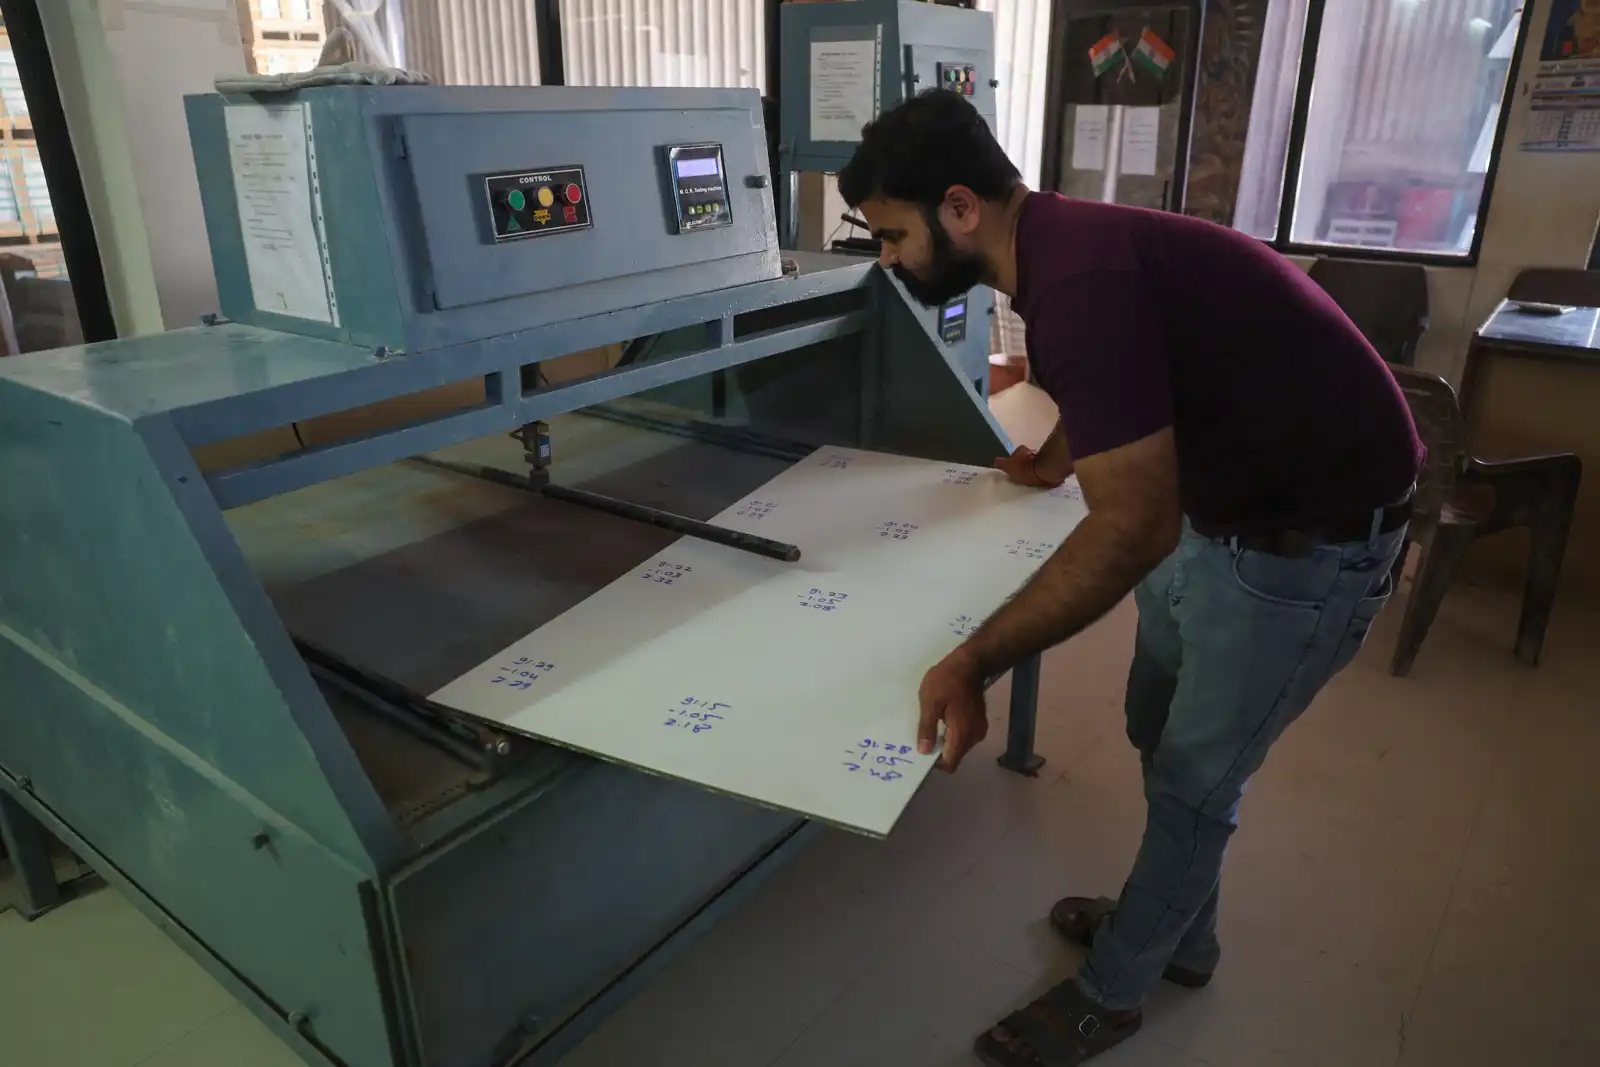
في جانب الإنتاج، تمثل الطاقة أحد أهم عناصر الكلفة، حيث يشكل الغاز الطبيعي المسال والبروبان نحو 35% من تكلفة الإنتاج، ما يجعل توفرهما عاملاً حاسماً في استمرارية التشغيل.
وتفيد «كريسيل» بأن تراجع الإمدادات أدى إلى خفض الطاقة التشغيلية في عدد من المصانع أو توقفها المؤقت، مع اقتراب النشاط الصناعي من التوقف شبه الكامل خلال شهر مارس.
ولا يقتصر هذا التطور على كونه ضغطاً مالياً، بل يمتد إلى استمرارية التشغيل، في ظل تقلص المعروض في السوق، وهو ما يحد من قدرة الشركات على تلبية الطلب حتى في حال بقائه عند مستويات مستقرة.
ويعكس هذا الوضع انتقال الضغوط من مستوى التكاليف إلى مستوى القدرة الإنتاجية نفسها، في ظل اعتماد الصناعة على تدفقات طاقة مستقرة ومنخفضة الكلفة.
في موازاة ذلك، تشير تقديرات «كريسيل» إلى أن نمو الطلب قد يتباطأ إلى ما بين 4% و5% خلال العام الحالي، مقارنة بتوقعات سابقة تراوحت بين 7% و8%.
وترجع الوكالة هذا التباطؤ إلى تراجع الإنتاج وارتفاع التكاليف، إلى جانب انخفاض الطلب في بعض أسواق الشرق الأوسط، ما ينعكس على وتيرة النشاط في القطاع. وفي هذا السياق، لم يعد التحدي في وجود الطلب بقدر ما يرتبط بقدرة الشركات على تلبيته ضمن مستويات تكلفة تنافسية.
كما تفيد التقديرات بأنه في حال استمرار الأزمة لأسابيع إضافية، قد تنخفض الإيرادات الشهرية بنسبة تتراوح بين 7% و8%، مع امتداد تأثير التوقفات التشغيلية وتحولها إلى ضغوط أكثر استدامة على أداء القطاع.
تأتي هذه التطورات في وقت تُقدّر فيه قيمة تجارة السيراميك عالمياً بما يتراوح بين 120 و140 مليار دولار سنوياً، وفق بيانات «موردور إنتليجنس» (Mordor Intelligence).
وتستحوذ الصين على نحو 30% من الصادرات العالمية، تليها الهند بحوالي 20%، بينما تركز دول مثل إسبانيا وإيطاليا على المنتجات ذات القيمة المرتفعة، بحسب بيانات «قاعدة بيانات الأمم المتحدة للتجارة الدولية» (UN Comtrade).
وفي المقابل، يواصل الشرق الأوسط تسجيل نمو في الطلب مدفوعاً بمشاريع البنية التحتية والعقارات، ما يجعله أحد أبرز مراكز الاستهلاك العالمية. غير أن المعطيات الحالية، كما تظهرها بيانات القطاع، تفيد بأن هذا الطلب لا يتحول تلقائياً إلى فرص تصديرية، في ظل ارتفاع تكلفة الوصول إلى الأسواق.
دفعت التطورات المرتبطة بالحرب في غرب آسيا شركات صناعة السيراميك إلى إعادة تقييم سلاسل التوريد، ليس فقط من زاوية الكلفة، بل على أساس مستوى المخاطر المرتبطة باستقرار النقل وتوافر الطاقة.
وتُظهر قراءة تقديرات «كريسيل» أن المنتجين، في ضوء هذه الضغوط، يتجهون إلى تقصير مسارات التوريد، وتنويع مواقع الإنتاج، مع ميل متزايد نحو الاقتراب من الأسواق النهائية لتقليل الاعتماد على النقل البحري الطويل.
ويأتي هذا التحول كاستجابة مباشرة لارتفاع تكلفة الوصول إلى الأسواق، حيث لم يعد العامل الحاسم هو كلفة الإنتاج فقط، بل الكلفة الإجمالية التي تشمل النقل والتأمين، والتي أصبحت أكثر تقلباً في ظل البيئة الجيوسياسية الحالية.
وتعكس هذه التحركات تحولاً تدريجياً في بنية الصناعة، حيث يتزايد وزن الموقع الجغرافي واستقرار الإمدادات ضمن معادلة التنافسية، إلى جانب الكلفة، وهو ما قد يدفع نحو إعادة توزيع مراكز الإنتاج عالمياً إذا استمرت هذه الضغوط.
في الوقت ذاته، تواجه الشركات ضغوطاً على الربحية، مع استمرار التكاليف الثابتة التي تمثل نحو 15% إلى 20% من تكلفة الإنتاج، إلى جانب ارتفاع التكاليف اللوجستية بنسبة تتراوح بين 3% و5%.
وبحسب تقديرات «كريسيل»، من المتوقع أن تنخفض الهوامش التشغيلية بنحو 130 إلى 150 نقطة أساس، لتصل إلى ما بين 9.3% و9.5% هذا العام، وهو أدنى مستوى خلال خمس سنوات.
وفي حال استمرار هذه الضغوط، قد تتراجع الهوامش إلى ما بين 8.2% و8.5% في السنة المالية 2027، ما يعكس استمرار الضغط على ربحية القطاع.
في ضوء هذه المعطيات، ترى «كريسيل» أن الضغوط التي تواجه القطاع ترتبط بشكل أساسي بارتفاع التكاليف وتعطل الإمدادات، أكثر من ارتباطها بضعف الطلب.
وتدفع هذه التطورات الشركات إلى تعديل نماذج الإنتاج والتوزيع، مع تزايد أهمية القرب من الأسواق واستقرار الإمدادات، في مقابل تراجع الاعتماد على سلاسل التوريد الطويلة، وهو ما قد يعيد تشكيل خريطة الإنتاج والتجارة في القطاع خلال المرحلة المقبلة.