اﻷحد 11 أكتوبر 2026 م

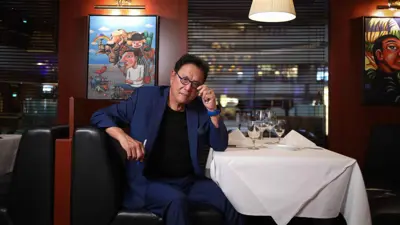
حذر رجل الأعمال الأميركي ومؤلف الكتاب الشهير «الأب الغني الأب الفقير» روبرت كيوساكي من خطورة تنامي القروض الاستهلاكية وخاصة قروض بطاقات الائتمان على الاقتصاد الأميركي، مشيراً إلى أن القروض الاستهلاكية تزيد الأشخاص فقراً.
وقال روبرت كيوساكي في منشور عبر حسابه على موقع التواصل الاجتماعي فيسبوك: «أضاف الأميركيون 21 مليار دولار إلى ديون بطاقات الائتمان في الربع الثاني من عام 2026 ويبلغ إجمالي الديون الآن 1.26 تريليون دولار».
وأضاف رجل الأعمال الأميركي: «إليك ما يريدك النظام أن تفعله: أن تكافح بشق الأنفس لسداد الحد الأدنى من الدفعات الشهرية لمدة عشرين عاماً، وأن تسدد ديون كل بطاقة ائتمان بجهدك وعرقك، وأن تعمل لساعات أطول، وتنفق أقل، وتكدح بجدية أكبر».
وأوضح رجل الأعمال الأميركي أن هذا أشبه «بالركض في حلقة مفرغة والبنك يعشق هذا الوضع»، معقباً: «هل تعرف المعنى الحقيقي للحد الأدنى للدفع؟، إنه أقل مبلغ تدفعه مقابل أطول فترة زمنية يمكن للبنك أن يبقيك فيها محاصراً».
يدعو كيوساكي إلى محاربة القروض بالمزيد من القروض لكنه يشدد: «إذا اشتريت أصلاً خاطئاً بأموال مقترضة فلن تكون قد تخلصت من الديون بل ضاعفتها، ولهذا السبب تأتي المعرفة والتعليم أولاً».
وقال كيوساكي: «سينصحك المستشارون التقليديون بتمزيق بطاقاتك والاعتماد على الميزانية الصارمة للخروج من المأزق. وضع الميزانية أمر جيد لكنه يبقي راتبك هو سلاحك الوحيد وراتبك يخضع للضريبة قبل أن تراه حتى».
وأشار رجل الأعمال الأميركي إلى أن «الأثرياء لا يلعبون هذه اللعبة. إنهم يستخدمون الديون الجيدة لشراء أصل يدر تدفقاً نقدياً مثل: مشروع تجاري صغير أو معدات أو عقار للإيجار، ثم يتركون العملاء أو المستأجرين يسددون ذلك القرض، وبمجرد أن يبدأ ذلك الأصل في توليد تدفق نقدي فائض كل شهر يأخذون تلك الأموال، أموال لم يضطروا لبذل الجهد والعرق للحصول عليها».
ارتفع إجمالي الائتمان الاستهلاكي بمقدار 8.3 مليار دولار في شهر أغسطس، ليصل إلى مستوى قياسي بلغ 5.19 تريليون دولار، بحسب بيانات الاحتياطي الفيدرالي الأميركي.
ويمثل هذا الارتفاع الزيادة الشهرية الرابعة عشرة على التوالي بإجمالي قدره 154 مليار دولار، ومنذ بداية عام 2022، ارتفع الائتمان الاستهلاكي بمقدار 684 مليار دولار.
ارتفع الائتمان غير المتجدد - الذي يشمل قروض السيارات والقروض الطلابية - بمقدار 13.1 مليار دولار في أغسطس ليصل إلى 3.84 تريليون دولار، وهو أعلى مستوى له على الإطلاق.
وفي المقابل، انخفض الائتمان المتجدد - الذي يشمل بطاقات الائتمان - بمقدار 4.8 مليار دولار ليصل إلى 1.35 تريليون دولار، مسجلاً بذلك رابع أعلى مستوى له على الإطلاق، إذ لا يزال المستهلكون الأمريكيون يقبلون على الاقتراض.
وارتفع متوسط سعر الفائدة على بطاقات الائتمان في الولايات المتحدة بمقدار 0.2 نقطة مئوية في أغسطس ليصل إلى 22.36%، وهو أعلى مستوى له منذ 12 شهراً.
وبات هذا المعدل يقل بمقدار نقطة مئوية واحدة فقط عن المستوى القياسي البالغ 23.37% المسجل في أغسطس 2024.
ومنذ عام 2021، قفز متوسط سعر الفائدة على بطاقات الائتمان بمقدار 6.5 نقطة مئوية، وعلى سبيل المقارنة كان المتوسط المسجل على مدى 5 سنوات قبل جائحة عام 2020 يبلغ 14.94%.
وفي الوقت نفسه، ارتفع متوسط سعر الفائدة على قروض السيارات الجديدة-لمدة 5 سنوات- بمقدار 0.4 نقطة مئوية في أغسطس ليصل إلى 7.54%، وهو أعلى مستوى له منذ أغسطس 2025.
ويزيد هذا المعدل بمقدار 3.5 نقطة مئوية عن مستويات ما قبل الجائحة، لكنه يقل بمقدار 0.9 نقطة مئوية عن أعلى مستوى له على الإطلاق البالغ 8.4%، والذي سُجل في أغسطس 2024، و نادراً ما كانت تكلفة اقتراض المستهلكين مرتفعة بهذا القدر.