اﻷربعاء 14 أكتوبر 2026 م

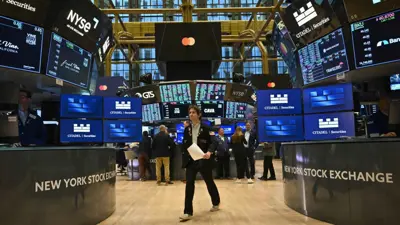
تراجعت مؤشرات الأسهم الأميركية خلال تعاملات الأربعاء، متأثرة ببيانات التضخم التي جاءت أعلى من التوقعات، ما عزز احتمالات رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة مجدداً خلال أكتوبر، ودفع عوائد سندات الخزانة إلى الارتفاع، بينما تلقى مؤشر داو جونز دعماً من مكاسب أسهم شركات الرعاية الصحية.
وبعد الافتتاح بساعة، انخفض مؤشر ستاندرد آند بورز 500 بنسبة 0.7% إلى 7,753.63 نقطة، فيما تراجع مؤشر ناسداك المجمع، الذي تغلب عليه أسهم التكنولوجيا، بنسبة 0.9% إلى 26,952.27 نقطة.
في المقابل، استقر مؤشر داو جونز الصناعي قرب مستوى 51,690.13 نقطة، متفوقاً على المؤشرين الآخرين، بدعم من ارتفاع أسهم شركات الرعاية الصحية، إذ سجلت أسهم ميرك ويونايتد هيلث وأمجين مكاسب تراوحت بين 2.2% و3.2%.
وتعرضت أسهم التكنولوجيا لضغوط نتيجة ارتفاع عوائد السندات الأميركية، إلى جانب المخاوف بشأن المنافسة الصينية المتزايدة في القطاع.
وأظهرت بيانات مكتب إحصاءات العمل الأميركي ارتفاع مؤشر أسعار المستهلكين بنسبة 0.6% خلال سبتمبر على أساس شهري، مقارنة مع 0.4% في أغسطس، وبما يتوافق مع توقعات المحللين. كما ارتفع التضخم الأساسي، الذي يستثني أسعار الغذاء والطاقة، بنسبة 0.3% على أساس شهري، متجاوزاً التوقعات البالغة 0.2%.
وعلى أساس سنوي، تسارع التضخم العام إلى 3.7%، فيما بلغ التضخم الأساسي 2.6%، ليتجاوز المؤشران توقعات الأسواق ومستوياتهما المسجلة في أغسطس.
وكانت أسعار البنزين المحرك الرئيسي للزيادة، بعدما قفزت بنسبة 9.1% خلال سبتمبر مقارنة بالشهر السابق، لتسهم بأكثر من نصف الارتفاع الشهري في مؤشر أسعار المستهلكين. كما سجلت أسعار الطاقة ارتفاعاً سنوياً بنسبة 20.4%، ما يعكس استمرار الضغوط الناجمة عن ارتفاع تكاليف الوقود.
وأعادت البيانات احتمالات رفع الفائدة خلال اجتماع الاحتياطي الفيدرالي المرتقب في وقت لاحق من أكتوبر إلى الواجهة، بعدما كانت قد تراجعت بفعل مؤشرات اقتصادية أكثر إيجابية بشأن النمو وسوق العمل والتضخم.
ووفقاً لأداة «فيد ووتش» التابعة لمجموعة سي إم إي، ارتفعت احتمالات زيادة أسعار الفائدة بمقدار 25 نقطة أساس خلال أكتوبر إلى نحو 47%، مقارنة مع نحو 22% قبل صدور بيانات التضخم.
استمرت الضغوط على أسهم التكنولوجيا، وسط تساؤلات المستثمرين بشأن الأوضاع المالية لشركات الذكاء الاصطناعي المتقدمة، وفي مقدمتها أوبن إيه آي وأنثروبيك.
وكانت المؤشرات الأميركية الرئيسية قد أغلقت تعاملات الثلاثاء على انخفاض، متأثرة جزئياً بالمخاوف بشأن قدرة شركات الذكاء الاصطناعي على تمويل استثماراتها الضخمة وتحقيق العوائد المتوقعة.
ومع ذلك، أظهرت شركات التكنولوجيا العملاقة التي تستثمر بكثافة في البنية التحتية للذكاء الاصطناعي أداءً أفضل نسبياً، إذ يرى محللو «فايتال نوليدج» أنها أكثر قدرة على تمويل توسعاتها من التدفقات النقدية التشغيلية، بدلاً من الاعتماد المفرط على الاقتراض.
وأوضح المحللون أن مصدر القلق الرئيسي لا يتعلق بجدوى تكنولوجيا الذكاء الاصطناعي أو آفاق نمو استخدامها، بل بقدرة شركات مثل أوبن إيه آي وأنثروبيك على طرح أسهمها للاكتتاب العام ضمن الجداول الزمنية والتقييمات التي يتوقعها المستثمرون المتفائلون.
وبحسب تقارير إعلامية، تعتزم أنثروبيك، المطورة لروبوت المحادثة «كلود»، الكشف عن نتائجها المالية للربع الثالث للمرة الأولى في وقت لاحق الأربعاء.
في القطاع المصرفي، واصل المستثمرون تقييم نتائج أعمال البنوك الأميركية الكبرى، وسط أداء متباين لأسهم القطاع.
وتراجعت أسهم جيه بي مورغان تشيس وغولدمان ساكس، بعد تسجيل إيرادات تداول أدوات الدخل الثابت نتائج أضعف من التوقعات، فيما انخفض سهم سيتي غروب بنسبة 5.6%، مسجلاً أسوأ أداء ضمن مؤشر «كيه بي دبليو» لأسهم البنوك.
وهبط سهم بنك أوف أميركا بنحو 8%، بعدما أعلن تراجع أرباحه خلال الربع الثالث، متأثراً بتخصيص مخصصات بقيمة 1.2 مليار دولار على خلفية غرامات أميركية مرتبطة بإخفاقات في رصد أنشطة يحتمل أن تكون غير مشروعة.
في المقابل، ارتفع سهم بلاك روك بنحو 2%، بعدما أعلنت الشركة زيادة أرباحها الفصلية، مدعومة بنمو الرسوم المحصلة من إدارة أموال العملاء.
كما أعلن مورغان ستانلي ارتفاع دخله خلال الربع الثالث، مستفيداً من قوة إيرادات تداول الأسهم في ظل تقلبات الأسواق، إلا أن سهمه تراجع بنحو 3%.
وأشار محللو «فايتال نوليدج» إلى أن نتائج البنوك الكبرى لم تكن سلبية بصورة عامة، إذ جاءت متوافقة إلى حد كبير مع التوقعات، باستثناء بعض الضعف في أنشطة تداول أدوات الدخل الثابت.
لكنهم حذروا من تنامي المخاوف بشأن احتمال أن تكون الظروف الحالية أفضل ما يمكن أن يحققه القطاع المصرفي خلال المرحلة الراهنة.
خارج القطاع المصرفي، رفعت شركة إيه إس إم إل الهولندية، المتخصصة في معدات صناعة أشباه الموصلات، توقعاتها السنوية مجدداً، مستفيدة من الطلب القوي على المعدات المستخدمة في تصنيع رقائق الذكاء الاصطناعي.
وأشارت الشركة إلى أن بعض عملائها، ومن بينهم منتجو الرقائق المتقدمة، بدأوا تثبيت طلبيات تمتد مواعيد تسليمها حتى عام 2030، ما يعكس استمرار الاستثمارات طويلة الأجل في البنية التحتية للذكاء الاصطناعي.
ورغم النظرة الإيجابية التي قدمتها الشركة بشأن الطلب المستقبلي، سجلت أسهمها المدرجة في الولايات المتحدة تراجعاً طفيفاً خلال التعاملات.
وتبقى تحركات وول ستريت مرهونة بتطورات التضخم وتوقعات أسعار الفائدة، إلى جانب نتائج أعمال الشركات الكبرى، في وقت يحاول فيه المستثمرون تقييم قدرة الاقتصاد الأميركي على تحمل مزيد من التشديد النقدي دون التأثير بصورة كبيرة في النمو وأرباح الشركات.