اﻷربعاء 23 سبتمبر 2026 ص

سجل الذهب ارتفاعاً تاريخياً جديداً الاثنين، بعدما بلغت الأونصة 3,728 دولار، مواصلاً موجة صعود استثنائية ضاعفت قيمة المعدن النفيس منذ نهاية عام 2022.
يأتي هذا الارتفاع في ظل مناخ يتسم بتصاعد التوترات الجيوسياسية والضبابية الاقتصادية، ما يعزز توقعات استمرار الزخم الصعودي خلال الأشهر المقبلة.
تُعد مشتريات البنوك المركزية المحرك الأساسي لهذه الطفرة، إلى جانب الطلب الاستثماري القوي، خصوصاً عبر الصناديق المتداولة المدعومة بالذهب (ETF). هذه الديناميكية تعكس التحولات الجيوسياسية المرتبطة بسياسات الرئيس الأميركي دونالد ترامب، من حروب تجارية وتوترات متصاعدة، فضلاً عن تساؤلات متزايدة حول استقلالية الاحتياطي الفيدرالي.
وفقاً لتقديرات «Metals Focus»، تجاوز صافي مشتريات البنوك المركزية من الذهب سنوياً منذ 2022 حاجز الألف طن، مع توقعات بأن تصل في 2025 إلى نحو 900 طن، أي ضعف متوسط المشتريات بين 2016 و2021.
تسعى الاقتصادات الناشئة على وجه الخصوص إلى تنويع احتياطاتها بعيداً عن الدولار، بعد تجميد الغرب ما يقرب من نصف الأصول الأجنبية الروسية عام 2022.
بحسب بيانات «مجلس الذهب العالمي» (WGC)، فإن الأرقام الرسمية المرسلة إلى صندوق النقد الدولي لا تعكس سوى 34% تقريباً من الطلب الحقيقي المقدر لعام 2024. وبين 2022 و2025، شكّلت البنوك المركزية نحو 23% من إجمالي الطلب السنوي على الذهب، أي ضعف حصتها خلال العقد الماضي.

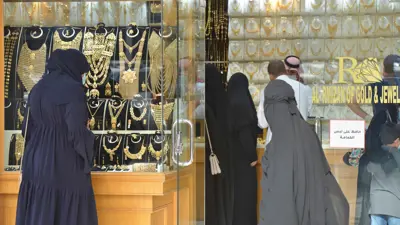
على صعيد الاستهلاك المادي، تواصل صناعة المجوهرات تراجعها؛ فقد هبط الطلب العالمي في الربع الثاني من 2025 بنسبة 14% إلى 341 طناً، وهو أدنى مستوى منذ ذروة جائحة كورونا في 2020، متأثراً بارتفاع الأسعار الذي كبَح الطلب في الصين والهند، أكبر سوقين للذهب.
تشير بيانات «Metals Focus» إلى أن إنتاج المجوهرات انخفض 9% في 2024 إلى 2,011 طن، مع توقعات بتراجع إضافي يبلغ 16% هذا العام.
أما على مستوى الاستثمار الفردي، فقد شهدت مشتريات السبائك ارتفاعاً بنسبة 10% في 2024، مقابل انخفاض حاد في الطلب على العملات الذهبية بنسبة 31%، وفق بيانات «WGC». وتُرجّح التوقعات استمرار هذا الاتجاه في 2025، مع بقاء الطلب الكلي مستقراً عند مستويات قوية.
وتتوقع «Metals Focus» زيادة 2% في صافي الاستثمار المادي هذا العام ليصل إلى 1,218 طن، مدفوعاً بالطلب الآسيوي القوي وتوقعات الأسعار الإيجابية.
كما عاد الاستثمار عبر الصناديق المتداولة إلى الواجهة بقوة، إذ سجلت تدفقات صافية بلغت 397 طناً بين يناير ويونيو، وهو أفضل أداء نصف سنوي منذ 2020. وارتفعت حيازات هذه الصناديق إلى 3,615.9 طن بنهاية يونيو، وهو أعلى مستوى منذ أغسطس 2022.
وتتوقع «Metals Focus» أن تصل التدفقات الصافية إلى 500 طن في 2025، بعد خروج محدود لم يتجاوز 7 أطنان في 2024. في المحصلة، ورغم التراجع في قطاع المجوهرات وتغير أنماط الطلب الاستهلاكي، فإن الطلب الاستراتيجي – سواء كان مؤسسياً أو جيوسياسياً أو مضارباً – يواصل دفع سوق الذهب نحو مستويات غير مسبوقة، مما يجعل المعدن الأصفر أحد أبرز المستفيدين من حالة عدم اليقين العالمية.