اﻷربعاء 16 سبتمبر 2026 ص
إعادة الشراء تمنح السوق مهلة
الديون العالمية تطارد الحكومات

انخفض عائد سندات الخزانة الأميركية اليوم الأربعاء دون ذروة عقدين، بعد تصريحات وزير الخزانة الأميركية سكوت بيسنت التي دافع فيها عن التدخل في السوق لكبح جماح العوائد الذي كاد يفجر أزمة ثقة في الأصول الأميركية تمتد آثارها إلى سوق الدين العالمي.
استند بيسنت إلى نجاح مزادين أعقبا إعادة شراء الديون طويلة الأجل، معتبراً أن التدخل ضخ السيولة ومنع سيناريو أشد، رغم بقاء عائد العشر سنوات قريباً من 5%.
تفصل البنوك بين تهدئة اضطرابات التداول ومعالجة أسباب البيع؛ إذ ترى أن التضخم والديون الحكومية ووفرة الإصدارات تبقي تكلفة الاقتراض العالمية تحت الضغط المتواصل.
يرى «كومرتس بنك» أن التضخم وارتفاع النفط وزيادة الاقتراض الحكومي وإصدارات شركات الذكاء الاصطناعي اجتمعت لدفع العوائد الأميركية طويلة الأجل إلى الصعود.
قال بيسنت أمام لجنة الخدمات المالية في مجلس النواب إن ارتفاع العوائد يعود إلى «قضايا عالمية»، مؤكداً أن سوق السندات الأميركية يظل الأفضل أداءً بين الأسواق المتقدمة.
ودافع الوزير عن إعادة شراء الديون طويلة الأجل، قائلاً إن الحكم على نتائجها يتطلب مقارنة حركة العوائد بما كان يمكن أن يحدث في غياب تدخل الخزانة وضخ السيولة.
استشهد بيسنت بتنفيذ اثنين من أنجح مزادات سندات الخزانة خلال 20 عاماً، معتبراً الطلب المسجل دليلاً على استمرار الثقة العالمية في الأصول والنظام المالي الأميركي.
كما أقر بيسنت بأن الحاجة إلى معالجة العجز تمثل أحد العوامل المؤثرة في عائد السندات لأجل 10 سنوات، بالتزامن مع تجاوز الدين الحكومي الأميركي 40 تريليون دولار.

رفعت الخزانة سقف إحدى عمليات إعادة شراء الديون طويلة الأجل إلى 6 مليارات دولار، ضمن برنامج يستهدف تحسين السيولة في الإصدارات القديمة ودعم كفاءة التداول.
ويرى «كومرتس بنك» أن إعادة الشراء تعالج اختلال السيولة، من دون أن تزيل أسباب ارتفاع العوائد الناتجة عن التضخم والعجز واتساع احتياجات الحكومة إلى التمويل.
محللو «نيوبرغر بيرمان» قالوا إن التدخل قد يخفف اضطرابات التداول، بينما يحتاج تراجع العوائد بصورة مستدامة إلى هدوء الطاقة واستعادة الطلب على الآجال الطويلة.
يرى بنك «آي إن جي» أن تدخل الخزانة قد يهدئ موجة البيع مؤقتاً، غير أن استقرار سوق السندات يتطلب معالجة العجز وتراجع التضخم واستعادة الطلب على الديون طويلة الأجل.
كذلك قال محللو «ستاندرد تشارترد» إن برنامج إعادة الشراء لا يتجاوز «قطرة في بحر» مقارنةً بموجة البيع، محذرين من أن محدودية حجمه قد تجعل التدخل إشارة قلق تزيد حساسية السوق.
وترى وكالة «فيتش» أن ديون حكومات الأسواق المتقدمة ستزيد 4.2 تريليون دولار إلى 75.8 تريليون بنهاية 2026، بما يعادل 104% من الناتج المحلي الإجمالي المجمع.
كما قدرت مؤسسة التمويل الدولية أن خدمة ديون دول منظمة التعاون الاقتصادي والتنمية قد تتجاوز تريليوني دولار، مع انتقال العوائد المرتفعة تدريجياً إلى الاستحقاقات الجديدة.
دافع بيسنت عن مشاركة الولايات المتحدة واليابان في تدخل لدعم الين بتكلفة وصفها بالمتواضعة، معتبراً ارتفاع العملة اليابانية مفيداً كذلك للمصدرين الأميركيين.
الوزير قال إن صعود الين يقلل حاجة طوكيو إلى بيع الأصول الأميركية للدفاع عن عملتها، ما يحمي الطلب الياباني على سندات الخزانة ويحد من ضغوط العوائد المرتفعة.
يربط محللو العملات في «ميزهو» بنك التدخل بمكانة اليابان بين أكبر حائزي الدين الأميركي، إذ قد يؤدي بيع السندات لتمويل الدفاع عن الين إلى زيادة المعروض والضغط على الأسعار.
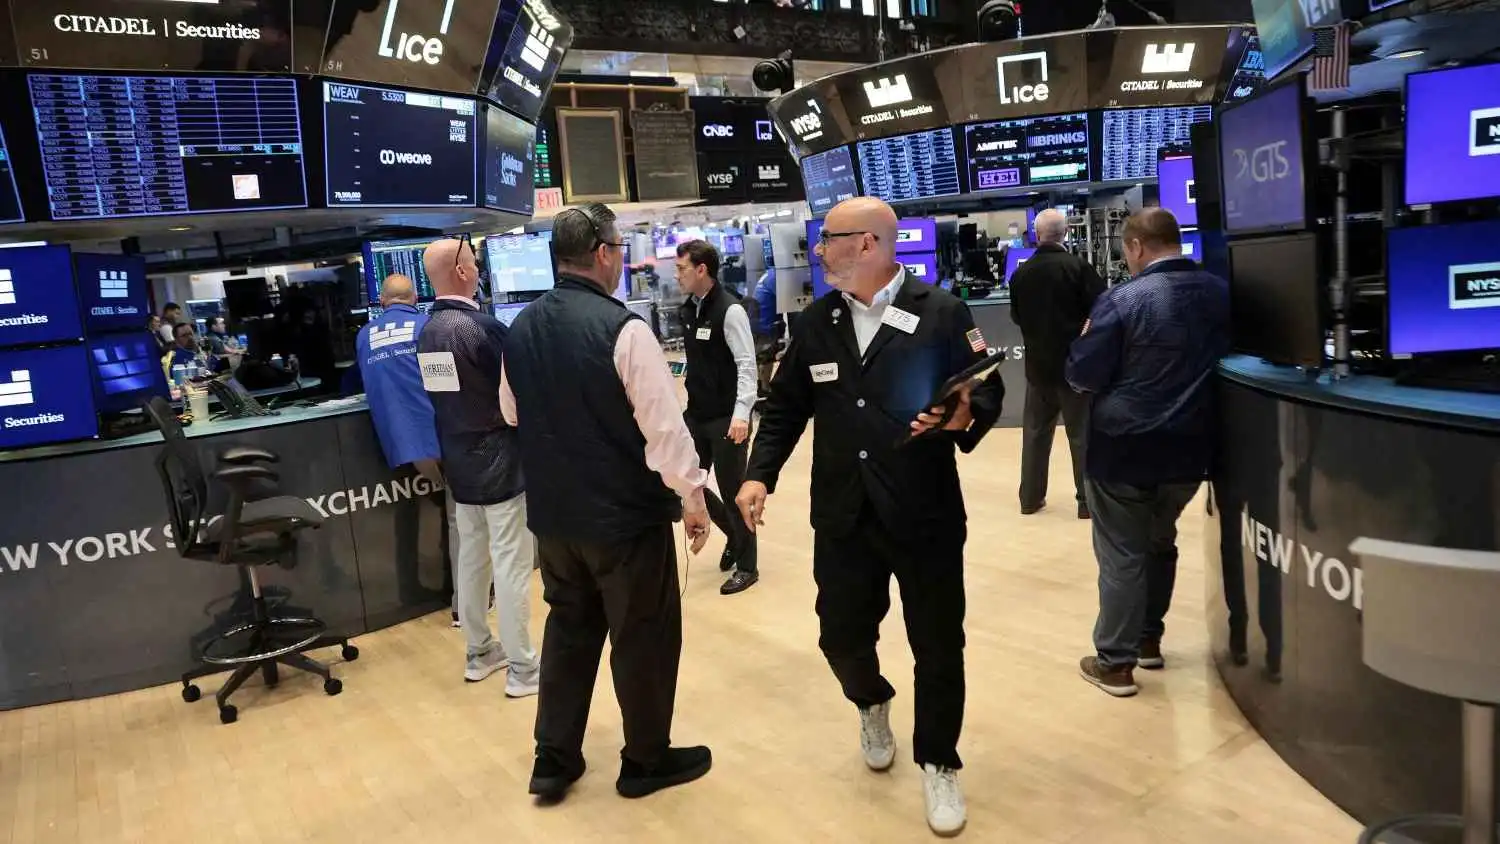
يرى بنك «آي إن جي» أن ضعف الطلب على الآجال الطويلة وزيادة المعروض يرفعان علاوة الأجل، محذراً من أن فقدان السيطرة عليها قد يدفع عائد العشر سنوات نحو 6%.
أظهر مسح «بنك أوف أميركا» أن القفزة غير المنظمة في عوائد السندات أصبحت أكبر مخاطر الأسواق، مع زيادة رهانات المستثمرين على انخفاض أسعار سندات الخزانة الأميركية.
من جهته، يرى «إتش إس بي سي» أن الصعود السريع للعوائد يضغط على الأسهم عبر زيادة معدل خصم الأرباح، بينما تمتد تكاليفه إلى الرهن العقاري وتمويل الشركات والحكومات.
يعتبر بيسنت نجاح المزادات دليلاً على أن إعادة الشراء احتوت اضطراب السيولة وحافظت على الثقة، مستنداً إلى استمرار الطلب العالمي على الدين والدولار الأميركي.
أما «كومرتس بنك» و«نيوبرغر بيرمان» فيعتبران أن الأداة تمنح السوق وقتاً ولا تفكك جذور الأزمة، ما لم تتراجع الطاقة والتضخم والإصدارات الحكومية ويعود الطلب إلى السندات الطويلة.