اﻷثنين 19 أكتوبر 2026 م

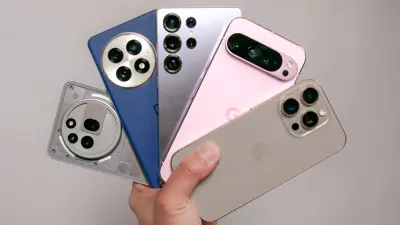
تراجعت شحنات الهواتف الذكية في الصين والهند –أكبر سوقين للهواتف في العالم- في الربع الثالث من عام 2026 بأكبر معدل منذ سنوات، ما مثل تحولاً كبيراً في السوق العالمي للهواتف.
وتشير تقديرات مؤسستين بحثيتين إلى أن ارتفاع تكاليف الشحن وأسعار رقائق الذاكرة أديا إلى ارتفاع أسعار الهواتف الذكية الجديدة مما دفع المستهلكين إلى إعادة تقييم اختياراتهم.
بحسب مؤسسة كاونتربوينت ريسيرش، انخفضت شحنات الهواتف الذكية في الصين بنسبة 10% على أساس سنوي في الربع الثالث من عام 2026، مسجلةً بذلك أدنى مستوى لها في الربع الثالث منذ عام 2012.
وقالت كاونتربوينت ريسيرش «أدى استمرار ارتفاع أسعار الذاكرة إلى زيادة ملموسة في تكلفة المواد، إلى جانب تفاقم نقص الإمدادات، مما تسبب في تراجع أكثر حدة خلال النصف الثاني من العام».
وأشارت مؤسسة «أومديا» إلى انخفاض شحنات الهواتف الذكية إلى الهند بنسبة 26% على أساس سنوي لتصل إلى 35.8 مليون وحدة في الربع الثالث من عام 2026، وهو أدنى مستوى لشحنات الربع الثالث منذ عام 2016.
وقالت «أومديا»، «أدى ارتفاع أسعار الهواتف الذكية وحذر المستهلكين في الإنفاق إلى تراجع الطلب على استبدال الأجهزة، مما دفع الشركات المصنعة إلى تبني استراتيجيات متحفظة فيما يتعلق بالمخزون. كما ساهم ضعف الشحنات الموجهة عبر القنوات الإلكترونية في زيادة الضغوط، في حين أدى حلول عيد (ديوالي) في وقت متأخر هذا العام إلى تفاقم الانكماش في هذا الربع، إذ تسبب ذلك في ترحيل جزء كبير من مخزون الأعياد المخصص للمتاجر التقليدية من شهر سبتمبر إلى شهر أكتوبر».
استحوذت هواوي وآبل على 40% من الشحنات إلى الصين مما وسّع تفوقهما على منافسيهما، ويشير إلى أن التواجد القوي في السوق المتميزة يُعدّ ميزة تنافسية خلال أزمة نقص الذاكرة، بحسب بيانات كاونتربوينت ريسيرش.
حافظت هواوي على ريادتها السوقية في الربع الثالث، مدعومةً باستراتيجية تسعير مستقرة نسبياً، إذ ارتفعت حصتها السوقية من 16% في الربع الثالث من 2025 إلى 21.3% في الربع الثالث من 20226. مع ذلك من المتوقع أن تؤثر الزيادات السعرية منذ سبتمبر سلبا على مبيعات الربع الرابع.
أما آبل فقد شهدت سلسلة آيفون 18 برو إطلاقاً مبكراً قوياً في الصين مدعومةً بتأجيل إطلاق الطراز الأساسي وتضييق الفجوة السعرية مع أجهزة أندرويد المتميزة، مما عزز جاذبيتها التنافسية ورفع حصتها لسوقية من 14.7% في الربع الثالث من 2025 إلى 19.5% في الربع الثالث من 2026.
ومع انضمام كل من آبل وهواوي إلى رفع الأسعار، بات من الصعب على الشركات المصنعة استيعاب ارتفاع تكاليف الذاكرة داخلياً، مما يزيد الضغط على طلب المستهلكين.
قالت أومديا «استعادت سامسونغ صدارة المبيعات لأول مرة منذ الربع الأول من عام 2024، إذ شحنت 6.7 مليون هاتف مدعومةً بهواتف Galaxy A07 وA17 وA27. وساهمت سلسلة Galaxy S26، والهواتف القابلة للطي Z الجديدة، وهاتف S26 FE في توسيع تشكيلة منتجاتها ذات القيمة العالية، بينما دعمت عروض استرداد النقود من البنوك ومزايا الاستبدال وخيارات التمويل طويلة الأجل عمليات الترقية عبر مختلف فئات الأسعار».
وارتفعت حصة سامسونغ من سوق الهواتف الذكية بالهند من 14% في الربع الثالث 2025 إلى 19% في الربع الثالث من 2026 على الرغم من تراجع حجم الشحنات 1% من 6.8 مليون هاتف في الربع الثالث 2025 إلى 6.7 مليون هاتف في الربع الثالث 2026.
وتراجعت شركة فيفو إلى المركز الثاني بشحنات بلغت 6.4 مليون وحدة بانخفاض قدره 34% على أساس سنوي وهو أكبر انخفاض بين الشركات الخمس الأولى. وأدى الارتفاع المتكرر في الأسعار إلى اضطراب تخطيط مخزون قنوات التوزيع، بينما أدى محدودية المعروض من الهواتف منخفضة التكلفة إلى إضعاف قدرتها التنافسية. واعتمدت الشحنات بشكل رئيسي على هاتفي Y11 5G وY21 5G، بينما ساهمت سلسلة S العائدة، وعلى رأسها هاتف S2، في زيادة حجم المبيعات.
واحتلت شركة أوبو المركز الثالث بشحنات بلغت 4.9 مليون وحدة، بانخفاض قدره 24% على أساس سنوي، فيما جاءت شركة شاومي في المركز الرابع بشحنات بلغت 4.7 مليون وحدة، بانخفاض قدره 28% على أساس سنوي.
أكملت آبل قائمة الخمسة الأوائل في سوق الهواتف الذكية الهندية بشحنات بلغت 3.9 مليون وحدة، مدعومة بتوفير المخزون لدى قنوات التوزيع تحسباً لزيادات الأسعار المتوقعة، واستمرار الطلب على طرازي آيفون 17 وآيفو 16.