الخميس 24 سبتمبر 2026 ص
قوة الفرنك السويسري تعيد الفائدة السلبية
تراجع التضخم يحرج صناع السياسة النقدية

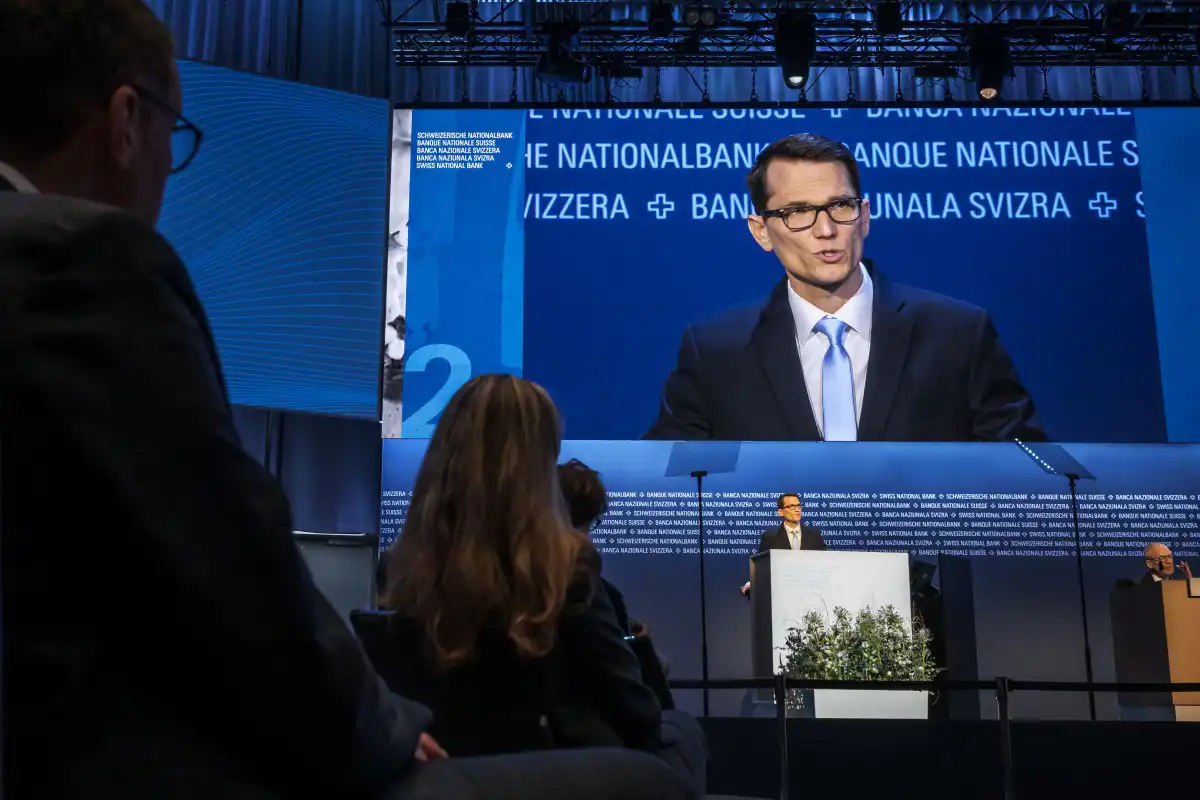
أبقى البنك الوطني السويسري أسعار الفائدة عند الصفر اليوم الخميس، للمرة السادسة على التوالي منذ بلوغ المعدل هذه المنطقة في يونيو 2025، وسط تضخم منخفض وفرنك قوي يحدان من الحاجة إلى تشديد جديد.
ويأتي التثبيت في وقت تتحرك فيه بنوك مركزية كبرى نحو التشديد بسبب صدمة الطاقة، بينما تظل سويسرا استثناءً نسبياً مع بقاء التضخم داخل نطاق البنك واستمرار قوة العملة المحلية.
وأكد البنك استعداده للتدخل في سوق الصرف عند الحاجة، بينما تترك المستويات شديدة الانخفاض للفائدة الباب مفتوحاً أمام سؤال عودة السياسة السالبة إذا تعرض الاقتصاد لصدمة انكماشية جديدة.

كتبت كبيرة الاقتصاديين لدى بنك«آي إن جي»، شارلوت دو مونبلييه، أن الاقتصاد السويسري حقق أداءً أفضل من المتوقع، لكن التضخم لا يزال منخفضاً بدرجة لا تبرر تغيير السياسة النقدية الحالية.
ويتوقع «آي إن جي» بقاء سعر الفائدة عند 0% خلال الأرباع المقبلة، مشيرة إلى أن النمو الأقوى والفرنك الأضعف قليلاً لا يمثلان حتى الآن تهديداً تضخمياً يستدعي التشديد.
وأضافت المؤسسة أن البنك يستطيع الانتظار ومراقبة مسار الأسعار وسعر الصرف، خصوصاً مع بقاء التضخم داخل النطاق الذي يعرفه البنك الوطني السويسري باعتباره متوافقاً مع استقرار الأسعار.
قال كبير الاقتصاديين لدى «بيكتيه لإدارة الأصول»، نيكولاي ماركوف، إن عتبة العودة إلى الفائدة السالبة أصبحت أعلى مما كانت عليه في 2015، وإن البنك لا يبدو مستعداً لاستخدامها في المرحلة الحالية.
وتوقع ماركوف استمرار تثبيت الفائدة لفترة ممتدة، مشيراً إلى أن البنك الوطني السويسري يملك أدوات أخرى لمواجهة صعود الفرنك قبل اللجوء مجدداً إلى خفض المعدل تحت الصفر.
وكان البنك قد أوصل الفائدة إلى الصفر في يونيو 2025، لكنه امتنع منذ ذلك الحين عن العودة إلى السالب رغم فترات من التضخم شديد الانخفاض وقوة الفرنك.
قالت الخبيرة الاقتصادية لدى «جوليوس باير»، صوفي ألترمات، إن الارتفاع الحاد للفرنك يمثل القلق الأكثر إلحاحاً بالنسبة للبنك الوطني السويسري، خصوصاً عندما تدفع تدفقات الملاذ الآمن العملة إلى الصعود سريعاً.
وأشارت إلى أن التدخل في سوق العملات يظل الأداة الرئيسية لمواجهة هذا النوع من الارتفاع، بدلاً من العودة مباشرة إلى أسعار فائدة سالبة.
وكان البنك قد رفع في مارس درجة استعداده للتدخل بعد صعود الفرنك إلى أعلى مستوى أمام اليورو منذ أكثر من عقد، في إشارة إلى تفضيل أداة الصرف عند اشتداد ضغوط العملة.
قال كبير الاقتصاديين الأوروبيين لدى «كابيتال إيكونوميكس»، أندرو كينينغهام، إن انتقال ارتفاع أسعار الطاقة إلى التضخم السويسري سيظل محدوداً مقارنة باقتصادات أخرى.
وأضاف أن قوة الفرنك تساعد على كبح أثر الطاقة المستوردة، ما يجعل عتبة رفع الفائدة في سويسرا أعلى من نظيرتها لدى البنك المركزي الأوروبي.
وتظل هذه البيئة مختلفة عن معظم الاقتصادات الكبرى، إذ بدأت بنوك مركزية في إعادة التشديد بسبب ارتفاع الطاقة، بينما يحافظ البنك السويسري على الفائدة عند الصفر.
أظهر مسح «جمعية المصرفيين السويسريين» أن جميع المصرفيين المشاركين يتوقعون بقاء الفائدة عند 0% حتى نهاية 2026، بينما يتوقع 60% استمرارها دون تغيير خلال 2027.
ويرجح 40% من المشاركين بدء رفع الفائدة خلال العام المقبل، ويتوقع معظمهم وصولها إلى 0.25%، بينما يرى مشارك واحد احتمال ارتفاعها إلى 0.50%.
وتعني هذه التوقعات أن السيناريو الأساسي في القطاع المصرفي لا يتجه نحو العودة إلى السالب، بل نحو تثبيت ممتد قبل احتمال بدء رفع محدود إذا تحسن التضخم والنمو.
قال البنك الوطني السويسري سابقاً، إن العودة إلى أسعار فائدة سالبة تظل ضمن أدواته الممكنة، لكنه شدد على أنها خطوة لن يتخذها بسهولة بسبب آثارها على القطاع المصرفي والأسواق.
وتشير تقديرات «بيكتيه» و«جوليوس باير» و«آي إن جي» إلى أن التدخل في سوق الصرف والتثبيت المطول يظلان الخيارين المفضلين حالياً أمام أي ضغوط ناتجة عن قوة الفرنك.
أما العودة إلى ما دون الصفر فتظل مرتبطة بصدمة أقوى في التضخم أو النمو أو العملة، لا بمجرد استمرار السياسة الحالية عند مستوى 0%.