اﻷثنين 19 أكتوبر 2026 ص

أعادت موجة التراجعات التي ضربت أسهم اسهم الذكاء الاصطناعي في الأسواق الأميركية تسليط الضوء على التحديات المالية التي تواجه الصناعة، مع تصاعد الضغوط التضخمية وارتفاع تكاليف التمويل واشتداد المنافسة في سوق الرقائق. وفي ظل هذه التطورات، تتجه الأنظار إلى الشركات الأكثر قدرة على إدارة نفقاتها وتحويل استثماراتها التقنية إلى عوائد فعلية.
جاءت موجة التراجع في أسهم التكنولوجيا وسط تجدد المخاوف التضخمية في الولايات المتحدة، مع تسجيل أسعار المستهلكين ارتفاعاً سنوياً تجاوز توقعات الأسواق، إلى جانب زيادة ملحوظة في أسعار المنتجين.
وتثير هذه التطورات مخاوف من استمرار أسعار الفائدة المرتفعة؛ ما يزيد تكلفة الاقتراض اللازم لتمويل مراكز البيانات والبنية التحتية للذكاء الاصطناعي. ويضع ذلك الشركات أمام معادلة أكثر تعقيداً، إذ تحتاج إلى مواصلة الاستثمار في الحوسبة والرقائق لتلبية الطلب المتزايد، في وقت تصبح فيه مصادر التمويل أكثر تكلفة.
وحذّر الرئيس التنفيذي لشركة «برودكوم» (Broadcom) هوك تان، من أن الوصول إلى رأس المال قد يصبح أحد أبرز القيود أمام توسع الصناعة، خصوصاً مع ارتفاع الاحتياجات التمويلية للمشروعات المرتبطة بالذكاء الاصطناعي.
لم تقتصر الضغوط على تقييمات الأسهم، بل امتدت إلى الشركات المرتبطة بتطوير البنية التحتية للذكاء الاصطناعي. وتراجعت أسهم شركات الذاكرة، بينها «ميكرون» (Micron) و«سان ديسك» (SanDisk) و«ويسترن ديجيتال» (Western Digital) و«سيغيت» (Seagate)، وسط مخاوف من اشتداد المنافسة بعد تطورات أعلنتها الشركة الصينية «سي إكس إم تي» (CXMT) في تصميم رقائق الذاكرة الأكثر كفاءة.
وقد يؤدي دخول منافسين جدد وتوسع المعروض إلى الضغط على الأسعار وهوامش الأرباح؛ ما يجعل الشركات مطالبة بتحسين كفاءتها التشغيلية والحفاظ على قدرتها التنافسية.
وفي قطاع الحوسبة السحابية المخصصة للذكاء الاصطناعي، تعرضت أسهم «كور ويف» (CoreWeave) لضغوط حادة، بالتزامن مع تصاعد المخاوف بشأن مستويات الديون وتكاليف التمويل. وتثير هذه التطورات تساؤلات بشأن قدرة بعض الشركات على مواصلة التوسع إذا تأخرت الإيرادات المتوقعة عن تغطية الالتزامات المالية.
كما امتدت موجة البيع إلى قطاع الأمن السيبراني، لتشمل شركات مثل «بالو ألتو نتوركس» (Palo Alto Networks) و«كراود سترايك» (CrowdStrike)، في مؤشر على أن الضغوط لم تعد محصورة في الشركات المنتجة للرقائق أو المشغلة لمراكز البيانات.
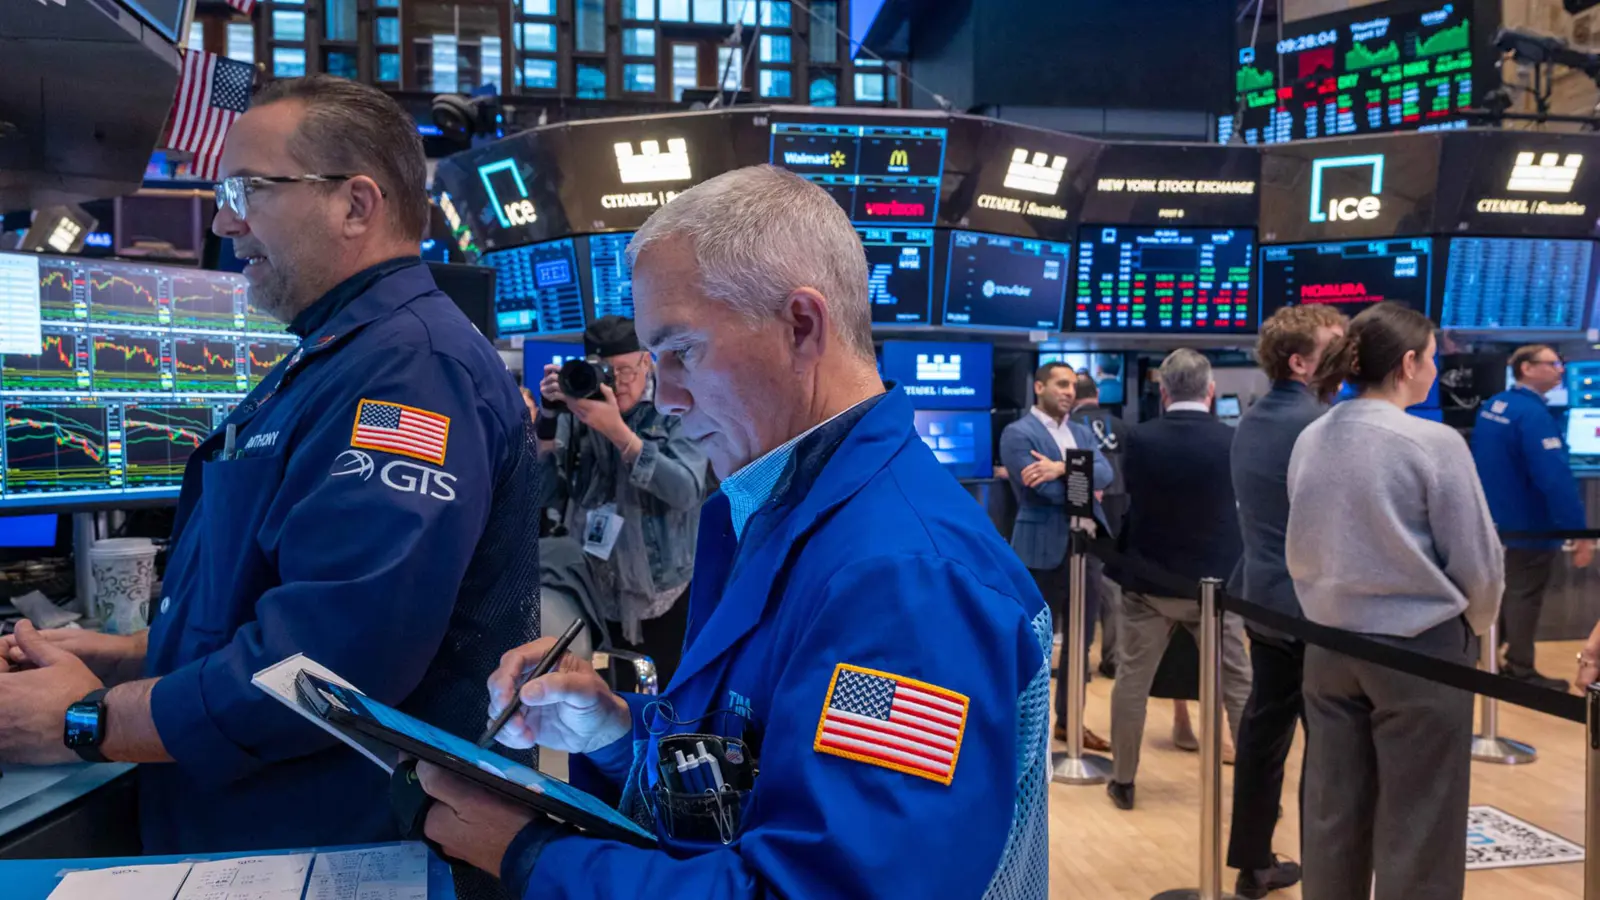
رغم التراجعات، لم تتعرض جميع شركات التكنولوجيا للضغوط نفسها. فقد أظهرت «ميتا» (Meta) و«مايكروسوفت» (Microsoft) أداءً أفضل نسبياً من عدد كبير من أسهم القطاع، مستفيدتين من تنوع مصادر الإيرادات والقدرة على توظيف الذكاء الاصطناعي في تطوير الخدمات القائمة.
وتراهن «ميتا» على تطوير نماذج الذكاء الاصطناعي لتحسين خدماتها الإعلانية وفتح مصادر دخل إضافية، بينما تستفيد «مايكروسوفت» من توسع منصتها السحابية «أزور» (Azure) وتطوير مساعدها الذكي «كوبايلوت» (Copilot).
وتعكس هذه الإستراتيجية اتجاهاً مهماً في السوق، إذ بات المستثمرون أكثر اهتماماً بقدرة الشركات على إثبات الجدوى التجارية لاستثماراتها، بدلاً من الاكتفاء بالتوقعات المتعلقة بنمو الذكاء الاصطناعي مستقبلاً.
وسجلت «سيلزفورس» (Salesforce) بدورها تحسناً في أداء أسهمها خلال الأسبوع، رغم استمرار الضغوط التي واجهتها منذ بداية العام، في إشارة إلى أن بعض الشركات قد تستعيد جاذبيتها عندما تتراجع التقييمات وتتحسن توقعات الأعمال.
امتدت الصورة المتباينة إلى القطاع المصرفي، حيث أظهرت نتائج بعض المؤسسات المالية قوة في أنشطة تداول الأسهم والخدمات المصرفية الاستثمارية، بينما استفادت بنوك أخرى من استقرار هوامش الفائدة وتحسن الإيرادات.
وتوضح هذه التطورات أن الأسواق لا تتحرك وفق نتائج الشركات وحدها، بل تتأثر أيضاً بتوقعات التضخم وأسعار الفائدة ومخاطر التمويل. لذلك، يبرز تنويع المحافظ بين قطاعات مختلفة باعتباره وسيلة للحد من مخاطر التركّز في موجة استثمارية واحدة.
وفي المرحلة المقبلة، ستتوقف قدرة شركات الذكاء الاصطناعي على استعادة ثقة المستثمرين بدرجة كبيرة على متانة ميزانياتها، وكفاءة إنفاقها، ومدى قدرتها على تحقيق إيرادات تتناسب مع حجم الاستثمارات التي تضخها في هذه الصناعة.