اﻷحد 18 أكتوبر 2026 ص

قد يجد مقترض متعثر في المغرب نفسه أمام دائن جديد بدلاً من البنك الذي منحه القرض، إذا مضى مشروع استثماري مقترح لشراء الديون المتعثرة إلى التنفيذ. انتقال قد يفتح مجالاً لإعادة الجدولة أو التفاوض على تسوية، لكنه لا يعني إسقاط الدَّين، ولا يضمن حصول جميع المقترضين على تخفيضات.
المشروع الذي تدرسه مؤسسة التمويل الدولية «IFC» مع مجموعة «إيوس» الألمانية، بقدرة استثمارية تصل إلى 60 مليون يورو، يطرح سؤالين متلازمين: هل يساعد المقترضين على استعادة توازنهم المالي؟ وهل تتحول الموارد التي تحصل عليها البنوك إلى تمويل جديد للمقاولات والإنتاج؟
ووفقاً للإفصاح المنشور لدى مؤسسة التمويل الدولية، يستهدف المشروع شراء قروض متعثرة للأفراد والمقاولات الصغيرة والمتوسطة والشركات، إضافة إلى أصول عقارية آلت ملكيتها إلى مؤسسات مالية مغربية. وتصل مساهمة كل طرف إلى 30 مليون يورو. وظلت صفحة المشروع، عند مراجعتها لإعداد هذه المادة، تعرض حالته باعتباره بانتظار الموافقة، رغم إدراج 15 أكتوبر 2026 موعداً متوقعاً لعرضه على مجلس الإدارة.
وفي تصريحات لـ«إرم بزنس»، يرى الخبير الاقتصادي المغربي إدريس عيسوي أن شراء الديون بأسعار مخفّضة قد يمنح المستثمر مساحة للتفاوض مع المقترضين.
فيما يشدد الخبير والمستشار في الاقتصاد والتخطيط الإستراتيجي، محمد أمين سامي، على ضرورة الفصل بين تحسن ميزانية البنك، واستدامة تسوية المقترض، والأثر الفعلي على الإنتاج والوظائف.
يوضح عيسوي أن انتقال ملكية الدَّين إلى جهة متخصصة يغيّر الطرف الذي يتولّى المطالبة بالسداد، وقد تصاحبه طريقة مختلفة في التواصل والتفاوض والتحصيل، ضمن الإطار القانوني والتعاقدي الذي يحكم العملية.
وبحسب تقديره، تستطيع الجهات التي تشتري الديون بأقل من قيمتها الاسمية قبول تسويات تحقق لها عائداً، حتى مع منح المقترض تخفيضاً في المبلغ المطلوب أو فوائد التأخير.
لكن هذه المساحة لا تتحول تلقائياً إلى حق في الخصم، بل تتوقف على إستراتيجية المستثمر وظروف كل ملف.
ويميز عيسوي بين مستثمر يبحث عن تحصيل نقدي سريع، وآخر قد يستهدف، في بعض صفقات ديون الشركات، إعادة الهيكلة أو امتلاك حصة أو أصول.
وهذه سيناريوهات يطرحها لتفسير اختلاف إستراتيجيات الاستثمار في الديون المتعثرة، وليست أهدافاً معلنة للمشروع المقترح في المغرب.
وتدخل قدرة المقترض على تقديم مبلغ فوري ضمن عوامل التفاوض، إلى جانب وضعه المالي، واحتمالات التعافي أو التصفية، وكلفة التقاضي ومدته. كما تختلف المعادلة بين دين مضمون برهن أو أصول ذات قيمة، ودين غير مضمون يصعب تحصيله.
ويرى عيسوي أن وجود ضمان قوي قد يقلل استعداد المستثمر للتنازل، بينما قد تجعل كلفة الملاحقة وضعف فرص الاسترداد التسوية الودية أكثر جاذبية. لكنه لا يعدّ تعثر المقترض ضماناً لقبول تسوية منخفضة.
ويضيف سامي أن انتقال الدَّين لا يمنح الدائن الجديد حرية تغيير الشروط كيفما شاء، ولا يلغي حقوق المقترض القانونية والتعاقدية.
ويشدّد على توثيق الرصيد والمصاريف وشروط أي اتفاق بوضوح، محذراً من أن انخفاض القسط الشهري قد يخفي ارتفاعاً في الكلفة الإجمالية نتيجة تمديد السداد.
ومن جانبه، يدعو عيسوي إلى الحصول على وثيقة تثبت التسوية أو إبراء الذمة عند إتمامها، ومتابعة تحديث الوضع لدى الجهات المعنية، بدلاً من افتراض أن بيع الدَّين يمحو سجل التعثر تلقائياً.
على مستوى البنوك، يشرح سامي أن بيع القروض المتعثرة يحوّل أصلاً يصعب تحصيله إلى مقابل نقدي، وينقل إدارته إلى جهة متخصصة. وإذا انتقلت المخاطر فعلياً واستوفيت الشروط المحاسبية والاحترازية، فقد تتسع قدرة البنك على منح قروض جديدة.
لكنه يرفض الخلط بين السيولة ورأس المال والمخصصات. فالسيولة هي المقابل الذي يحصل عليه البنك من البيع، بينما يتأثر رأس المال بثمن الصفقة والخسارة المحققة، وتغير حجم الأصول المرجحة بالمخاطر.
أما المخصصات فهي اعتراف محاسبي بخسائر متوقعة، وليست أموالاً نقدية محفوظة تتحرر تلقائياً عند البيع.
ولهذا، لا يضمن التخلص من الديون المتعثرة زيادة إقراض المقاولات؛ إذ قد يستخدم البنك السيولة لتقليص احتياجاته التمويلية أو تعزيز احتياطياته أو شراء أصول أخرى. وقد يحد ضعف الطلب الاستثماري أو ارتفاع مخاطر المقترضين من التوسع الائتماني.
ويقترح سامي تحديد خط أساس قبل البيع، يتضمن حجم تمويل المقاولات، وعدد المستفيدين، وتوزيع القروض بين الاستثمار ورأس المال العامل، ثم وضع أهداف قابلة للقياس خلال 12 إلى 24 شهراً، إذا أُدرجت ضمن الاتفاقات.
ويطالب بتتبع التمويل المصروف فعلياً، وفصل القروض الجديدة عن تجديد تمويلات قائمة أو إعادة تصنيفها، مع تحسين المعلومات المحاسبية للمقاولات، والضمانات المناسبة، وتقليص آجال الأداء، دون إضعاف معايير منح الائمان.
ويتقاطع ذلك مع رؤية عيسوي للمشروع باعتباره فرصة لتخفيف أعباء القروض المتعثرة، وتطوير سوق أكثر تنظيماً لإدارتها، شريطة أن تظهر نتائجه في تمويل النشاط الاقتصادي، ومعالجة التزامات المدينين.
بالنسبة إلى المقاولات، يرى سامي أن الأكثر قابلية للاستفادة هي المنشآت التي تمتلك سوقاً، وزبائن، ونشاطاً يحقق عائداً، لكنها تعاني عدم توافق مواعيد تحصيل إيراداتها مع أقساط ديونها.
ويوضح أن الاختبار يتمثل في قدرتها، بعد إعادة الهيكلة، على تغطية التشغيل والأجور وخدمة الدين، ووجود طلبيات فعلية وإدارة مستعدة للإصلاح. أما استمرار الخسائر من دون أفق تجاري مقنع، فيجعل تمديد الآجال تأجيلاً للمشكلة.
وفي الملفات المرتبطة بمنزل أو بأصول تشغيلية، يطالب عيسوي بإعطاء التفاوض والوساطة وإعادة الهيكلة مساحة قبل الانتقال إلى التنفيذ، مع إخطار واضح ومهل مناسبة، وبحث بدائل تحافظ على أكبر قدر ممكن من قيمة الأصل واستمرار النشاط.
ويطرح ضمن الضمانات التي يدعو إلى بحثها تعاقدياً وتنظيمياً: فترات السماح، وضبط مخاطر ارتفاع الفائدة، والتغطيات التأمينية المناسبة، وإمكان بيع جزء من الأصول أو السماح للمقترض ببيع الأصل بنفسه وفق الضوابط، عندما يكون ذلك كافياً لتسوية الالتزام. وهي مقترحات للحماية، وليست مزايا أعلن المشروع منحها تلقائياً للمقترضين.
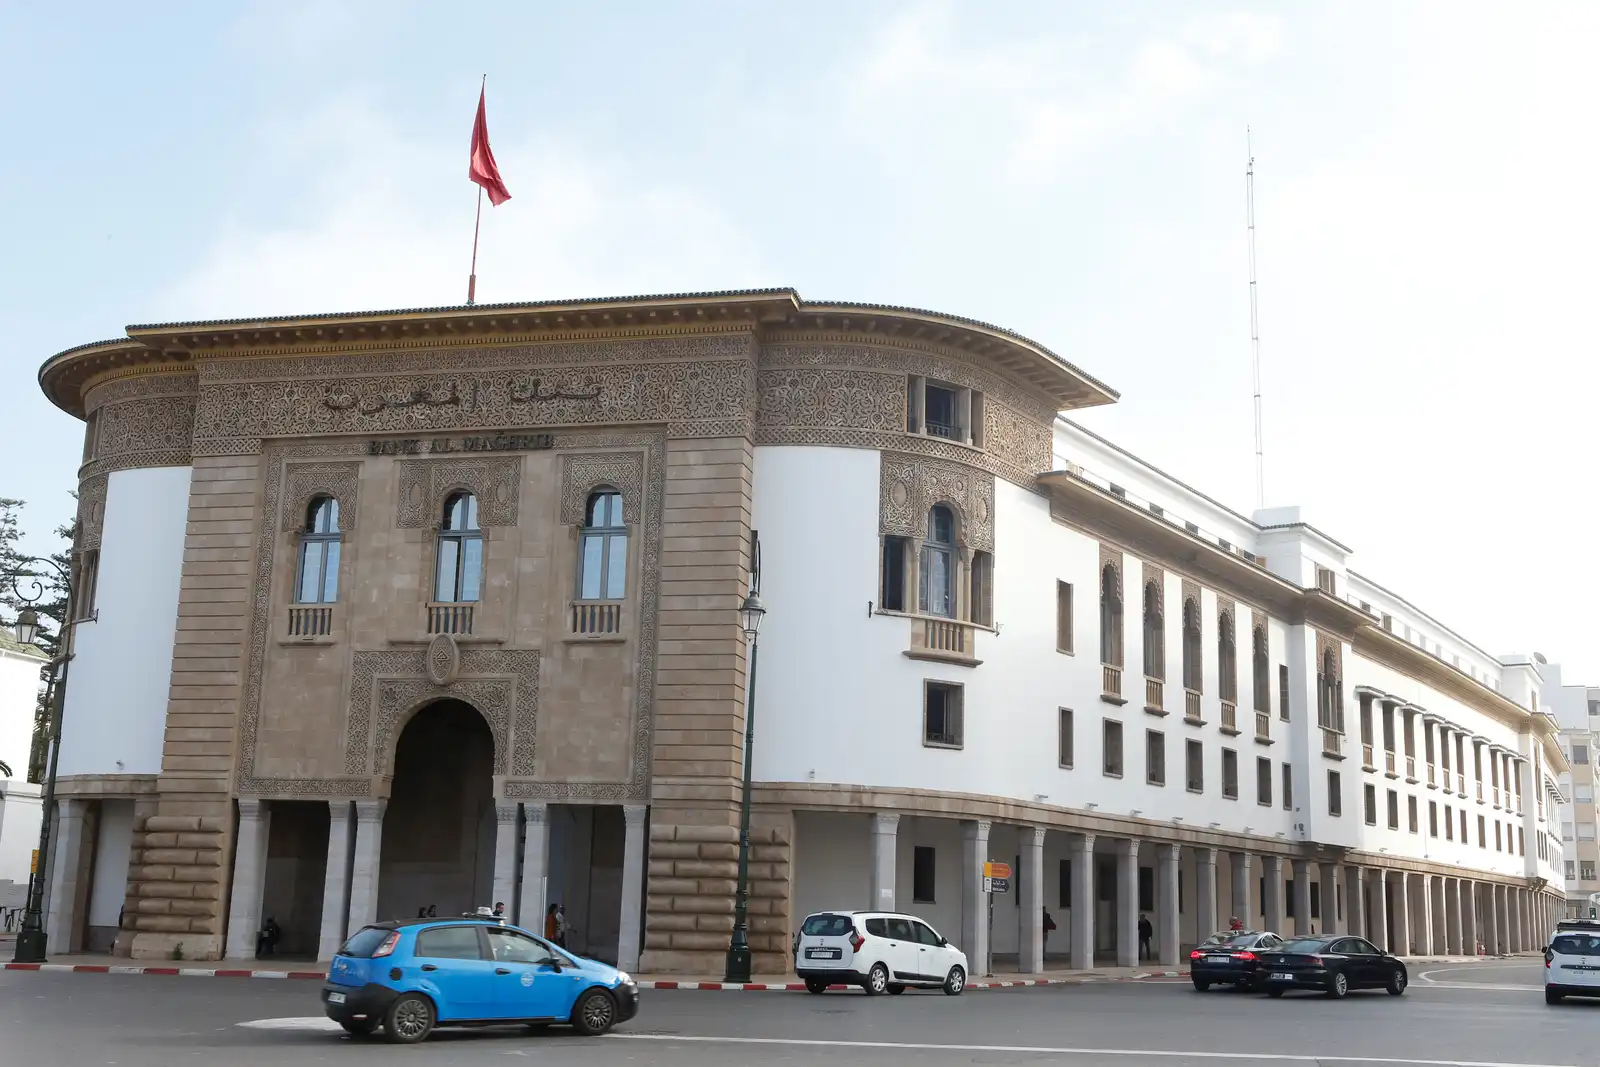
ويربط سامي تقييم التجربة بعدد التسويات القابلة للسداد، وانخفاض عبء الدَّين، ومعدلات العودة إلى التعثر بعد سنة أو سنتين، إلى جانب استمرار المقاولات في الإنتاج، وتطور مبيعاتها، وتدفقاتها النقدية وانتظام الأجور، والوظائف التي جرى الحفاظ عليها.
ويضيف إلى ذلك حجم القروض الجديدة لدى البنوك البائعة، وعدد الشكاوى المثبتة وآجال معالجتها، مع مقارنة النتائج بوضع البداية بحسب القطاعات والمناطق وأحجام المقاولات. فالمعيار الذي يطرحه هو استعادة القدرة على السداد، والإنتاج، والتشغيل، وليس انتقال الدَّين من ميزانية إلى أخرى فقط.