الثلاثاء 22 سبتمبر 2026 ص

دخل مشروع فوسفات «بوفال» في ولاية لبراكنة الموريتانية مرحلة الإنتاج التجريبي في أغسطس، مقترباً من إضافة سلعة جديدة إلى الصادرات، بعد سنوات طويلة بقي خلالها أحد أكبر موارد الفوسفات في البلاد خارج الاستغلال التجاري.
يستهدف المشروع إنتاج مليون طن سنوياً من الفوسفات المركز، انطلاقاً من موارد تتجاوز 166 مليون طن من الخام تكفي لنحو ثلاثة عقود من التشغيل. لكن بدء الإنتاج يعيد في الوقت نفسه طرح سؤال أقدم حول ما إذا كان «بوفال» سيبقى مشروعاً لاستخراج الفوسفات وتصديره، أم يصبح مدخلاً لصناعة أسمدة محلية.
وتختلف الظروف اليوم عما كانت عليه عندما دُرست هذه الفكرة سابقاً. فقد أصبحت موريتانيا منتجاً للغاز، وطرحت الحكومة في 2026 دراسة لإنشاء مجمع للأسمدة والبتروكيماويات في بلدية انجاكو، تضع الغاز والفوسفات معاً ضمن الموارد المطلوب تقييم استخدامها في إنتاج الأمونيا واليوريا والأسمدة الفوسفاتية والنيتروجينية.
تأتي هذه الخطوة بعدما أثبتت اختبارات سابقة قابلية خام «بوفال» للوصول إلى درجات تركيز مناسبة لإنتاج حمض الفوسفوريك، بينما أظهرت محاولات تطوير المشروع أن التحدي الأكبر يقع في كلفة نقل الخام والاستثمارات اللازمة لتحويله إلى صناعة متكاملة. ومن هنا تتحدد المسألة الاقتصادية: هل يمنح الغاز وخيارات النقل الجديدة موريتانيا فرصة أفضل لتصنيع الفوسفات، أم يبقى تصديره مركزاً أكثر جدوى؟.
بدأت اختبارات الإنتاج في «بوفال» في 14 أغسطس، على أن يعقبها التشغيل الصناعي، بعدما كانت الحكومة قد وضعت تصدير أولى شحنات الفوسفات ضمن برنامجها لعام 2026.
ويأتي التشغيل بعد بدء تطوير منجم «بوفال-لبيره» وإنشاء مصنع المعالجة في يناير 2024، فيما تملك الدولة 20% من «الشركة الموريتانية السعودية للفوسفات» صاحبة المشروع، مقابل 80% لمستثمرين من القطاع الخاص.
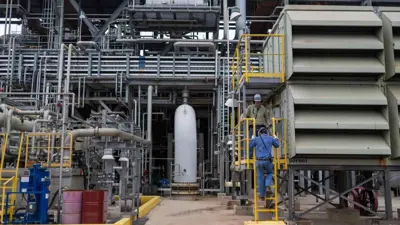
وبالتزامن مع اختبارات الإنتاج، تحرك المشروع لمعالجة ملف النقل. ففي 20 أغسطس، وقعت الشركة اتفاقاً مع «شركة إدارة واستغلال الملاحة في نهر السنغال» (SOGENAV) لتطوير النقل النهري لمعادن «بوفال»، إلى جانب إنشاء مرافق للتخزين والعبور قرب بلدة بابابي.
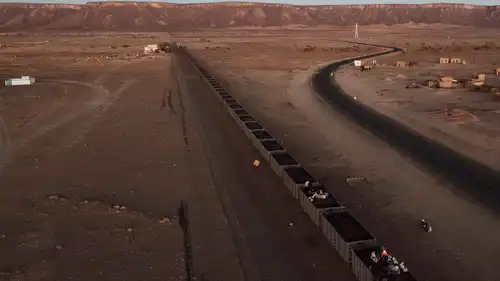
وتكتسب الخطوة أهمية أكبر عند النظر إلى تاريخ المشروع، إذ يقع خام «بوفال» على بعد نحو 300 كيلومتر من الساحل، ما جعل طريقة نقل كميات كبيرة منه عنصراً متكرراً في حسابات تطوير المنجم والتصنيع.
لا تبدو جودة الخام العقبة الرئيسية أمام استخدام «بوفال» صناعياً. فبيانات «هيئة المسح الجيولوجي الأميركية» (USGS) تضع متوسط تركيز خام المنجم عند نحو 21% من «خامس أكسيد الفوسفور» (P₂O₅)، مقابل نحو 19% في خام «لبيره»، بينما رفعت اختبارات المعالجة تركيز المنتج إلى 35%-36%.
وأظهرت الاختبارات كذلك انخفاض مستويات عدد من الشوائب والعناصر، من بينها اليورانيوم والزرنيخ والكادميوم. كما توصلت اختبارات أخرى أوردتها وزارة الطاقة والنفط الموريتانية إلى تركيزات أعلى بعد إثراء الخام.
والأهم بالنسبة إلى صناعة الأسمدة أن تجارب أجرتها شركة الصناعات الكيميائية الفرنسية «رون بولنك» (Rhône-Poulenc) أظهرت قابلية المركز لإنتاج حمض الفوسفوريك والسوبرفوسفات.
وبذلك تجاوز مشروع التصنيع منذ وقت طويل مرحلة التساؤل عن إمكانية استخدام الخام. فقد انتقلت المسألة في مراحل سابقة إلى تصميم مصانع وتحديد طاقات إنتاجية ودراسة كيفية نقل الفوسفات من المنجم إلى مواقع المعالجة.
يظهر تاريخ امتياز «بوفال» أن تصنيع الخام لم يكن مجرد تصور فني بعيد. فتقرير موريتانيا لعام 2024 الصادر ضمن مبادرة «الشفافية في الصناعات الاستخراجية» (EITI) يكشف أن الشركة التي حصلت على رخصة الاستغلال في 2010 التزمت ببدء إنتاج مليون طن سنوياً، إلى جانب اتخاذ خطوات لإنشاء مصنع لحمض الفوسفوريك بطاقة أولية تبلغ 330 ألف طن سنوياً.
لكن الشركة لم تف بالتزاماتها، وسُحبت الرخصة قبل منحها في 2017 إلى «الشركة الموريتانية السعودية للفوسفات». ويشير التقرير نفسه إلى أن الشركة الجديدة التزمت بدورها بإنشاء مصنع لإنتاج حمض الفوسفوريك، قبل حصول المشروع على تمديدات زمنية متتالية.
سبقت ذلك تصورات صناعية أكبر. فقد درست «منظمة الأمم المتحدة للتنمية الصناعية» (UNIDO) نموذجاً يقوم على استخراج 4.8 مليون طن من الخام سنوياً بدرجة 21% من «خامس أكسيد الفوسفور»، ثم إثرائه لإنتاج مليوني طن من المركز بتركيز يقارب 35%.
وكان التصور يتطلب نقل المركز لمسافة تقارب 300 كيلومتر باتجاه الساحل قبل تحويله إلى حمض الفوسفوريك، ما أدخل النقل مباشرة في اقتصاديات المشروع، إلى جانب كلفة مصانع المعالجة والطاقة والمرافق.
بعد أكثر من عقدين على التصورات الصناعية السابقة، عادت الحكومة إلى الملف من زاوية أوسع، مع دراسة مجمع للأسمدة والبتروكيماويات في انجاكو ضمن مشروع «تطوير موارد الطاقة ودعم قطاع التعدين» (DREAM 1)، المدعوم من «المؤسسة الدولية للتنمية» (IDA) التابعة للبنك الدولي.
والاختلاف هذه المرة أن الدراسة لا تنظر إلى الفوسفات منفرداً، بل تضعه إلى جانب الغاز ضمن الموارد المتاحة للمجمع، وتبحث جدوى إنتاج الأمونيا واليوريا والميثانول والأسمدة الفوسفاتية والنيتروجينية.
ويغير الغاز نطاق المشروع المحتمل، لكنه لا يحسم جدواه. فالدراسة مطالبة بتحديد الطاقة الإنتاجية والتكنولوجيا وموقع المنشآت، إضافة إلى احتياجات المياه والطاقة والميناء والطرق ونقل المواد الخام والمنتجات.
وتعيد هذه المتطلبات ملف الكلفة إلى الواجهة، خصوصاً أن الدراسات السابقة ربطت جانباً من صعوبة تطوير «بوفال» بموقعه الداخلي، فيما لم تتضح بعد الكلفة التي يمكن أن يوفرها خيار النقل النهري الجديد.
يمنح بدء إنتاج «بوفال» موريتانيا هذه المرة إمكانية فصل قرارين كانا مرتبطين في بعض التصورات السابقة: تشغيل المنجم من جهة، وبناء صناعة تحويلية من جهة أخرى.
فإنتاج الفوسفات المركز يمكن أن يتقدم إلى السوق من دون انتظار مصنع للأسمدة، بينما يصبح التصنيع استثماراً لاحقاً يتوقف على قدرته على إضافة قيمة تكفي لتغطية كلفة منشآت جديدة ونقل الخام وتوفير الطاقة والمياه.
وهنا ستكون نتائج دراسة انجاكو حاسمة، لأنها يفترض أن تقدم الأرقام التي لا تزال غائبة عن المشروع، وفي مقدمتها حجم الاستثمار، والطاقة الإنتاجية المناسبة، وكلفة الإنتاج، ومتطلبات الغاز والبنية التحتية.
وإذا جاءت هذه الحسابات في صالح التصنيع، فلن تحتاج موريتانيا إلى الاختيار بين التصدير والأسمدة بصورة مطلقة، إذ يمكن توجيه جزء من إنتاج «بوفال» إلى الصناعة المحلية مع استمرار تصدير الفوسفات المركز.
أما إذا بقيت كلفة نقل الخام وبناء وتشغيل المصانع مرتفعة، فسيبقى بدء الإنتاج مهماً للاقتصاد الموريتاني، لكن قيمة «بوفال» ستتركز أساساً في إضافة الفوسفات إلى صادرات البلاد، بدلاً من تحوله في المدى القريب إلى قاعدة لصناعة أسمدة محلية.