
اﻷحد 4 أكتوبر 2026 ص
«كوسبي» يتراجع بأكثر من 1.5%
هبوط جماعي لعقود «وول ستريت»

شهدت أسواق الأسهم في آسيا و«وول ستريت» تقلبات حادة خلال التعاملات المبكرة اليوم الثلاثاء، فبعدما استهلت الجلسة بارتفاعات كبيرة، بددت تلك المكاسب خلال دقائق، لتتكبد خسائر مفاجئة.
وارتفعت أسعار النفط مع تراجع احتمالات التوصل إلى اتفاق ينهي الحرب في الشرق الأوسط، بعد إعلان إيران أنها ستتخذ موقفاً أكثر هجومية، واستبعاد الولايات المتحدة تمديد اتفاق وقف إطلاق النار، ما عزز المخاوف بشأن إمدادات الطاقة.
أدى ارتفاع أسعار النفط إلى تأجيج المخاوف من التضخم، مما دفع عوائد سندات الخزانة طويلة الأجل إلى الارتفاع، وقفز عائد سندات الخزانة لأجل 30 عاماً إلى ذروة لم يشهدها منذ يونيو 2007.
يرى محللون أن التقلبات التي تشهدها معنويات المتداولين وشهية المخاطر تأتي في ظل إعادة التقييم المستمرة لعناوين الأخبار الآتية من الشرق الأوسط وتطورات الحرب التي دخلت شهرها السادس.
وتكشف حركة الأسواق عن انتقال سريع من شهية المخاطرة إلى التحوط، إذ لم يعد ارتفاع النفط مجرد مشكلة لأسواق الطاقة، بل تحول إلى تهديد مباشر لتوقعات التضخم ومسار أسعار الفائدة، ما انعكس سريعاً على الأسهم والسندات معاً.
تخلت الأسهم في كوريا الجنوبية واليابان عن مكاسب صباحية اقتربت من 2%، لتنخفض في أحدث التداولات بالنسبة ذاتها.
ويعكس انقلاب الأسهم من الصعود إلى الهبوط حساسية الأسواق العالية لأي تطور في مسار الحرب، إذ إن ارتفاع النفط يرفع تكلفة الطاقة ويزيد مخاطر التضخم، بينما يؤدي صعود عوائد السندات إلى تقليص جاذبية الأسهم، خصوصاً أسهم النمو والتكنولوجيا ذات التقييمات المرتفعة.

قالت كبيرة استراتيجيي الاستثمار في شركة «آي كابيتال»، سونالي باساك: «نعتقد أن هناك المزيد من الزخم في سوق الأسهم، خصوصاً مع اتساع نطاق الارتفاع ليشمل قطاعات أخرى غير شركات التكنولوجيا الكبرى».
وأضافت باساك في مذكرة للمتداولين: «إذا نظرت حولك، ستجد أن هناك مجالاً أكبر للنمو. وحتى في الشهر الماضي، لم يتفوق مؤشر ستاندرد آند بورز ذو الوزن المتساوي على مؤشري (ناسداك) أو (سوكس)، ما يدل على أنه لا يزال متخلفاً نسبياً، حتى في الأيام الأخيرة».
أما على صعيد البيانات الاقتصادية، فسيدرس المستثمرون بدقة أرقام أسعار الواردات والصادرات لشهر يوليو، بالإضافة إلى بيانات بدء بناء المساكن ومبيعات المنازل المعلقة.
فيما يترقب المستثمرون محضر أحدث اجتماع لمجلس الاحتياطي الفيدرالي، «البنك المركزي الأميركي»، بحثاً عن مؤشرات جديدة لمسار السياسة النقدية، والمقرر صدوره غداً.
ارتفعت أسعار النفط يوم الثلاثاء وسط مخاوف بشأن اضطرابات الإمدادات واحتمال استئناف الأعمال العدائية في الشرق الأوسط، بعد أن قال الرئيس دونالد ترامب إنه لن يمدد وقف إطلاق النار مع إيران.
وتضع قفزة النفط البنوك المركزية أمام معادلة أكثر تعقيداً؛ فارتفاع أسعار الطاقة قد يعيد إشعال التضخم في وقت بدأت فيه الأسواق تراهن على تيسير السياسة النقدية، ما يهدد بتأجيل خفض الفائدة أو حتى إعادة طرح سيناريو رفعها.
تراجعت «وول ستريت» أمس، في الوقت الذي ينتظر فيه المستثمرون صدور التقارير الفصلية من شركات التجزئة الكبرى للحصول على مؤشرات على إنفاق المستهلكين في الولايات المتحدة.
وقال محللو «بنك أوف أميركا»: «يتوخى المستثمرون الحذر وسط ترقب النتائج الفصلية لشركات التجزئة»، ومن المقرر أن تعلن شركة «هوم ديبوت» نتائجها اليوم.
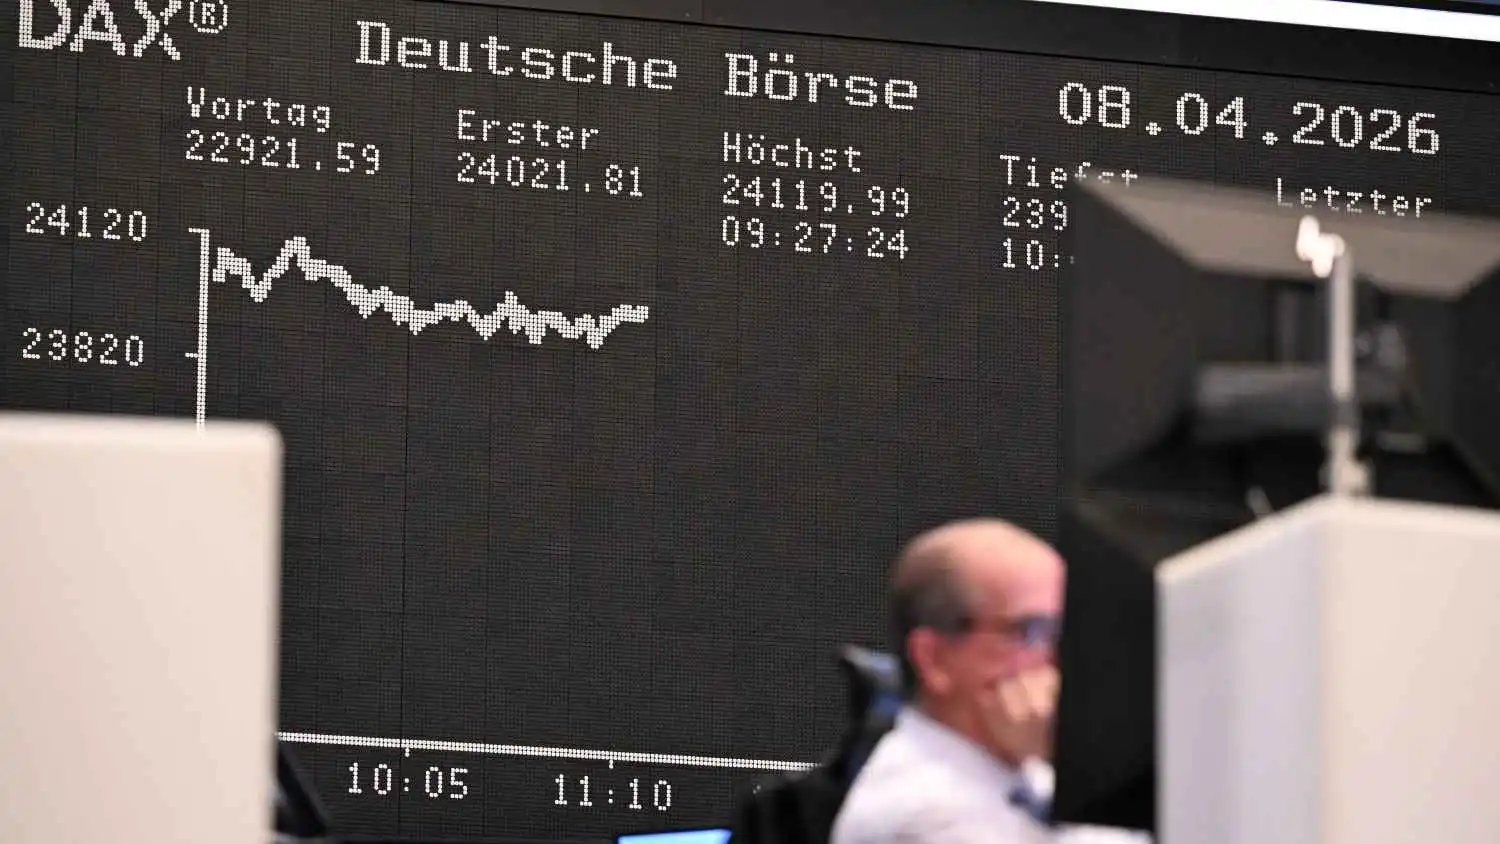
أغلقت الأسهم الأوروبية على انخفاض للجلسة الرابعة على التوالي أمس الاثنين، متأثرة بتراجع نتائج الشركات وانحسار الإقبال على المخاطرة في ظل استمرار التوتر بين الولايات المتحدة وإيران.
ومع اقتراب موسم نتائج الأعمال القوي في أوروبا من نهايته وارتفاع توقعات أرباح الربع الثاني بشكل مطرد، أعاد المستثمرون تركيزهم إلى تطورات الاقتصاد الكلي والتطورات الجيوسياسية بحثاً عن المحفز التالي للأسواق.
تقدر أسواق المال احتمال رفع البنك المركزي الأوروبي سعر الفائدة بمقدار 25 نقطة أساس في سبتمبر بنحو 84%، وفقاً لبيانات مجموعة بورصات لندن.
قال رئيس قسم الأبحاث في «تي إس لومبارد»، أندريا تشيتشوني: «مع تراجع البيانات الأميركية وبقاء البيانات الأوروبية قوية نسبياً، يتجه التركيز بشكل متزايد نحو قرارات البنوك المركزية في سبتمبر».
كما رفع بنك «غولدمان ساكس» المستوى المستهدف للمؤشر يورو ستوكس 600 خلال 12 شهراً إلى 695 نقطة من 660 نقطة، في إشارة إلى إمكانية ارتفاعه بنحو 5.5% عن مستوياته الحالية، مستنداً إلى قوة النمو ونتائج الشركات.
تبدو الأسواق عالقة بين محركين متعارضين؛ نتائج الشركات والإنفاق على الذكاء الاصطناعي يدعمان الأسهم، بينما تهدد صدمة النفط بإعادة التضخم إلى الواجهة وإجبار المستثمرين على إعادة تسعير مسار الفائدة.
بالتالي، فإن قدرة البورصات على استعادة مكاسبها لن تتحدد فقط بأداء الشركات، بل بمدى استمرار ارتفاع النفط وما إذا كان التصعيد في الشرق الأوسط سيتحول من علاوة مخاطر مؤقتة إلى صدمة فعلية في الإمدادات.


