الثلاثاء 20 أكتوبر 2026 ص
اتجاه إلى تقليص الإيرادات الضريبية
فرنسا تحتاج 340 مليار يورو في 2027

تفاقمت الضغوط على اليورو مع تصاعد الاحتجاجات الفرنسية وتعثر جهود ضبط المالية العامة، بينما أعادت اضطرابات سوق السندات المخاوف بشأن مستقبل تماسك منطقة العملة الموحدة.
جاء تراجع اليورو بالتزامن مع ارتفاع تكلفة الاقتراض الفرنسي واتساع الفارق مع السندات الألمانية إلى مستويات لم تشهدها الأسواق منذ أزمة الديون الأوروبية قبل أكثر من عقد.
وتباينت تقديرات البنوك بشأن مسار العملة، بين التحذير من انتقال الأزمة إلى بقية أوروبا واستبعاد انهيار اليورو، وسط ترقب حاسم لمناقشات ميزانية فرنسا وانتخابات الرئاسة المقبلة.
أوضحت وزارة الاقتصاد والمالية الفرنسية أن مشروع ميزانية 2027 يستهدف خفض العجز العام إلى 5% من الناتج المحلي الإجمالي، مقابل مستوى متوقع يبلغ 5.4% خلال العام الجاري.
وكشفت الحكومة أن تحقيق المستهدف يتطلب تصحيحاً مالياً بقيمة 54 مليار يورو، بينها إجراءات جديدة بنحو 43 مليار يورو، وسط خلافات برلمانية بشأن الضرائب والإنفاق العام.
كما أشار كبير استراتيجيي السندات لدى بنك «آي إن جي» الهولندي، بنيامين شرودر، إلى أن التعديلات البرلمانية تتجه لتقليص الإيرادات الضريبية، ما يزيد صعوبة تنفيذ الإصلاحات المطلوبة.
أوضح شرودر أن الجمعية الوطنية الفرنسية تستعد للتصويت على قسم الإيرادات في مشروع الميزانية، قبل الانتقال إلى مناقشة مخصصات الضمان الاجتماعي والإنفاق الحكومي.
وأشار إلى أن الحكومة تستطيع تمرير التشريعات باستخدام صلاحيات دستورية استثنائية، لكنها ستواجه احتمال التصويت على حجب الثقة، ما يضيف مخاطر سياسية إلى الأزمة المالية.
كما رجح استمرار الضغوط على السندات الفرنسية، مع اقتراب فروق العوائد من مستويات أزمة الديون السيادية، في ظل صعوبة تنفيذ إجراءات التقشف وسط المقاومة الشعبية.
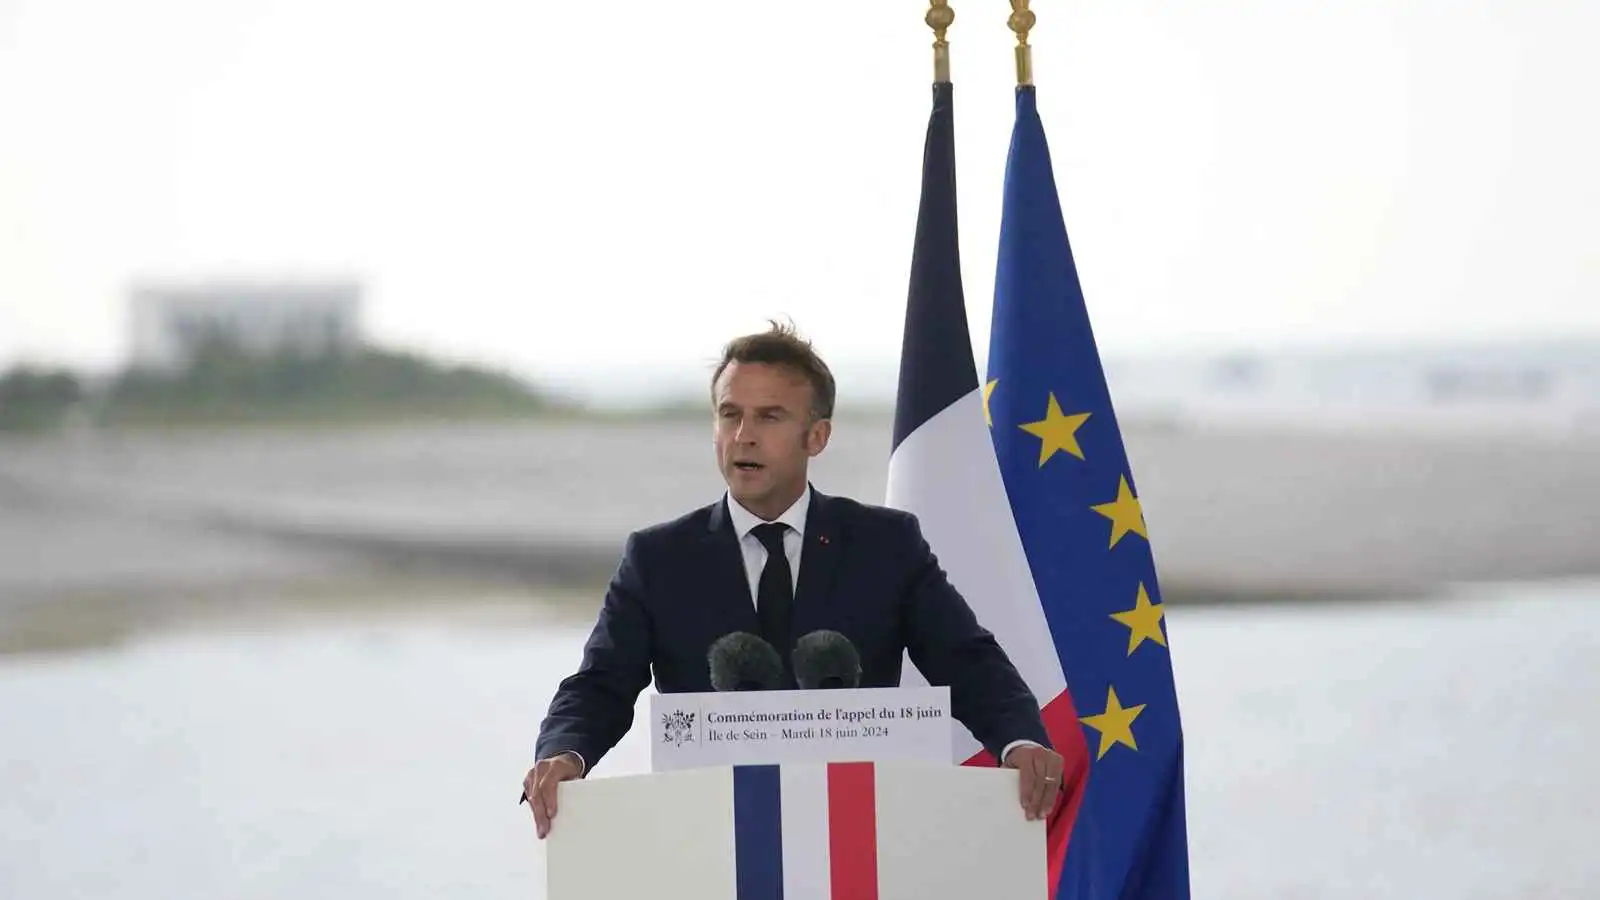
أوضحت وكالة الخزانة الفرنسية أن احتياجات التمويل الحكومي ستبلغ 339.7 مليار يورو خلال 2027، بزيادة 28 مليار يورو على تقديرات التمويل المعدلة للعام الجاري.
قدرت شركة «أموندي» الفرنسية لإدارة الأصول استمرار ارتفاع الدين العام، مشيرة إلى أن قاعدة المستثمرين الواسعة وآجال الاستحقاق الطويلة تحد من مخاطر التمويل الفورية.
وأشارت كبيرة الاقتصاديين لدى «آي إن جي»، شارلوت دي مونبلييه، إلى أن تنفيذ إجراءات الميزانية لن يكفي لاستقرار الدين، المتوقع بلوغه 121.7% من الناتج خلال 2027.
قال رئيس أبحاث العملات لدى بنك «آي إن جي»، كريس تيرنر، إن تفاقم الأزمة الفرنسية يعمق الضغوط على اليورو، بالتزامن مع استمرار قوة الدولار وارتفاع عوائد السندات الأميركية.
ورجح بقاء العملة الأوروبية تحت الضغط في الجزء الأدنى من نطاق يتراوح بين 1.10 و1.15 دولار خلال الأشهر الثلاثة إلى الستة المقبلة، ما لم تتحسن الظروف المالية والسياسية.
كما أوضح محلل العملات لدى البنك، فرانشيسكو بيسولي، أن اتساع فروق عوائد السندات السيادية قد يدفع اليورو إلى 1.11 دولار إذا استمرت الضغوط على الدين الفرنسي.
أشار كبير الاقتصاديين الأوروبيين لدى «آي إن جي»، بيتر فان دن هوت، إلى أن أزمة السندات بدأت تنتقل إلى دول أوروبية أخرى مرتفعة المديونية، ما يزيد تشديد الأوضاع المالية.
أوضح أن ارتفاع تكاليف التمويل قد يجبر الحكومات على ضبط الإنفاق، بالتزامن مع ضغوط الطاقة والتضخم، وهو ما يهدد تباطؤ النمو الاقتصادي في منطقة اليورو.
ورجح ضعف النشاط خلال الربع الأخير ومطلع العام المقبل، مع استمرار الضغوط على الاستهلاك والاستثمار، بعدما بدأت اضطرابات أسواق الدين تؤثر في توقعات النمو الأوروبي.
أشار استراتيجي السندات لدى «آي إن جي»، بنيامين شرودر، إلى أن ارتفاع أسعار الطاقة يحد من قدرة البنك المركزي الأوروبي على مواجهة اضطرابات الدين بتخفيف السياسة النقدية.
وأوضح البنك المركزي الأوروبي أن أداة حماية انتقال السياسة النقدية تسمح بشراء سندات الدول المتضررة من اضطرابات غير مبررة، بشرط الالتزام بمعايير مالية واقتصادية محددة.
كذلك أشار محللو «آي إن جي» إلى أن شروط التدخل تجعل استخدام الأداة أكثر تعقيداً في الحالة الفرنسية، بسبب استمرار العجز المرتفع وصعوبة تقديم مسار مالي موثوق.
أشار محلل العملات لدى «آي إن جي»، فرانشيسكو بيسولي، إلى أن تفاقم الأزمة الفرنسية واتساع الفارق مع السندات الألمانية إلى 250 نقطة أساس قد يدفع اليورو إلى مزيد من الهبوط.
وأوضح أن اضطرار المركزي الأوروبي لاتخاذ إجراءات طارئة قد يهبط باليورو إلى 0.82 جنيه إسترليني، لكنه استبعد هذا السيناريو في توقعاته الأساسية للعملة.
كما اعتبرت شركة «أموندي» أن الدين الفرنسي لا يزال قابلاً للاستدامة على المدى المتوسط، لكنها شددت على ضرورة تصحيح الاختلالات المالية والحفاظ على ثقة المستثمرين.
أشار بنك «آي إن جي» إلى أن الأزمة الفرنسية تشبه اضطرابات السندات الإيطالية خلال 2018 أكثر من أزمة التعثر اليونانية، مستبعداً تكرار السيناريو الأكثر حدة.
وأوضح محللو البنك أن الانتخابات الرئاسية الفرنسية المقبلة تزيد عدم اليقين، خصوصاً مع اختلاف برامج القوى السياسية بشأن الإنفاق والضرائب والعلاقة بالمؤسسات الأوروبية.
أما خبراء البنك فرجحوا أن يحد إقرار إجراءات مالية ولو محدودة من تفاقم أزمة السندات، بينما تبقى قدرة المركزي الأوروبي على احتواء العدوى عاملاً رئيسياً لاستقرار اليورو.