الخميس 1 أكتوبر 2026 ص
مقعد باول يربك حسابات ترامب
الأصول الأميركية تختبر الثقة

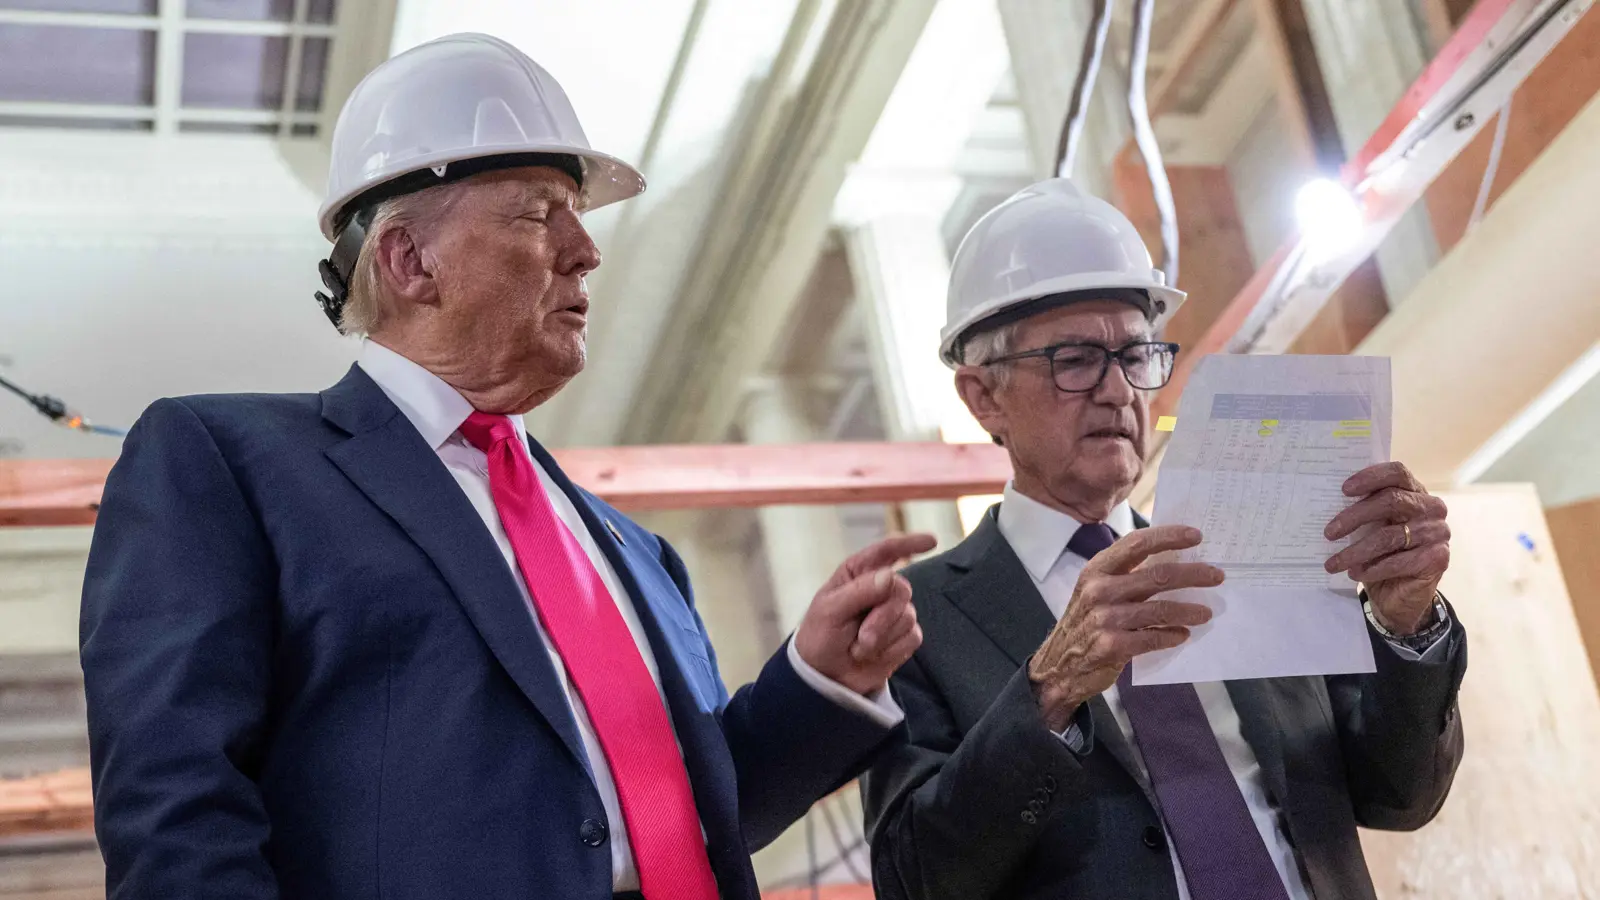
عادت المواجهة بين الرئيس الأميركي دونالد ترامب ورئيس الاحتياطي الفيدرالي السابق جيروم باول إلى الواجهة من بوابة مشروع تجديد مباني الاحتياطي الفيدرالي، بعدما أعاد تقرير رقابي جديد ملف التكلفة والإدارة إلى دائرة الجدل في واشنطن.
لكن باول لم يعد رئيساً للبنك المركزي منذ مايو، ما ينقل مركز المواجهة إلى عضويته في مجلس المحافظين، التي تمتد حتى 31 يناير 2028 وتمنحه حق المشاركة في قرارات السياسة النقدية.
وبينما طالب ترامب باول بالاستقالة، تراقب المؤسسات المالية انعكاسات استمرار الضغط على استقلال «الفيدرالي» والثقة في الدولار وسندات الخزانة وبقية الأصول الأميركية.
خلص مكتب المفتش العام للاحتياطي الفيدرالي إلى وجود أوجه قصور كبيرة في إدارة مشروع تجديد مقري البنك في واشنطن، بعدما ارتفعت التكلفة إلى نحو 2.4 مليار دولار، لكنه لم يجد أساساً للاعتقاد بوقوع مخالفة جنائية تستوجب الإحالة.
وركز التقرير على ضعف الرقابة على التكاليف ومشكلات في إدارة المشروع، بينما تعهد رئيس الاحتياطي الفيدرالي كيفن وارش بتنفيذ التوصيات والاستعانة برقابة إضافية.
كان التحقيق الجنائي السابق قد أُغلق في أبريل لعدم كفاية الأدلة، قبل أن يعيد التقرير الجديد الملف إلى الواجهة ويطالب ترامب باول بالاستقالة من مجلس المحافظين.
انتهت ولاية باول رئيساً للاحتياطي الفيدرالي في مايو 2026، لكنه اختار البقاء محافظاً حتى انتهاء ولايته في يناير 2028، ليظل عضواً مصوتاً في اللجنة الفيدرالية للسوق المفتوحة ومشاركاً في قرارات السياسة النقدية.
يعني استمرار باول أيضاً أن مقعده لن يصبح شاغراً أمام ترامب لتعيين محافظ جديد خلال تلك الفترة، بعدما ربط باول بقاءه في المجلس بمخاوف من الضغوط القانونية والسياسية على البنك المركزي.
وقال باول في إبريل إن تلك الضغوط تهدد قدرة «الفيدرالي» على إدارة السياسة النقدية دون اعتبارات سياسية، لتنتقل المواجهة من رئاسة البنك إلى عضوية مجلس المحافظين واستقلال المؤسسة.
كتب اقتصاديون في «يو بي إس»، أكبر بنك في سويسرا، أن أي تحدٍ مباشر لاستقلال «الفيدرالي» قد يثير رد فعل سلبياً في الأسواق، ويضيف علاوة مخاطر إلى سندات الخزانة ويقوض الثقة في الدولار.
أوضح البنك أن الخطر لا يقتصر على تغيير شخص في قيادة «الفيدرالي»، لأن السياسة النقدية تُقرر داخل لجنة تصويت، لكن التشكيك في استقلال المؤسسة قد يدفع المستثمرين إلى طلب عائد أكبر للاحتفاظ بالدين الأميركي.
وربط البنك استمرار جاذبية سندات الخزانة ببقاء قرارات السياسة النقدية مستندة إلى بيانات التضخم وسوق العمل، بعيداً عن الضغوط السياسية.
وضع اقتصاديون في «آي إن جي»، أكبر بنك في هولندا، استقلال الاحتياطي الفيدرالي بين المخاطر القادرة على تحويل ضعف الدولار من حركة دورية إلى إعادة تسعير أكثر هيكلية للأصول الأميركية.
وحذّر البنك من أن اعتقاد المستثمرين بأن أسعار الفائدة تتحرك استجابة لضغوط سياسية بدلاً من التضخم والنمو قد يقود إلى موجة بيع أوسع للدولار ويضعف إحدى ركائز الاستقرار المالي العالمي.
كما أضاف أن اجتماع تلك المخاطر مع العجز المالي المرتفع وإصدارات سندات الخزانة الكبيرة وتراجع المشاركة الأجنبية قد يضغط على عنصر «الأمان» الذي يدعم جاذبية الدولار والأصول الأميركية.
أشار اقتصاديون في «يو بي إس» إلى أن ارتفاع العائد لم يعد كافياً لدعم الدولار إذا ارتبط بمخاوف بشأن الاستدامة المالية أو استقرار إطار السياسة الاقتصادية الأميركية.
وأوضح البنك أن المستثمرين يميزون بصورة أكبر بين ارتفاع عوائد سندات الخزانة الناتج عن قوة الاقتصاد وبين الصعود المرتبط بزيادة علاوة المخاطر.
كما أشار إلى أن عدم اليقين بشأن طريقة عمل «الفيدرالي» واتصاله بالأسواق يرفع التعويض الذي يطلبه المستثمرون مقابل الاحتفاظ بالسندات الأميركية طويلة الأجل.
قال اقتصاديون في «دويتشه بنك»، أكبر بنوك ألمانيا، إن المستثمرين تابعوا احتمال بقاء باول في مجلس المحافظين بعد انتهاء رئاسته، في ظل استمرار ولايته القانونية حتى يناير 2028.
وحذّر البنك من اعتماد الولايات المتحدة بصورة أكبر على التدفقات الأجنبية إلى الأسهم بدلاً من سندات الخزانة، بما يجعل الدولار أكثر ارتباطاً بأداء الأسهم والتكنولوجيا وأقل استفادة من تدفقات الملاذ التقليدية.
كذلك وضع البنك استمرار الطلب الأجنبي على الأصول الأميركية ضمن العوامل المهمة للدولار، مع تزايد حساسية المستثمرين تجاه السياسة المالية واستقلال المؤسسات الأميركية.
قال استراتيجيون في «جيه بي مورغان لإدارة الأصول»، ذراع إدارة الاستثمارات للمجموعة المصرفية الأميركية، إن المخاوف بشأن استقلال «الفيدرالي» قد ترفع علاوة المخاطر وتغير اتجاه تدفقات رؤوس الأموال العالمية.
وأشاروا إلى أن ضعف الدولار الناتج عن تراجع الثقة المؤسسية يمكن أن يدعم أصول الأسواق الناشئة، وبدرجة أقل الأسهم الأوروبية، مع انتقال جزء من التدفقات بعيداً عن الولايات المتحدة.
لفتوا أيضاً إلى أن خفض المستثمرين مشترياتهم من الأصول الأميركية، حتى دون بيعها بالكامل، يمكن أن يضغط على الدولار والأسهم بالتزامن مع ارتفاع عوائد سندات الخزانة.
قالت «أموندي»، أكبر شركة لإدارة الأصول في أوروبا، إن المخاطر على استقلال «الفيدرالي» تدعم تنويع المحافظ الاستثمارية بعيداً عن الأصول الأميركية، خصوصاً إذا تعرضت السياسة النقدية لضغوط سياسية.
وأضافت الشركة أن ضعف الدولار المحتمل يمنح مساحة أكبر للأصول الأوروبية، بينما قد يؤدي خفض الفائدة إلى مستويات لا تبررها أساسيات الاقتصاد إلى ارتفاع توقعات التضخم وانحدار أكبر في منحنى العائد.
بذلك ربطت الشركة بين استقلال الفيدرالي وتوزيع رؤوس الأموال عالمياً، مع احتمال انتقال تداعيات أي تراجع في الثقة من «وول ستريت» إلى أسواق السندات والعملات خارج الولايات المتحدة.