الخميس 1 أكتوبر 2026 ص
الإصدارات تزاحم المستثمرين
أكتوبر يحمل توابع جديدة

تدخل أسواق السندات العالمية أكتوبر بعد أحد أعنف أشهرها منذ سنوات، مع صعود العوائد طويلة الأجل إلى مستويات لم تشهدها اقتصادات كبرى منذ عقدين، وسط موجة بيع امتدت من الولايات المتحدة إلى أوروبا واليابان.
جمعت موجة سبتمبر بين تضخم الطاقة وارتفاع الاحتياجات التمويلية للحكومات وتزايد إصدارات الشركات المرتبطة بالذكاء الاصطناعي، بينما أعادت البنوك المركزية الكبرى تشديد سياساتها لمواجهة ضغوط الأسعار.
وتجاوز متوسط عائد السندات الحكومية العالمية 4% للمرة الأولى منذ عقدين، فيما تبدأ الأسواق الربع الأخير مع استمرار مخاوف الديون والإصدارات واختبار قدرة المستثمرين على استيعاب المعروض الجديد.
قفز عائد سندات الخزانة الأميركية لأجل 10 سنوات بنحو 53 نقطة أساس خلال سبتمبر، مسجلاً أكبر ارتفاع شهري منذ سبتمبر 2022، فيما زاد عائد الثلاثين عاماً بنحو 39 نقطة أساس.
سجل العائد الأميركي لأجل 10 سنوات خلال الربع الثالث أكبر ارتفاع فصلي منذ 2009، بينما سجلت السندات الفرنسية لأجل 10 سنوات أكبر قفزة فصلية في العائد منذ نحو أربعة عقود.
وقال رئيس أبحاث الشركات للعملات والفائدة لدى «سوسيتيه جنرال»، كينيث برو، إن أسواق السندات تعيد تسعير استمرار صدمة الطاقة والتضخم لفترة أطول مما كان المستثمرون يتوقعون.
كتب «باركليز برايفت بنك» أن ارتفاع الدين الأميركي وزيادة إصدارات الخزانة وتمويل شركات التكنولوجيا العملاقة أصبحت عوامل هيكلية في سوق السندات، مع تجاوز الدين الحكومي الأميركي 40 تريليون دولار.
أشار البنك إلى أن علاوة الأجل على السندات طويلة المدى ارتفعت بالفعل، لكنها لا تزال دون متوسطاتها التاريخية،؛ما يترك السندات الأميركية لأجل 30 عاماً معرضة لمزيد من التقلبات.
وأضاف أن العوائد طويلة الأجل تعكس بالفعل جزءاً من المخاطر المالية، لكن ليس بالضرورة جميعها، في ظل استمرار العجز واحتياجات التمويل الكبيرة للحكومة الأميركية.
كتب «بلاك روك إنفستمنت إنستيتيوت» أن الاقتراض الحكومي العالمي بات ينافس بصورة مباشرة الاحتياجات التمويلية للذكاء الاصطناعي، مع تسارع طلب الشركات والحكومات على رأس المال في الوقت نفسه.
أضاف أن كثافة الإصدارات وعلاوة الأجل تجعل السندات طويلة المدى أكثر عرضة للتقلب، ولذلك يفضل السندات القصيرة على الديون الحكومية طويلة الأجل الحساسة لتحركات أسعار الفائدة.
وأشار «فانغارد» إلى أن ارتفاع الاقتراض السيادي وإصدارات شركات التكنولوجيا العملاقة المرتبطة بالذكاء الاصطناعي كثفا المنافسة على رؤوس الأموال، بالتزامن مع استمرار ضغوط أسعار الطاقة.
تتوقع خبيرة إستراتيجية الفائدة لدى «سيتي»، بوجا ساوانت، وصول إجمالي إصدارات السندات الحكومية في منطقة اليورو خلال أكتوبر إلى نحو 123 مليار يورو، بما يتماشى مع المتوسط الشهري المتوقع لعام 2026.
توقعت ساوانت انخفاض حصة الإصدارات التي تتجاوز آجالها 10 سنوات إلى 17% من المعروض التقليدي خلال أكتوبر، مقابل 37% في سبتمبر، مع تركز أكبر للإصدارات بين سبعة و10 أعوام.
وسجلت فرنسا أكبر ضغوط أسواق اليورو خلال سبتمبر، إذ اتسع الفارق بين عائد سنداتها لأجل 10 سنوات ونظيرتها الألمانية إلى أعلى مستوياته منذ 2012 مع تصاعد المخاوف المالية.
قال رئيس آسيا والمحيط الهادئ لدى «كابيتال إيكونوميكس»، مارسيل ثيليانت، إن نتائج مسح تانكان تدعم استمرار بنك اليابان في تشديد السياسة النقدية بوتيرة أسرع مع بقاء مخاطر التضخم قائمة.
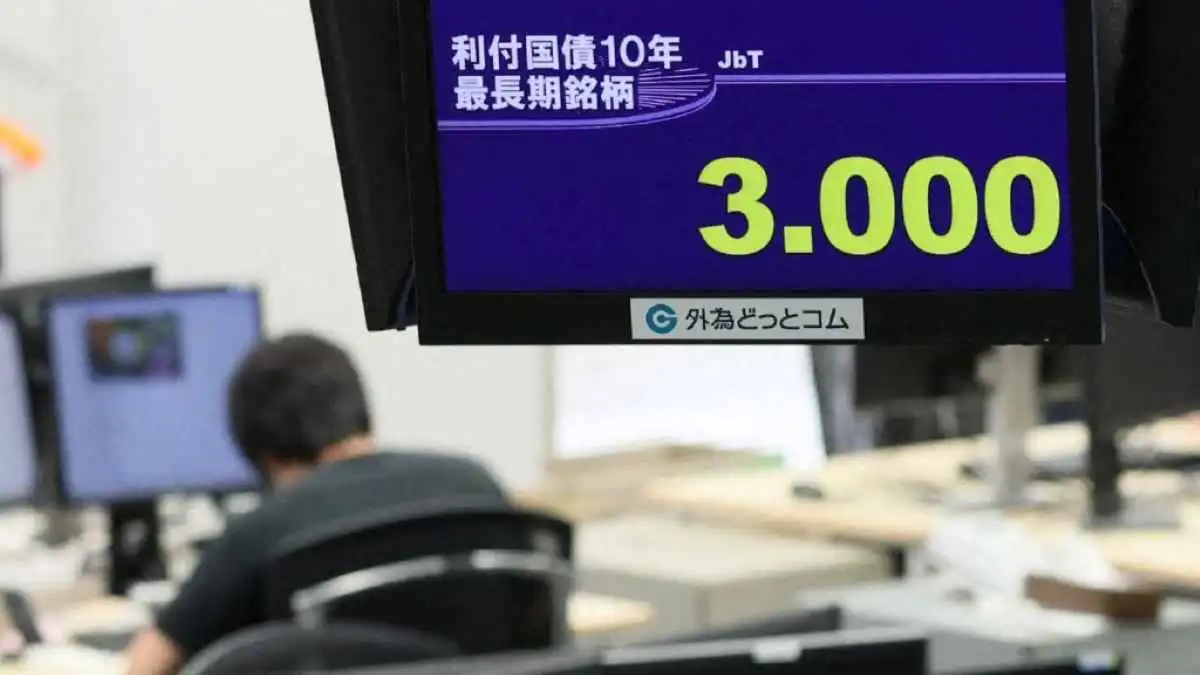
وتتوقع المؤسسة رفع بنك اليابان سعر الفائدة إلى 2% بحلول منتصف 2027، بينما ارتفع عائد السندات الحكومية لأجل 10 سنوات إلى 3.085% خلال تعاملات اليوم.
كما أشار «غولدمان ساكس أسيت مانجمنت» إلى وجود مجال لمزيد من ارتفاع العوائد اليابانية في ظل قوة العوامل المحلية وارتفاع العوائد الأميركية، مع تباين المسارات بين أسواق السندات الكبرى.
كتب رئيس أبحاث الائتمان لدى «ستيت ستريت»، بيتر هاغار، أن استمرار أسعار الفائدة المرتفعة يزيد مخاطر إعادة التمويل وجودة الائتمان، رغم بقاء أرباح الشركات والميزانيات العمومية والبنوك في وضع داعم حتى الآن.
وأضاف أن استمرار العوائد المرتفعة لفترة أطول، خصوصاً إذا واصلت البنوك المركزية التشديد لمواجهة صدمة الطاقة، قد يضغط على الاستثمار والتوظيف وقدرة الشركات على إعادة تمويل ديونها.
كذلك ارتفع العائد الخالي من المخاطر المستخدم في تسعير الأصول عالمياً، فيما تراجع «ستاندرد آند بورز 500» خلال سبتمبر وسجلت الأسهم الأوروبية أول خسارة شهرية في ستة أشهر.
قالت مديرة المحافظ لدى «جيه بي مورغان أسيت مانجمنت»، بريا ميسرا، إن سوق الخزانة الأميركية دخل حلقة بيع متبادلة، بعدما أجبر ارتفاع العوائد بعض المستثمرين المؤسسيين على تقليص مراكزهم في السندات.
وأشارت إلى أن موجات البيع الإضافية دفعت العوائد وتكاليف الاقتراض إلى مستويات أعلى، فيما سجلت سندات الحكومة الأميركية خلال سبتمبر أسوأ أداء شهري في أربعة أعوام.
كما تجاوز العائد الأميركي لأجل 10 سنوات 5.3% بعد ارتفاعه بأكثر من نصف نقطة مئوية خلال سبتمبر، وسط بحث السوق عن مشترين قادرين على استيعاب المعروض عند المستويات الجديدة.

تتوقع «إرسته غروب» استمرار الضغط على السندات الحكومية عالمياً في الأجل القصير مع عدم ظهور تغير كبير في أسعار الطاقة أو البيانات الاقتصادية، فيما تبقى العوائد طويلة الأجل عند مستويات مرتفعة.
وقال محللو المجموعة إن قوة النشاط الاقتصادي وكثافة إصدارات الحكومات وتأثير العوائد الأميركية ستحد من قدرة العوائد طويلة الأجل على التراجع، حتى إذا بدأت توقعات التضخم في التحسن لاحقاً.
في المقابل، تتوقع «جيه بي مورغان أسيت مانجمنت» إمكانية تراجع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى نطاق 4.5%–4.75% إذا هدأت التوترات الجيوسياسية، بعدما سعرت الأسواق جانباً كبيراً من دورة رفع الفائدة.
قالت «بيكتيه أسيت مانجمنت» إنها غير مقتنعة حتى الآن بأن أسوأ موجة البيع في سندات الأسواق المتقدمة قد انتهت، رغم وصول العوائد الحكومية العالمية إلى مستويات أصبحت أكثر جاذبية للمستثمرين.
وأبقت المؤسسة موقفها محايداً تجاه السندات الحكومية في الأسواق المتقدمة، مشيرة إلى أن العجز المالي المرتفع والنمو الأقوى من المتوقع وتحولات السياسة النقدية يمكن أن تعيد إشعال تقلبات العوائد.
كما تتوقع «بيمكو» أن تكون المخاطر المالية السيادية خلال السنوات المقبلة أقرب إلى موجات دورية من التقلبات مع عودة الأسواق إلى اختبار استدامة الديون ومصداقية السياسات، وليس أزمة تمويل مفاجئة شاملة.