السبت 17 أكتوبر 2026 ص
واشنطن تضاعف شراء السندات الطويلة بعد اشتعال العوائد
بنوك مركزية تخشى اتساع تدخلات واشنطن في الأسواق

ازدادت حالة القلق في الأسواق العالمية ولدى البنوك المركزية، بعدما تحركت واشنطن في سوقي العملات والسندات، واشترت الين للمرة الأولى منذ 1998 وضاعفت شراء ديونها طويلة الأجل، في تدخلات هزت العوائد وأثارت قلق المتداولين بشأن حدود تدخل الخزانة في الأسواق.
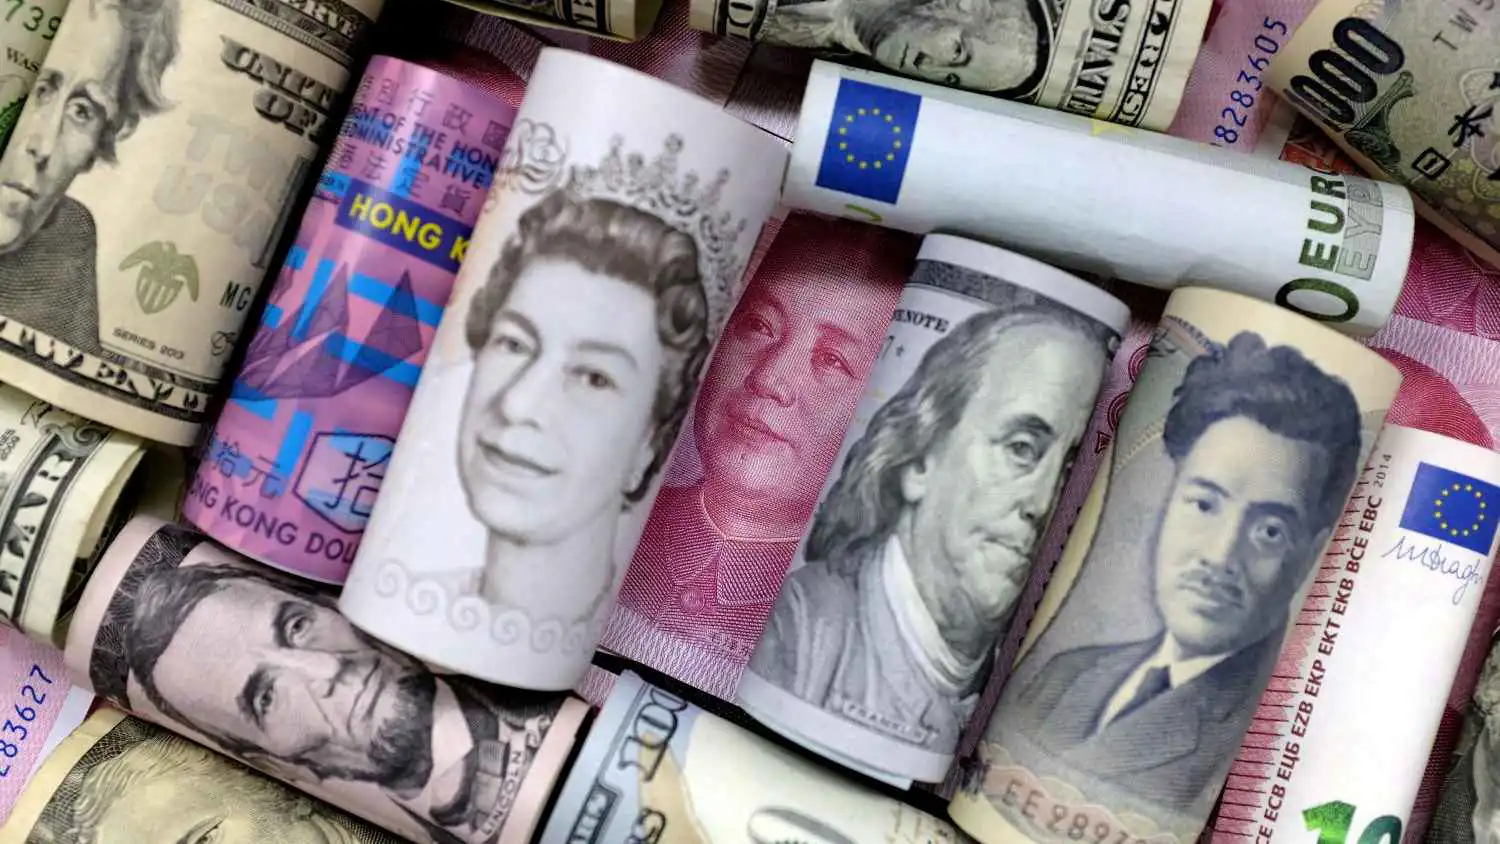
دخلت الولايات المتحدة بصورة أكثر نشاطا إلى سوقي العملات والسندات، بعدما شاركت الخزانة الأميركية في شراء الين لدعم العملة اليابانية، قبل أن تقرر مضاعفة عمليات إعادة شراء السندات طويلة الأجل عقب قفزة العوائد إلى أعلى مستوياتها في نحو عقدين.
استخدمت الخزانة أصولاً من العملات الأجنبية لبيع اليورو وشراء الين، فيما رفعت حجم عمليات إعادة شراء السندات التي تتراوح آجالها بين 10 و30 عاماً من ملياري دولار إلى 4 مليارات دولار على الأقل لكل عملية.
أثارت التحركات قلق مسؤولين في بنوك مركزية أوروبية خلال اجتماعات «جاكسون هول»، وسط مخاوف من اتساع تدخلات واشنطن في الأسواق، رغم تأكيد مسؤولي الاحتياطي الفيدرالي التزامهم بالتعهدات الدولية.
تأتي التحركات بعدما قفز عائد سندات الخزانة الأميركية لأجل 30 عاماً إلى 5.34%، وهو الأعلى منذ 2007، وسط ارتفاع الدين الأميركي إلى نحو 40 تريليون دولار، فيما أثار ضعف الين مخاوف من اضطرار اليابان إلى بيع جزء من حيازاتها الضخمة من سندات الخزانة لتمويل الدفاع عن عملتها.
يرى رئيس أبحاث العملات في «دويتشه بنك»، جورج سارافيلوس، أن زيادة إعادة شراء السندات وتشجيع استخدام تسهيلات «FIMA» يمثلان شكلاً مخففاً من سياسات الكبح المالي يستهدف احتواء العوائد طويلة الأجل.
ويحذر سارافيلوس من أن زيادة التدخلات التي يعتبرها المستثمرون مشوهة لتسعير السوق قد تضغط على الدولار، خصوصاً إذا لم يعترف «الفيدرالي» بتأثيرها في تيسير الأوضاع المالية.
شاركت الولايات المتحدة واليابان في تدخل لدعم الين بعد موجة هبوط حادة للعملة اليابانية؛ إذ استخدمت الخزانة الأميركية صندوق استقرار الصرف لبيع اليورو وشراء الين بدلًا من بيع الدولار، وهى المرة الأولى المعلنة رسمياً، منذ آخر تدخل أميركي-ياباني مشترك لشراء الين ودعمه في 17 يونيو 1998.
سمحت تسهيلات إعادة الشراء للسلطات النقدية الأجنبية والدولية «FIMA» لليابان بالحصول على سيولة بالدولار مقابل سندات الخزانة الأميركية، بدلاً من بيع تلك السندات مباشرة في السوق لتمويل التدخل.
يرى استراتيجيو «غولدمان ساكس» أن تدخل الولايات المتحدة واليابان لا يضعف جاذبية الدولار باعتباره عملة احتياط، بل يبرز أهمية عمق وسيولة الأسواق الأميركية التي تسمح للبنوك المركزية ببناء احتياطيات دولارية والوصول إليها عند تعرض الأسواق للضغوط.
كما أشار «غولدمان ساكس» إلى أن استخدام «FIMA» يمكن أن يحد من الاضطرابات الناجمة عن عمليات البيع المفاجئة لسندات الخزانة، معتبرا أن تدخل واشنطن يظهر استعداداً أكبر للتدخل مقارنة بالسنوات الماضية.
أثار استخدام اليورو في شراء الين استياء مسؤولين في بنوك مركزية أوروبية بسبب عدم تلقيهم إخطاراً مسبقاً من واشنطن، فيما أكد مسؤول أميركي أن العملية استهدفت مواجهة التحركات غير المنظمة في الين ودعم استقرار الأسواق المالية العالمية.
أبدى أكثر من ستة مسؤولين في بنوك مركزية خلال اجتماعات جاكسون هول مخاوف من أن تمهد تدخلات الخزانة في العملات والسندات لتحركات أميركية إضافية، رغم محاولات مسؤولي الفيدرالي طمأنة نظرائهم بشأن استمرار التعاون الدولي.
امتدت المخاوف إلى خطوط مبادلة الدولار بين البنوك المركزية، التي توفر السيولة الدولارية خلال الأزمات، مع عدم وجود تهديد مباشر حالياً لهذه التسهيلات.
قررت وزارة الخزانة مضاعفة الحد الأقصى لعمليات إعادة شراء السندات طويلة الأجل من ملياري دولار إلى 4 مليارات دولار على الأقل لكل عملية، وتشمل الزيادة الديون التي تتراوح آجالها بين 10 و30 عاماً، وتدخل حيز التنفيذ في 9 سبتمبر وتستمر حتى 4 نوفمبر.
جاء القرار بعدما قفز عائد سندات الخزانة لأجل 30 عاماً إلى 5.34%، قبل أن يتراجع بنحو 10 نقاط أساس عقب الإعلان، في استجابة امتدت إلى الدولار والذهب وأسواق الديون العالمية.
يرى الرئيس العالمي لتداول مبادلات الدولار الأميركي والكندي في «سيتي»، دان غوتلاندر، أن زيادة عمليات إعادة الشراء يمكن أن يكون لها تأثير كبير على الطرف الطويل من منحنى العائد، لكنه أكد أن الخزانة ستظل بحاجة إلى إصدار ديون جديدة لتمويل تلك المشتريات.
يرى «بي إن واي» أن التأثير المباشر لقرار الخزانة كان محدوداً، إذ تراجع عائد سندات 30 عاماً من 5.31% إلى 5.19% عقب الإعلان، قبل أن يعود إلى أكثر من 5.20%، فيما استعادت علاوة الأجل معظم انخفاضها الأولي.
وأشار البنك إلى أن المستثمرين عبر الحدود باعوا سندات الخزانة يوم الإعلان، ولم يتعاف الطلب بعد ذلك، معتبراً أن عمليات إعادة الشراء لا تغير العوامل الأساسية وراء ارتفاع العوائد، وفي مقدمتها المخاوف المالية وضعف الطلب الأجنبي وارتفاع احتياجات رأس المال، وأن تمويل المشتريات في نهاية المطاف عبر إصدار أذون خزانة سيغير تركيبة الدين وليس حجمه، ما يجعل العملية محايدة مالياً.
في حين يرى «يو بي إس» أن عمليات إعادة الشراء قد تمنح الأسواق راحة مؤقتة لكنها لا تقدم حلاً للقوى الأساسية التي تدفع العوائد طويلة الأجل إلى الارتفاع، وأشار البنك إلى أن حجم المشتريات يظل محدوداً مقارنة بسوق سندات الخزانة.
كما يرى خبراء «يو بي إس» أن تجارب الولايات المتحدة واليابان وبريطانيا تظهر أن شراء السندات وتعديل هيكل الإصدارات يستطيعان خفض التقلبات مؤقتا، لكنهما لا يبقيان تكاليف الاقتراض منخفضة مع استمرار ضغوط العجز والتضخم.
ترى رئيسة الاستثمار في إدارة الثروات لدى «مورغان ستانلي»، ليزا شاليت، أن التدخلات في الأسواق خارج أوقات الأزمات والهندسة المالية قد تكون قصيرة الأجل وتزيد عدم اليقين بشأن السياسة الاقتصادية.
بحسب شاليت، شكل ارتفاع علاوة الأجل نحو ثلثي صعود أسعار الفائدة الاسمية طويلة الأجل، وسط ارتفاع الدين الأميركي ومخاطر التضخم وتزايد الطلب على رؤوس الأموال لتمويل الدفاع والطاقة والبنية التحتية للذكاء الاصطناعي.
في حين يرى استراتيجيو «روبيكو» أن تمويل عمليات إعادة الشراء قد يدفع الخزانة إلى زيادة إصدار أذون الدين قصيرة الأجل، بما يقلل المعروض من الديون الطويلة ويزيد الاعتماد على الاقتراض قصير الأجل.
ويحذر «روبيكو» من أن تقصير متوسط آجال الدين يجعل مدفوعات الفائدة الحكومية أكثر حساسية لقرارات الفيدرالي ويزيد مخاطر إعادة التمويل، دون معالجة أسباب ارتفاع العوائد طويلة الأجل.
جاءت تحركات الخزانة في خلفية اجتماعات «جاكسون هول»، حيث وضع رئيس الاحتياطي الفيدرالي كيفن وارش سندات الخزانة والدولار والائتمان والسلع ضمن إشارات الأسواق التي يعتمد عليها البنك المركزي في تقييم الأوضاع المالية.
وحذر وارش من الاعتماد المفرط المتبادل بين «الفيدرالي» والأسواق، مؤكدا أن أسعار الفائدة قصيرة الأجل يجب أن تظل الأداة الأساسية للسياسة النقدية، وأن استخدام الأدوات غير التقليدية ينبغي أن يقتصر على الظروف الاستثنائية.
أثارت عمليات الخزانة قلق بعض مسؤولي البنوك المركزية الأوروبية، إذ اعتبر أحدهم أن تدخلات العملات والسندات تقدم راحة مؤقتة، متسائلاً عما إذا كان التصعيد التالي يمكن أن يصل إلى ضغوط على «الفيدرالي» لشراء السندات.
يرى «دويتشه بنك» أن شراء السندات وتشجيع استخدام «FIMA» يشتركان في هدف احتواء الطرف الطويل من منحنى العائد الأميركي، فيما يرى «سيتي» أن الثمن المحتمل لخفض العوائد بهذه الطريقة قد يظهر في ضعف العملة.
ويعتبر «بي إن واي» أن المشتريات الحالية غير كافية لتغيير العوامل الأساسية التي تدفع العوائد إلى الارتفاع، بينما يحذر «مورغان ستانلي» من أن التدخلات قصيرة الأجل قد تزيد علاوة المخاطر بدل خفضها.
في المقابل، يرى «غولدمان ساكس» أن تجربة الين أظهرت إحدى نقاط قوة النظام الدولاري؛ إذ تستطيع البنوك المركزية استخدام حيازاتها من سندات الخزانة للحصول على السيولة خلال الاضطرابات دون اللجوء إلى البيع المباشر.