اﻷربعاء 7 أكتوبر 2026 م

تواجه فرنسا ضغوطًا مالية وسياسية متزايدة مع تصاعد الاحتجاجات على خطط خفض الإنفاق، بالتزامن مع موجة بيع حادة في سوق السندات رفعت تكلفة اقتراض الحكومة إلى مستويات هي الأعلى منذ ما يقرب من ربع قرن، في اختبار جديد لقدرة ثاني أكبر اقتصاد في منطقة اليورو على السيطرة على ديونه.
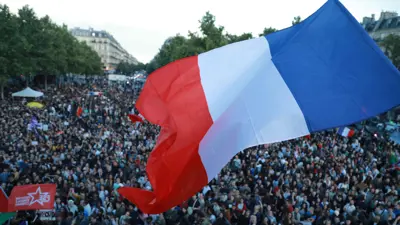
وخرج مئات الآلاف من الفرنسيين إلى الشوارع احتجاجًا على إجراءات التقشف المقترحة، فيما دفعت الأسواق عوائد السندات الحكومية لأجل 10 سنوات إلى نحو 4.8%.
وتضع هذه التطورات الحكومة بين ضغط الشارع المطالب بمزيد من الإنفاق، وضغط المستثمرين الذين يطالبون بإصلاح المالية العامة وخفض العجز.
وبحسب تقرير نشرته «فايننشال تايمز»، يخشى مستثمرون أن تتحول الضغوط الحالية إلى أزمة ديون تهدد الاقتصاد الفرنسي واستقرار منطقة اليورو، بينما البلاد عالقة بين شارع يرفض التقشف وسوق سندات خرج عن السيطرة.
بلغ الدين العام الفرنسي نحو 3.5 تريليون يورو، أي نحو 120% من الناتج المحلي الإجمالي، متجاوزًا بفارق كبير متوسط منطقة اليورو. يضاف لذلك خدمة الديون التي أصبحت أكبر بند منفرد في الإنفاق الحكومي، متقدمة على التعليم والدفاع، مع ارتفاع سريع في تكلفة الاقتراض.
وتتوقع الحكومة أن تبلغ مدفوعات فوائد الدين نحو 79 مليار يورو هذا العام، قبل أن ترتفع إلى 91 مليار يورو في 2027، بما يعادل نحو 2.9% من الناتج المحلي الإجمالي.
وتزداد المخاطر مع ارتفاع عوائد السندات فوق الافتراضات التي بنت عليها الحكومة تقديراتها،حيث افترضت باريس متوسط عائد يبلغ 4.3% على السندات لأجل 10 سنوات اعتبارًا من 2027، بينما ارتفع العائد بالفعل إلى نحو 4.8%.
ويحذر محللون من أن استمرار العوائد عند هذه المستويات سيزيد فاتورة خدمة الدين ويصعّب مهمة خفض العجز.
لطالما اعتُبرت فرنسا مقترضًا آمنًا نسبيًا داخل منطقة اليورو، وكانت سنداتها تتداول بفارق محدود عن السندات الألمانية،إلا أن هذا الوضع تغير تدريجيًا مع تصاعد الدين والجمود السياسي.
واتسعت الفجوة بين عوائد السندات الفرنسية والألمانية لأجل 10 سنوات إلى نحو 1.4 نقطة مئوية، بزيادة تقارب الثلثين خلال شهر واحد، ما يعكس تنامي المخاوف بشأن المالية العامة.
وتجاوزت تكلفة الاقتراض الفرنسية نظيرتها اليونانية في أواخر عام 2024، ثم تجاوزت تكلفة الاقتراض الإيطالية خلال العام الماضي، ما دفع بعض المستثمرين إلى وصف فرنسا بأنها أصبحت "الهامش الجديد" لمنطقة اليورو، واللافت بالأمر أن بعض الشركات الفرنسية الكبرى باتت تقترض بتكلفة أقل من الحكومة نفسها.
ووفق تقديرات بنك «غولدمان ساكس»، كان أكثر من ربع الشركات الفرنسية المصنفة ضمن الدرجة الاستثمارية يتمتع في نهاية سبتمبر الماضي بعوائد سندات أقل من عوائد السندات الحكومية الفرنسية المماثلة.
حاول رئيس الوزراء سيباستيان لوكورنو تهدئة الأسواق من خلال طرح خطة لموازنة 2027 تتضمن نحو 43 مليار يورو من خفض الإنفاق وزيادات ضريبية، بالاضافة إلى قيود على زيادات معاشات التقاعد وتجميد جزئيً لأجور موظفي القطاع العام، وهي إجراءات تواجه معارضة قوية من النقابات والأحزاب السياسية،إلا أن قدرة الحكومة على تمرير الخطة تظل موضع شك، في ظل غياب أغلبية برلمانية مستقرة.
ومنذ الانتخابات التشريعية المبكرة التي دعا إليها الرئيس إيمانويل ماكرون في عام 2024، تحولت مناقشات الموازنة إلى مواجهة سياسية أسقطت حكومتين وأبقت العجز فوق 5% من الناتج المحلي الإجمالي لثلاث سنوات متتالية.
وتتوقع الحكومة أن يبلغ العجز 5.4% من الناتج هذا العام، قبل تراجعه إلى نحو 5% في 2027، وهي مستويات لا تزال بعيدة عن سقف الاتحاد الأوروبي البالغ 3%.
ويخشى المستثمرون أن يؤدي سقوط الحكومة خلال مناقشات الموازنة إلى موجة جديدة من عمليات بيع السندات وارتفاع تكاليف الاقتراض.
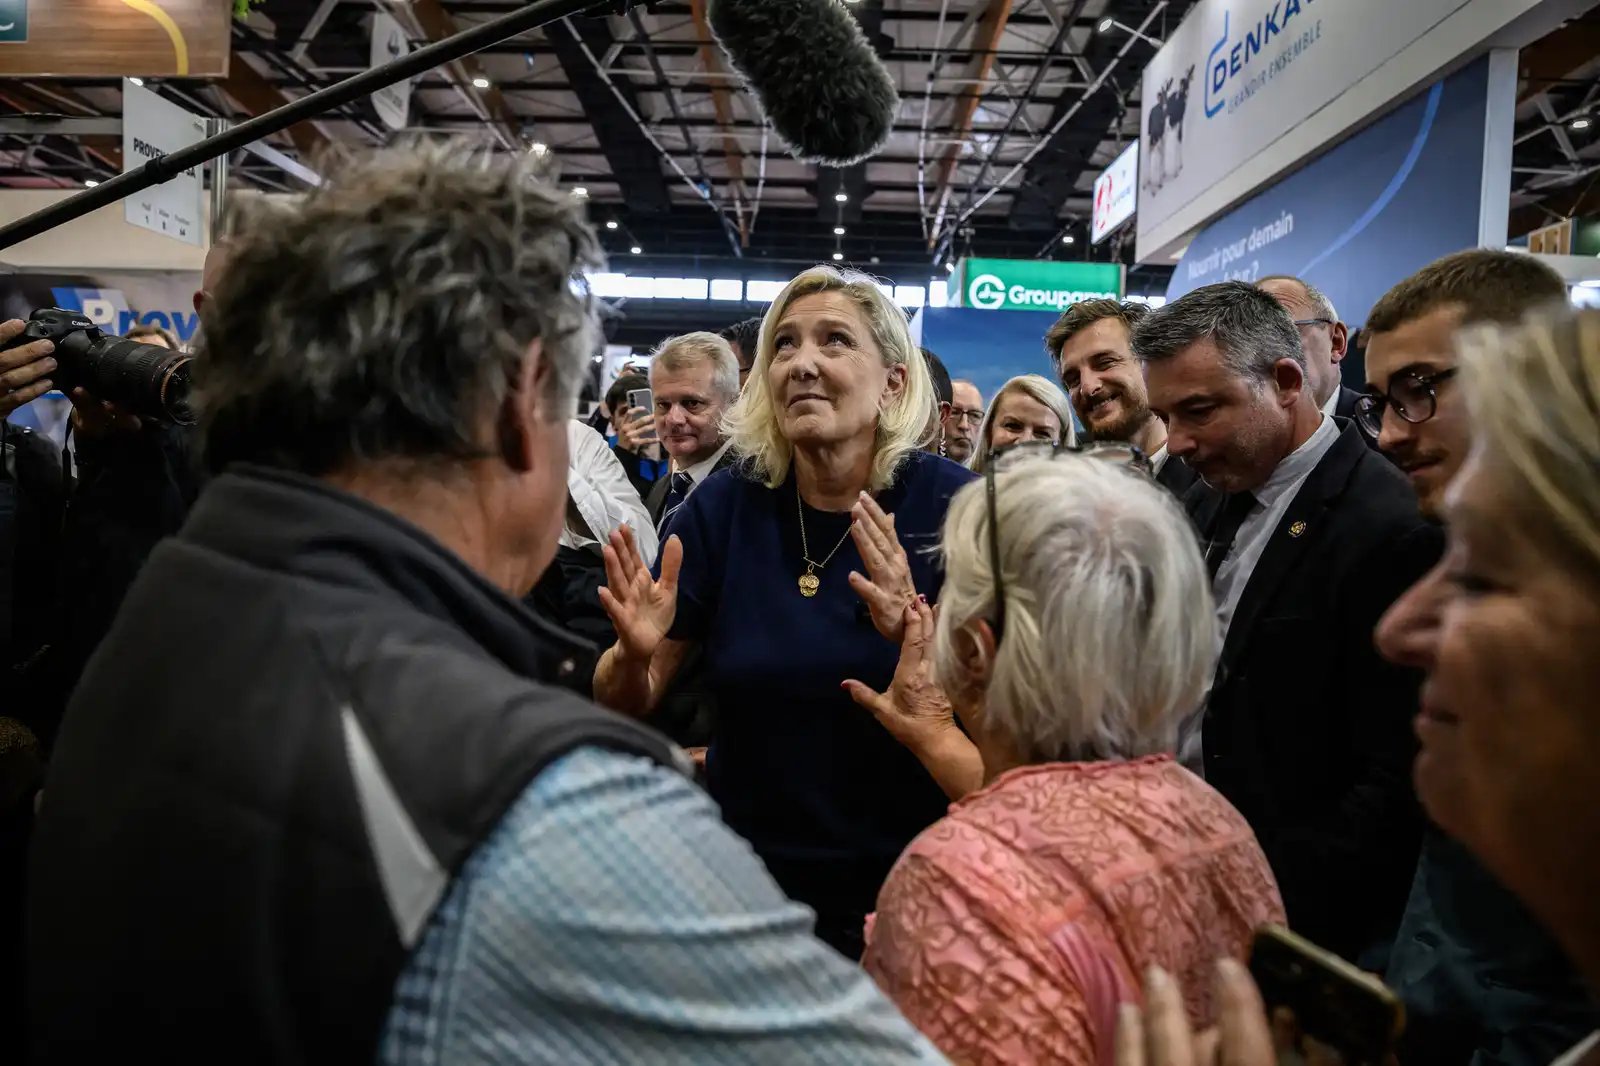
تضيف الانتخابات الرئاسية المقررة في أبريل المقبل عنصرًا جديدًا من عدم اليقين. حيث تتصدر مارين لوبان، زعيمة حزب «التجمع الوطني» اليميني المتطرف، استطلاعات الرأي، وقد حاولت طمأنة الأسواق بالتعهد بخفض الإنفاق بنحو 140 مليار يورو خلال خمس سنوات، والدعوة إلى خفض الدين إلى 60% من الناتج المحلي الإجمالي.
لكن بعض مقترحاتها قد تزيد الضغوط المالية، بينها خفض سن التقاعد لبعض الفئات وتقليص ضريبة القيمة المضافة على الطاقة والمواد الغذائية الأساسية، وهي إجراءات قد تكلف الخزانة عشرات المليارات من اليورو.
وفي المعسكر المقابل، يثير صعود اليسار الراديكالي مخاوف مماثلة لدى المستثمرين، ويظل احتمال المواجهة بين اليمين المتطرف واليسار المتشدد في الانتخابات عاملًا إضافيًا يزيد حساسية الأسواق تجاه أي تعهدات مالية غير ممولة.
وأوضح التقرير أن أزمة المالية العامة لا تتعلق بدورة الموازنة الحالية فحسب، بل بمشكلات هيكلية متراكمة، حيث تستهلك معاشات التقاعد نحو ربع الإنفاق العام، فيما يتقاعد الفرنسيون في سن مبكرة نسبيًا ويحصلون على مزايا تقاعدية سخية وفق معايير منظمة التعاون الاقتصادي والتنمية.
كما أن أي محاولة لرفع سن التقاعد تواجه مقاومة شعبية واسعة،وفي ذات الوقت فإن اي زيادة في الضرائب لم تعد خيارًا سهلًا؛ فالعبء الضريبي في فرنسا يبلغ نحو 44% من الناتج المحلي الإجمالي، مقابل متوسط يبلغ نحو 34% في دول منظمة التعاون والتنمية الاقتصادية.
ويرى مسؤولون سابقون أن زيادة معدلات التوظيف وخفض البطالة وإصلاح نظام التقاعد ضرورية لإعادة المالية العامة إلى مسار مستدام.
في المقابل، يحذر مستثمرون من أن خفض الإنفاق بسرعة قد يضر بالنمو الاقتصادي الضعيف أصلًا، ما قد يؤدي إلى زيادة نسبة الدين إلى الناتج بدل خفضها.
تكمن المخاوف الأكبر في احتمال دخول فرنسا في حلقة مفرغة؛ إذ يؤدي ارتفاع عوائد السندات إلى زيادة تكلفة خدمة الدين، ما يرفع العجز، ثم يدفع المستثمرين إلى المطالبة بعوائد أعلى لتعويض المخاطر، فتزداد تكلفة الاقتراض مجددًا.
وحذرت وكالة التصنيف (Scope) من أن ارتفاع العوائد سيقيد قدرة الحكومة على المناورة المالية ويزيد حجم الإجراءات المطلوبة لتحقيق استقرار الدين.
كما تترقب الأسواق مراجعة وكالة «موديز» للتصنيف الائتماني الفرنسي في وقت لاحق من الشهر.
وشدد التقرير على أنه مع اتساع الفارق بين السندات الفرنسية والألمانية، تتزايد التكهنات بشأن احتمال تدخل البنك المركزي الأوروبي لاحتواء الأزمة،إلا أن هامش التحرك ليس مفتوحًا، إذ صمم البنك في عام 2022 أداة لحماية انتقال السياسة النقدية لمواجهة التحركات "غير المبررة والفوضوية" في أسواق السندات، ولم يستخدمها حتى الآن.
ويشترط البنك أن تتبع الدولة المعنية سياسات مالية واقتصادية "سليمة ومستدامة"، وهو شرط قد يصعب إثباته في الحالة الفرنسية إذا استمرت العجوزات المرتفعة من دون خطة موثوقة لضبط الدين.
ويرى محللون أن البنك المركزي الأوروبي قد يتدخل إذا انتقلت الضغوط من فرنسا إلى أسواق الدين الأوروبية الأخرى، وبدأت تهدد الاستقرار المالي لمنطقة اليورو ككل.
يقول محافظ بنك فرنسا إيمانويل مولان إن اضطرابات الأسواق "خطيرة ومقلقة"،إلا أنه يرى أن فرنسا لا تزال قادرة على استعادة السيطرة على ماليتها العامة إذا نجحت في تمرير موازنة تؤدي إلى خفض الإنفاق والعجز.
أما المستثمرون، فيرون أن التحدي الأساسي لم يعد اقتصاديًا فقط، بل سياسي أيضًا: هل تستطيع الحكومة تنفيذ إصلاحات مؤلمة قبل أن تصبح كلفة الدين أكبر من قدرة الدولة على تحملها؟
وأكد تقرير الصحيفة البريطانية أنه مع اقتراب الانتخابات الرئاسية، تبدو فرنسا عالقة بين شارع يرفض التقشف وسوق سندات يطالب بانضباط مالي أكبر، وإذا فشلت باريس في كسر هذه الحلقة، فقد تتحول أزمة ديونها من مشكلة فرنسية إلى اختبار جديد لقدرة منطقة اليورو على احتواء أزمة مالية في ثاني أكبر اقتصاد فيها.