اﻷربعاء 7 أكتوبر 2026 ص
العوائد تبقى قرب قمم تاريخية
الديون تهدد بإشعال جولة جديدة

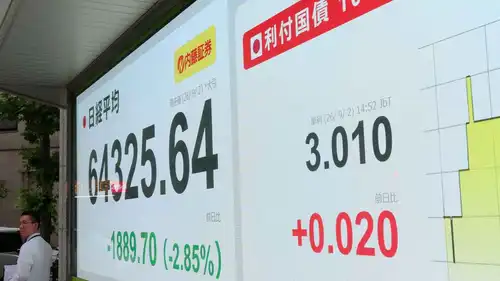
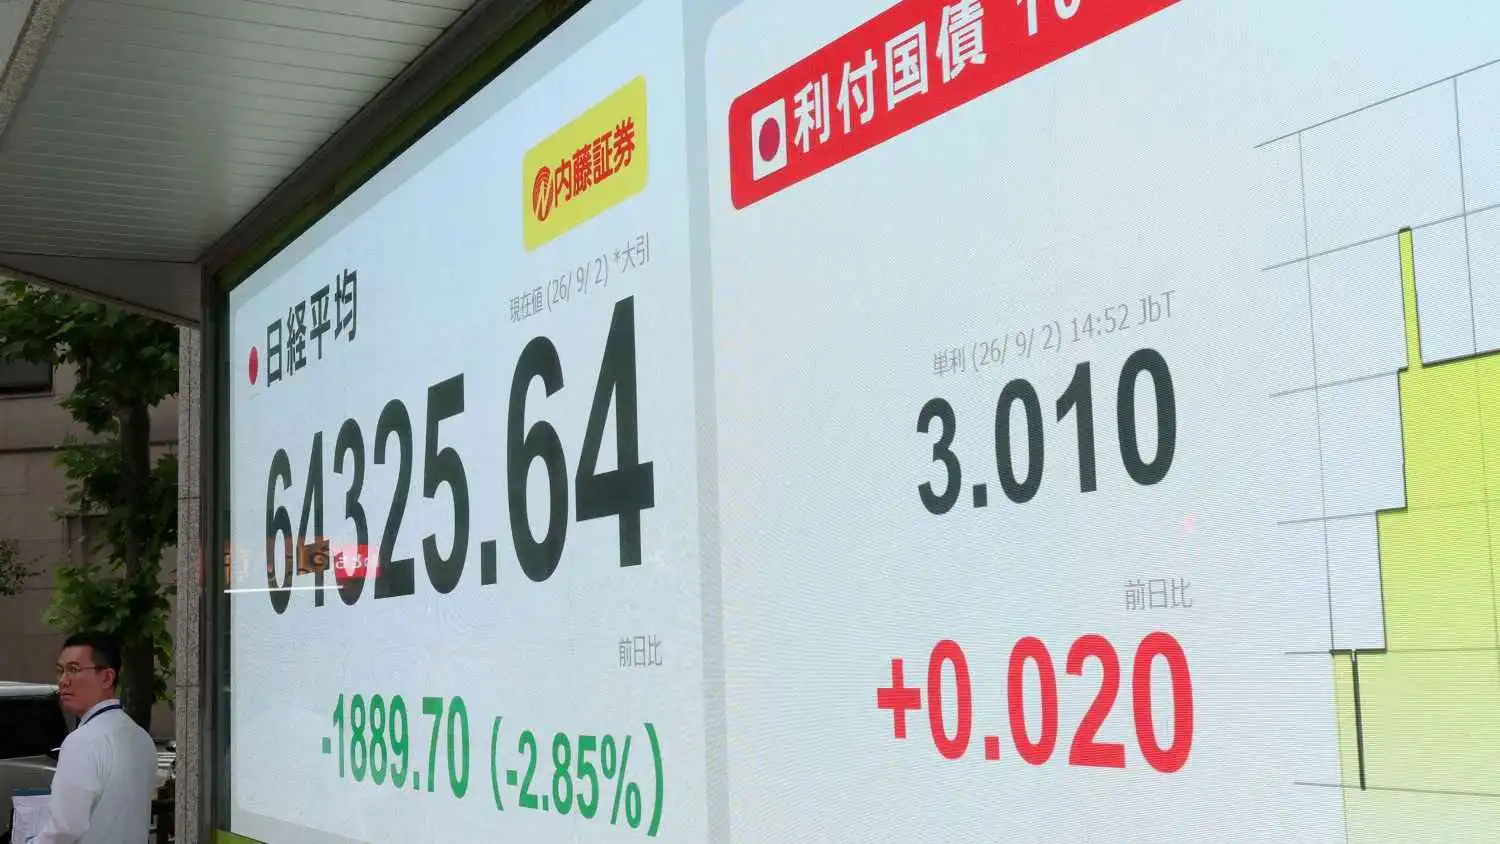
تلتقط أسواق السندات العالمية أنفاسها بعد موجة بيع تدفع عوائد الديون الحكومية إلى أعلى مستوياتها في عقود، فيما يقود تراجع العوائد الفرنسية والإيطالية والبريطانية هدنة واضحة داخل أوروبا.
يأتي الهدوء مع انخفاض أسعار الطاقة وتراجع المخاوف الفورية بشأن المالية الفرنسية، بينما تجذب المستويات المرتفعة للعوائد مشترين بعد الخسائر الحادة التي تتعرض لها السندات خلال الأسابيع الماضية.
وحذرت مؤسسات مالية وبنوك استثمار من أن تراجع العوائد لا يلغي الضغوط الهيكلية، إذ تبقي الديون الضخمة والإصدارات المتزايدة وعلاوة الأجل مخاطر موجة إعادة تسعير جديدة قائمة.
ربط إستراتيجيو الأسواق لدى «بانوكبورن كابيتال ماركتس» تراجع العوائد الأوروبية بانخفاض أسعار النفط؛ ما خفف مخاوف التضخم ويعيد جزءاً من الطلب إلى السندات بعد الهبوط الحاد في الأسعار.
وأشار محللو أسعار الفائدة لدى «آي إن جي» إلى أن تحسن الأوضاع الفرنسية يضيق فروق العوائد مؤقتاً، لكنهم يعتبرون الضغوط المالية لم تعد محصورة في فرنسا مع اتساعها إلى أسواق أوروبية أخرى.
كما اعتبر «بلاك روك» أن البيئة الجديدة لأسواق الدخل الثابت تتسم بعوائد أعلى وتقلب أكبر وحساسية متزايدة للسياسات المالية؛ ما يبقي التحركات الطويلة الأجل أكثر عرضة للمفاجآت.
حذر صندوق النقد الدولي من أن الدين العام العالمي يتجه نحو 100% من الناتج خلال السنوات المقبلة، مع ارتفاع تكلفة خدمة الدين وتجدد ضغوط إعادة التمويل على الحكومات ذات العجز المرتفع.
وأشار الصندوق إلى أن الحكومات تعيد تمويل كميات متزايدة من الديون القديمة عند معدلات فائدة أعلى؛ ما ينقل صدمة ارتفاع العوائد تدريجياً من الأسواق إلى الموازنات والإنفاق العام.
كما حذر بنك التسويات الدولية من أن ارتفاع المديونية وتوسع نشاط المؤسسات غير المصرفية يزيدان حساسية أسواق السندات لصدمات السيولة وعمليات تقليص المراكز ذات الرافعة المالية.
رأى رئيس إستراتيجية الدخل الثابت لدى «باركليز برايفت بنك»، ميشيل فيرنييه، أن ارتفاع الدين الأميركي وكثافة إصدارات الخزانة والشركات يتحول إلى عامل هيكلي يبقي الضغط على العوائد الطويلة.
وتوقع باحثو الدخل الثابت لدى «مورغان ستانلي» أن يدعم تباطؤ التضخم السندات عالية الجودة، لكنهم يشيرون إلى أن كثافة إصدارات الائتمان قد تحد من اتساع مكاسب الأسعار.
كما ربط إستراتيجيو الاستثمار لدى «جيه بي مورغان» ارتفاع العوائد منذ الصيف أساساً بزيادة علاوة الأجل، أي التعويض الذي يطلبه المستثمر مقابل الاحتفاظ بالديون طويلة الأجل وسط عدم اليقين.
أشار «جيه بي مورغان لإدارة الأصول» إلى أن السندات طويلة الأجل تتخلف عن القصيرة مع اشتداد المنافسة على رأس المال بين الحكومات والشركات وتمويل استثمارات الذكاء الاصطناعي.
وأوضح البنك أن شركات التكنولوجيا الأميركية تصدر أكثر من 200 مليار دولار من السندات طويلة الأجل خلال 2026؛ ما يضيف طلباً جديداً على رأس المال إلى جانب الاقتراض الحكومي المرتفع.
كذلك أكد «باركليز» أن علاوة الأجل ما زالت دون متوسطاتها التاريخية رغم ارتفاعها، ما يبقي السندات الطويلة معرضة لمزيد من التقلب إذا واصل المستثمرون إعادة تسعير المخاطر المالية.
اعتبر إستراتيجي الأسواق لدى «جيفريز»، كريستوفر وود، أن سندات دول مجموعة السبع تدخل منذ 2020 سوقاً هابطاً هيكلياً بعد انتهاء دورة صعود امتدت نحو أربعة عقود.
ورأى «جيه بي مورغان» أن الحكومات تصدر كميات ضخمة من الدين في وقت تتراجع فيه البنوك المركزية عن دور المشتري الرئيسي؛ ما يدفع المستثمرين إلى المطالبة بعوائد حقيقية وعلاوات أجل أعلى.
كما أبقى هذا المزيج هدوء العوائد الحالي مرتبطاً باستقرار التضخم والطاقة والسياسات المالية، بينما تظل وفرة الإصدارات والديون المرتفعة مصدر ضغط طويل الأجل على أسواق السندات العالمية.