اﻷثنين 5 أكتوبر 2026 ص
السندات تقبل الوصفة لكن بشروط
الذهب والدولار أمام اختبار حقيقي

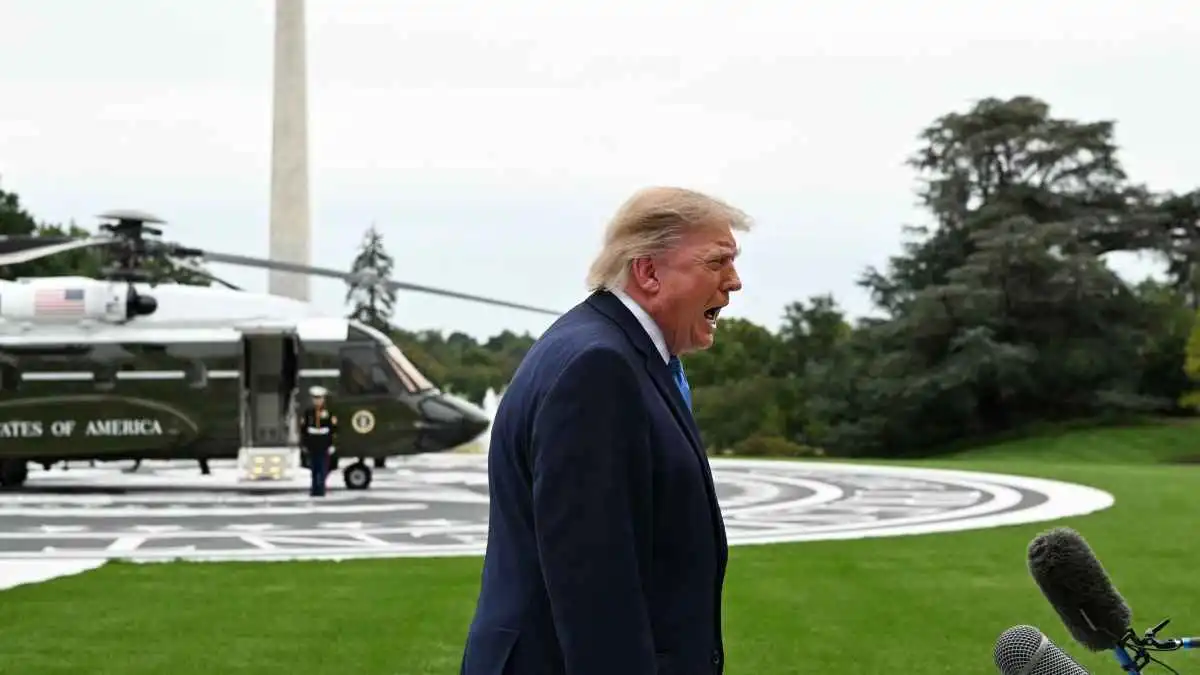
فتح الرئيس الأميركي دونالد ترامب باباً جديداً في معركة الديون والفائدة، بعدما قال إن مستويات معينة من التضخم يمكن أن تساعد على سداد الدين بسرعة، في طرح يعيد إلى الأذهان تجربة أميركا بعد الحرب العالمية الثانية.
تأتي تصريحات ترامب في وقت تجاوز فيه الدين الأميركي 40 تريليون دولار وارتفعت عوائد السندات طويلة الأجل إلى أعلى مستوياتها في أكثر من عقدين؛ ما يجعل تكلفة خدمة الدين جزءاً متزايداً من الموازنة.
تضع هذه المعادلة السوق أمام صراع بين رغبة الحكومة في تمويل أرخص ودور الفيدرالي في كبح الأسعار، بينما تحذر بنوك استثمار من أن التساهل مع التضخم قد يغير تسعير السندات والدولار والذهب والأسهم.
يقول ترامب إن «مستويات معينة من التضخم» يمكن أن تقلص عبء الدين بسرعة؛ إذ ترتفع الإيرادات والناتج الاسمي بينما تبقى القيمة الاسمية للدين ثابتة، فتتراجع قيمته الحقيقية كنسبة إلى الاقتصاد.
يرى «جيه بي مورغان برايفت بنك» أن أحد السيناريوهات المحتملة لمواجهة الدين الأميركي يتمثل في قبول نمو اسمي وتضخم أعلى مع إبقاء أسعار الفائدة الحقيقية منخفضة، وهي عملية تعرف بـ«الكبح المالي».
يلفت البنك إلى أن الخطر لا يتمثل بالضرورة في أزمة مزاد مفاجئة، بل في تحول تدريجي تسمح فيه السياسات بتآكل القيمة الحقيقية للمديونية بمرور الوقت بدلاً من خفضها عبر تقشف مالي مباشر.
وتعيد هذه الفكرة إلى الواجهة تجربة أميركية تعود إلى 81 عاماً، عندما لجأت واشنطن خلال الحرب العالمية الثانية وما بعدها إلى إبقاء عوائد السندات منخفضة للمساعدة في خفض تكلفة تمويل الدين الحكومي الضخم.
ثبت الفيدرالي خلال الحرب العالمية الثانية عوائد أذون الخزانة القصيرة قرب 0.375%، وحافظ عملياً على سقف 2.5% للسندات طويلة الأجل، بهدف خفض تكلفة تمويل الدين الحكومي الضخم.
استمر الضغط على الفائدة بعد انتهاء الحرب، ومع رفع قيود الأسعار انفجر التضخم، لترتفع الأسعار 41.8% بين يناير 1946 ومارس 1951، بمتوسط سنوي بلغ نحو 6.3%.
انتهى الصراع في 1951 باتفاق الخزانة والفيدرالي الذي أعاد للبنك المركزي استقلالية أكبر في تحديد الفائدة، بعدما أصبح تثبيت العوائد متعارضاً بصورة متزايدة مع السيطرة على التضخم.
تكشف دراسة حديثة منشورة في المجلة الاقتصادية الأميركية أن نسبة الدين الأميركي إلى الناتج هبطت من 106% عام 1946 إلى 23% بحلول 1974، لكن النمو وحده لا يفسر هذا الانخفاض الكبير.
يخلص الباحثان جوليان أكالين ولورنس بول إلى أن التضخم المفاجئ والفائدة المقيدة والفوائض الأولية لعبت أدواراً رئيسة؛ إذ كانت نسبة الدين ستنخفض إلى نحو 74% فقط من دون هذه العوامل.
تشير «بلاك روك» إلى أن أكثر من 40 نقطة مئوية من تراجع نسبة الدين بعد الحرب جاءت من بقاء النمو الاسمي أعلى من أسعار الفائدة، بينما تكفل الفائض المالي بمعظم الانخفاض المتبقي.
يرى رئيس تداول سندات الخزانة والتضخم لدى «غولدمان ساكس»، مايك ميتشل، أن التضخم والسياسة المالية وإمدادات الدين تبقى محركات رئيسة للجزء الطويل من منحنى العائد، حتى عندما تتغير توقعات الفيدرالي قصيرة الأجل.
يرجح رئيس استراتيجية الدخل الثابت لدى «باركليز برايفت بنك»، ميشيل فيرنييه، بقاء العوائد الطويلة تحت ضغط مع تجاوز الدين الأميركي 40 تريليون دولار واتساع احتياجات إصدار الخزانة والشركات.
يعتبر البنك أن علاوة الأجل لا تزال لا تسعر جميع المخاطر المالية المحتملة؛ ما يترك السندات الأطول أجلاً عرضة لموجات تقلب جديدة إذا اقتنع المستثمرون بأن التضخم سيظل أعلى لفترة أطول.
يرى «بي إن واي إنفستمنتس» أن الأسواق تتحرك بالفعل نحو بيئة «هيمنة مالية»، تصبح فيها الحكومات والاقتراض العام أكثر تأثيراً في الأصول، فيما تتحول البنوك المركزية تدريجياً من قيادة السوق إلى الاستجابة للضغوط المالية.
يشير «مورغان ستانلي» إلى أن اقتراب الدين الأميركي من 120% من الناتج وعجز يقارب 7% يرفع خطر تقييد قدرة الفيدرالي على مكافحة التضخم إذا أصبحت تكلفة خدمة الدين عبئاً سياسياً ومالياً أكبر.
يلفت البنك إلى أن السوق تظهر بالفعل بعض علامات هذا القلق عبر ارتفاع علاوة الأجل في السندات؛ ما يعني أن التضخم الذي يخفض الدين حسابياً قد يرفع في الوقت نفسه تكلفة إعادة تمويله.
يرى استراتيجيو «بنك أوف أميركا» أن مخاطر الهيمنة المالية وتراجع القيمة الحقيقية للنقود أصبحت تحدياً لمجموعة العملات الرئيسة، وليس للدولار وحده؛ ما يجعل رد فعل العملة الأميركية أكثر تعقيداً من نموذج الضعف التقليدي.
يشير «مورغان ستانلي» إلى أن استمرار التضخم المرتفع مع تصاعد القلق المالي قد يضغط على الدولار إذا بدأ المستثمرون يطالبون بتعويض أكبر مقابل الاحتفاظ بالأصول الأميركية طويلة الأجل.
أوضح «غولدمان ساكس» أنه في المقابل أن فارق الفائدة والسياسة الأكثر تشدداً للفيدرالي يمكن أن يدعما الدولار على المدى الأقصر؛ ما يجعل اتجاه العملة رهناً بمن ينتصر: الفائدة المرتفعة أم تآكل الثقة المالية.
يتوقع «غولدمان ساكس ريسيرش» ارتفاع الذهب إلى 4900 دولار للأونصة بنهاية 2026، مدعوماً بمشتريات البنوك المركزية وطلب المستثمرين على التحوط من التحولات الكبيرة في السياسات الحكومية.
قال مجلس الذهب العالمي إن أي اتجاه نحو كبح العوائد أو «الكبح المالي» قد يدعم المعدن عبر إضعاف العوائد الحقيقية أو الدولار، خصوصاً إذا اعتبر المستثمرون أن أسعار السندات أصبحت متأثرة بالسياسة.
يشير المجلس إلى أن المشكلة لا تتعلق فقط بانخفاض العوائد، بل بالشك في السعر الذي كانت ستصل إليه السندات من دون تدخل، وهي بيئة تعزز الطلب على الأصول الحقيقية ومخازن القيمة.
كتب رئيس تخصيص الأصول لدى «غولدمان ساكس ريسيرش»، كريستيان مولر-غليسمان، في مذكرة أن تكرار موجات التضخم يقلل قدرة السندات على حماية المحافظ ويزيد صعوبة الاعتماد على العلاقة التقليدية بين الأسهم والدخل الثابت.
في حين يوضح «يو بي إس» أن ارتفاع العوائد يزيد تكلفة رأس المال ويضغط بصورة أكبر على الشركات التي تعتمد تقييماتها على أرباح بعيدة المدى، بينما تصبح قوة التدفقات النقدية والعائد على الاستثمار أكثر أهمية.
يرجح البنك أن تتباين الأسهم بقوة في بيئة تضخم وعوائد أعلى، مع استفادة الشركات القادرة على تمرير الأسعار وتحقيق تدفقات نقدية قوية مقابل ضغوط أكبر على القطاعات الحساسة للفائدة.
يرى محللو «إتش إس بي سي» أن تآكل الدين عبر نمو اسمي وتضخم أعلى يظل ممكناً نظرياً، لكن نجاحه يتطلب بقاء تكلفة الاقتراض دون معدل نمو الاقتصاد، وإلا تتحول الفائدة المرتفعة إلى عبء يفوق مكاسب التضخم.
يشير استراتيجيو «سيتي» إلى أن أي تسامح متعمد مع التضخم قد يدفع المستثمرين إلى طلب علاوة أكبر على السندات طويلة الأجل، بما يرفع العوائد ويقلص قدرة التضخم على خفض العبء الحقيقي للدين.
يلفت محللو «آي إن جي» إلى أن تكرار تجربة ما بعد الحرب بالكامل يبدو أصعب اليوم بسبب استقلال البنوك المركزية وحرية حركة رؤوس الأموال؛ ما يجعل أي محاولة لكبح العوائد عرضة لاختبار سريع من سوق السندات.