الخميس 8 أكتوبر 2026 ص

يواجه الاقتصاد العراقي اختباراً جديداً بعد قرار خفض قيمة الدينار أمام الدولار بنحو 15%، من 1320 ديناراً إلى 1520 ديناراً للدولار بالسعر الرسمي، في وقت ارتفع فيه سعر العملة الأميركية في السوق الموازي إلى مستويات تقترب من 1600 دينار، وذلك بعد نحو 6 أشهر من اندلاع أزمة مضيق هرمز، وبعد سنوات من آخر خفض كبير لقيمة العملة المحلية في ديسمبر 2020، الذي جاء في خضم تداعيات أزمة كورونا.
ويستهدف القرار، وفق خبراء اقتصاد تحدثوا لـ«إرم بزنس»، زيادة قيمة الإيرادات النفطية المحولة إلى الدينار، بما يوفر للحكومة موارد أكبر بالعملة المحلية لتمويل النفقات العامة، وفي مقدمتها فاتورة الرواتب التي تقترب من 8 تريليونات دينار شهرياً.
لكن هذا المسار يحمل تداعيات اقتصادية واسعة، في ظل اتساع الفجوة بين سعر الصرف الرسمي والسعر الموازي، إذ يرجح خبراء أن يدفع الخفض الجديد سعر الدولار في السوق الموازي إلى مستويات تتراوح بين 1700 و1800 دينار، مقارنة بنحو 1600 دينار حالياً، ما يعني ارتفاع تكلفة الواردات والسلع والخدمات، وتراجع القوة الشرائية للمواطنين، إلى جانب زيادة كلفة بعض الالتزامات الحكومية.
ويرى الخبراء أن الرهان على زيادة الإيرادات المقومة بالدينار لتغطية العجز المالي قد لا يحقق النتائج المستهدفة، إذا ما قورنت المكاسب الاسمية المحتملة بالتكاليف الناتجة عن ارتفاع الأسعار واتساع السوق الموازي وتراجع القيمة الحقيقية للدخول.
خفض البنك المركزي العراقي، الأربعاء، قيمة الدينار أمام الدولار بنحو 15%، وعدل سعر صرف العملة المبيعة للجمهور إلى 1520 ديناراً للدولار، مقابل 1320 ديناراً في السابق، بحسب ما أوردته وكالة الأنباء العراقية الرسمية.
وكان الدولار يتداول في السوق الموازي بين 1420 و1490 ديناراً قبل قرار الخفض، بينما ارتفع بعد القرار إلى نطاق يتراوح بين 1610 و1690 ديناراً للدولار.
ومع تصاعد التكهنات، مساء الثلاثاء، بشأن احتمال تعديل سعر الصرف، شهد السوق الموازي ارتفاعاً سريعاً في سعر الدولار أمام الدينار، متجاوزاً حاجز 160 ألف دينار لكل 100 دولار في بعض التعاملات، بينما سجل في العاصمة بغداد نحو 163 ألف دينار مقابل 100 دولار.
ولا يمثل القرار أول خفض لقيمة الدينار العراقي، إذ مرت سياسة سعر الصرف خلال السنوات الماضية بعدة مراحل، كان أبرزها في ديسمبر 2020، عندما أعلن البنك المركزي العراقي خفض قيمة الدينار بنحو 22% خلال أزمة كورونا، ليرتفع السعر الرسمي من 1200 دينار لكل دولار إلى 1460 ديناراً.
وفي فبراير 2023، جرى تعديل السعر الرسمي مجدداً ليصل إلى 1320 ديناراً للدولار، وهو المستوى الذي ظل معتمداً حتى الخفض الأخير.
ويأتي تعديل سعر الصرف في وقت تواجه فيه المالية العامة العراقية ضغوطاً مرتبطة بتراجع الإيرادات النفطية وارتفاع الالتزامات المالية.
وكشفت بيانات وزارة المالية العراقية، خلال مايو الماضي، أن إجمالي الدين الداخلي حتى الأشهر الأولى من عام 2026 تجاوز 96 تريليوناً و629 مليار دينار (73.3 مليار دولار)، من بينها أكثر من 46 تريليون دينار جرى اقتراضها خلال 3 سنوات، فيما تجاوز حجم الدين الخارجي 10 مليارات دولار.
وفي هذا السياق، قال مرصد «إيكو عراق» الاقتصادي غير الرسمي، في بيان، إن خيار تعديل سعر صرف الدينار العراقي إلى 150 ألف دينار لكل 100 دولار كان من أبرز الخيارات المطروحة أمام الحكومة الجديدة، في ظل التأثير الكبير لأزمة مضيق هرمز على الإيرادات المالية للعراق، إلى جانب وجود عجز مالي مسبق وارتفاع حجم الدين الداخلي.
يرى عميد كلية الإدارة والاقتصاد بجامعة واسط العراقية، أحمد عبد الله الوائلي، في حديث لـ«إرم بزنس»، أن خفض قيمة الدينار، الذي يستهدف تعظيم الإيرادات المحلية وتقليص عجز الموازنة، «يمثل معالجة غير دقيقة من الناحية الاقتصادية ويضع الاقتصاد في اختبار صعب».
وأوضح الوائلي أن الرهان على تحويل كامل العوائد النفطية إلى الدينار العراقي لتمويل النفقات التشغيلية والرواتب، التي تقارب 8 تريليونات دينار شهرياً، يتجاهل وجود التزامات حتمية مقومة بالدولار، من بينها سداد الديون الخارجية والمشتريات الحكومية المباشرة من الخارج.
وأضاف أن ضخ كميات كبيرة من السيولة النقدية في السوق لشراء السلع والخدمات المحلية من شأنه زيادة الضغوط التضخمية ورفع الرقم القياسي لأسعار المستهلك، الأمر الذي قد يؤدي إلى ارتفاع تكلفة المشتريات الحكومية مستقبلاً، بما قد يلتهم التضخم جزءاً من المكاسب المالية التي تستهدفها الموازنة من تعديل سعر الصرف.
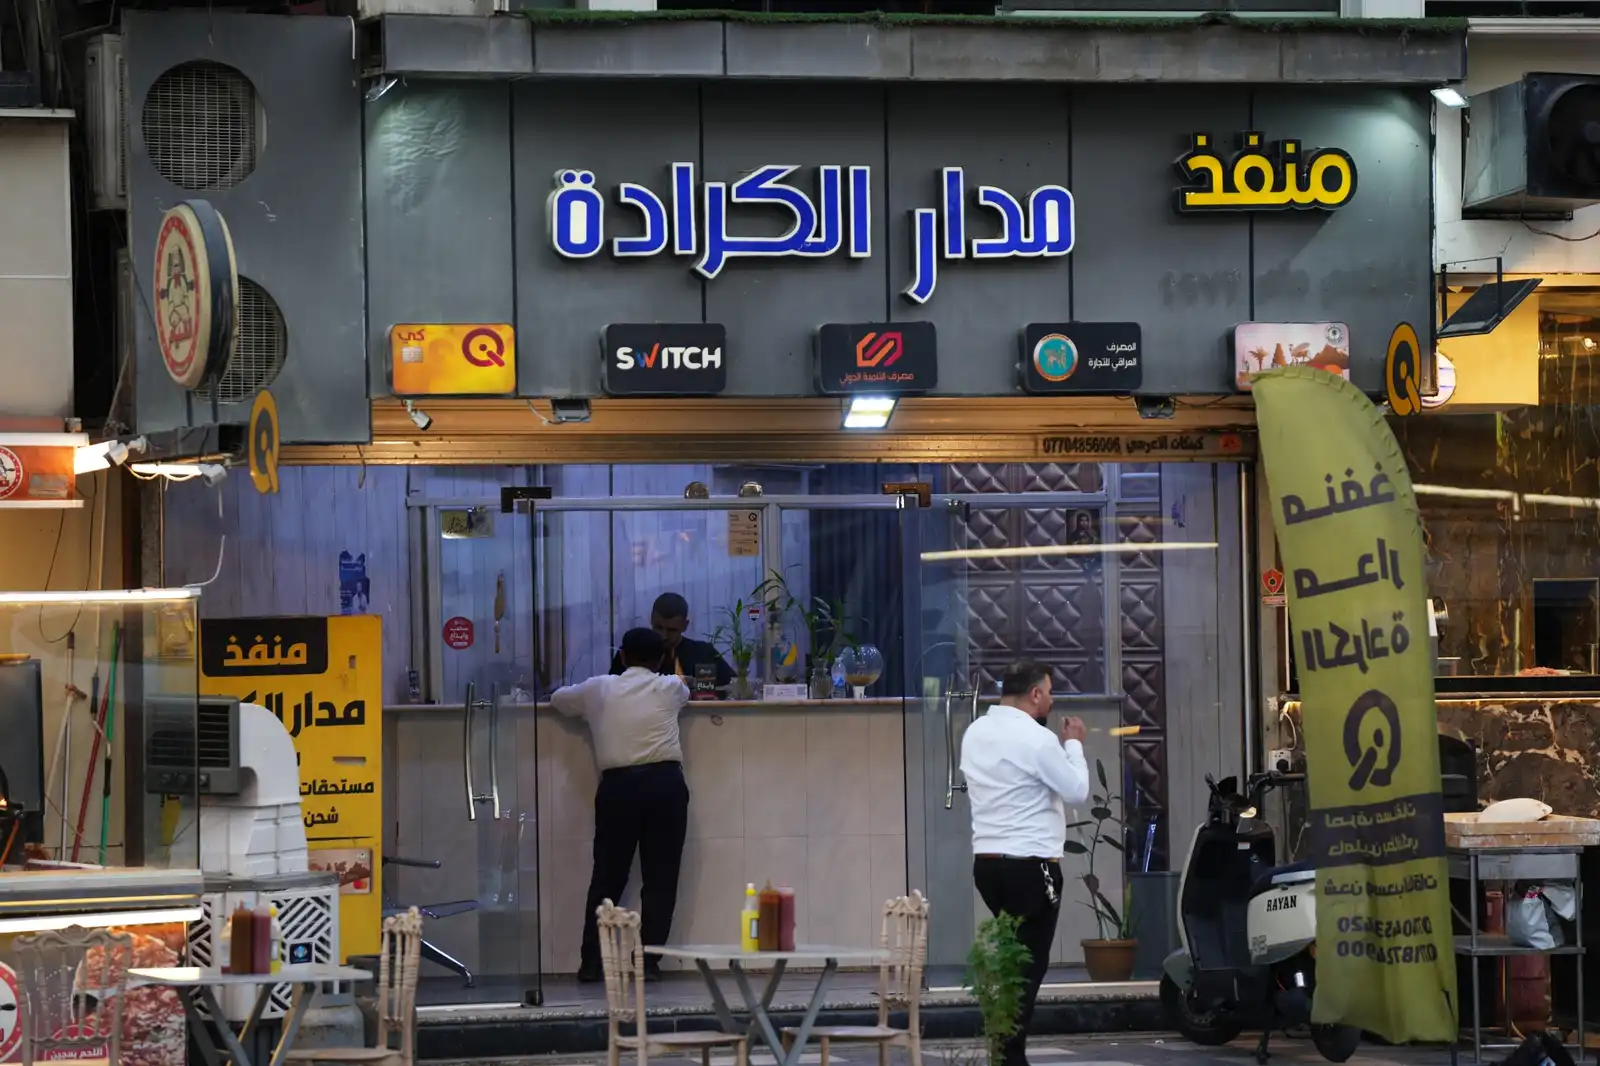
وأشار الوائلي كذلك إلى أن عدم قدرة الأجهزة الحكومية على ضبط السوق الموازي ومنافذ التهريب، بالتزامن مع غياب صادرات قوية للقطاع الخاص توفر تدفقات دولارية طبيعية، أسهما في اتساع الفجوة بين سعر الصرف الرسمي والسعر الموازي، وسمحا للمضاربين بزيادة نفوذهم في سوق الصرف.
وأكد أن قرارات خفض قيمة العملة تنعكس بشكل مباشر على القوة الشرائية للمواطنين، ولا سيما أصحاب الدخول المحدودة والموظفين، من خلال تآكل القيمة الحقيقية للأجور، في ظل ارتفاع تكلفة السلع والخدمات.
ودعا الوائلي إلى تبني سياسة اقتصادية أكثر شمولاً تستند إلى تنويع مصادر الإيرادات العامة، من خلال تنمية الإيرادات غير النفطية، مثل الضرائب والرسوم، وتفعيل دور القطاع الخاص وتعزيز الناتج المحلي، إلى جانب تشديد الرقابة الإدارية والمالية للحد من منافذ الفساد والهدر في الموازنات المقبلة.
من جانبه، قال أستاذ الاقتصاد في جامعة البصرة والمتخصص في اقتصاديات النفط، نبيل المرسومي، في حديث لـ«إرم بزنس»، إن خفض قيمة الدينار ورفع سعر الصرف يستهدفان تقليص فجوة العجز المالي، لكنه حذر في الوقت نفسه من تداعيات اقتصادية كبيرة على السوق المحلي والقوة الشرائية للمواطنين.
وأشار المرسومي إلى أن تراجع قيمة الدينار في السوق الموازي بدأ حتى قبل الإعلان الرسمي عن القرار، بمجرد انتشار التسريبات المتعلقة بإمكانية خفض سعر الصرف.
وأوضح أن القرار، رغم استهدافه زيادة الإيرادات الحكومية المقومة بالدينار، أدى فور تسربه إلى تسريع تراجع قيمة العملة الوطنية واتساع الفجوة بين السعر الرسمي والسعر الموازي، إذ ارتفع سعر الدولار في السوق الموازي من نحو 1558 ديناراً إلى قرابة 1610 دنانير للدولار.
وتوقع المرسومي أن يتجاوز سعر الدولار في السوق الموازي مستوى 1700 إلى 1800 دينار بعد دخول الخفض حيز التنفيذ رسمياً، في حال استمرت ضغوط الطلب على العملة الأجنبية وضعفت قدرة السوق على توفير الدولار بالسعر الرسمي.
وحذر أستاذ الاقتصاد بجامعة البصرة من مجموعة من التداعيات السلبية المحتملة للقرار، في مقدمتها ارتفاع أسعار السلع والخدمات المحلية، وزيادة الأعباء على أصحاب الدخول الثابتة والطبقات الأقل دخلاً، فضلاً عن احتمال توجه جزء من رؤوس الأموال الوطنية إلى الخارج، تحسباً لتراجع قيمتها بالعملة المحلية.
كما قد يؤدي انخفاض قيمة الدينار، بحسب المرسومي، إلى الضغط على هوامش أرباح المستثمرين، خصوصاً في القطاعات التي تعتمد على المدخلات المستوردة أو تحتاج إلى العملات الأجنبية لتمويل عملياتها، ما يضيف تحديات جديدة أمام النشاط الاقتصادي والاستثماري.
وبذلك يدخل الاقتصاد العراقي مرحلة جديدة من اختبار سعر الصرف، في وقت تتقاطع فيه ضغوط الإيرادات النفطية، والعجز المالي، والدين العام، والسوق الموازي والتضخم، فيما يبقى مدى قدرة الحكومة على تحقيق مكاسب مالية من الخفض دون تحميل الاقتصاد والمواطن تكاليف إضافية هو العامل الأبرز في تحديد نتائج القرار على المدى المتوسط.