اﻷثنين 5 أكتوبر 2026 ص
الطه: المسار البحري الوحيد المتاح للخليج يمر عبر موانئ البحر الأحمر
ضاوي: اليقين الرقمي المعتمد على خوارزميات التكنولوجيا هو العملة الأغلى

لم تعد اضطرابات سلاسل الإمداد في الشرق الأوسط حدثاً لوجستياً عابراً يمكن احتواؤه بخطة طوارئ قصيرة المدى. فما كشفته حرب إيران بتبعاتها هو أن الشركات من مختلف قطاعات الأغذية إلى التكنولوجيا والدواء والخدمات اللوجستية، تعمل الآن في بيئة أصبح فيها الاختناق الجيوسياسي جزءاً دائماً من معادلة التشغيل.
ارتفع مؤشر «Drewry» العالمي لأسعار الشحن البحري 3% في أوائل مارس إلى 1958 دولاراً للحاوية 40 قدماً، مع قفزة 10% على خط شنغهاي–لوس أنجلوس و7% إلى نيويورك. وفي الخليج، علّقت «ميرسك» خدمتين رئيسيتين، بينما فرضت «MSC» رسوماً إضافية قدرها 800 دولار للحاوية بعد تحويل الشحنات الموجهة إلى الخليج إلى «أقرب ميناء آمن».
نقلت وكالة «رويترز» أن الصراع خفّض السعة العالمية للشحن الجوي 22%، وأن تدفقات الشحن على محور آسيا–الشرق الأوسط–أوروبا هبطت 39%، بينما ارتفعت أسعار الشحن الجوي بأكثر من 6% على بعض المسارات. بالإضافة إلى إلغاء أكثر من 37 ألف رحلة من وإلى الشرق الأوسط منذ 28 فبراير، بالتزامن مع صعود النفط فوق 105 دولارات وارتفاع وقود الطائرات بشدة.
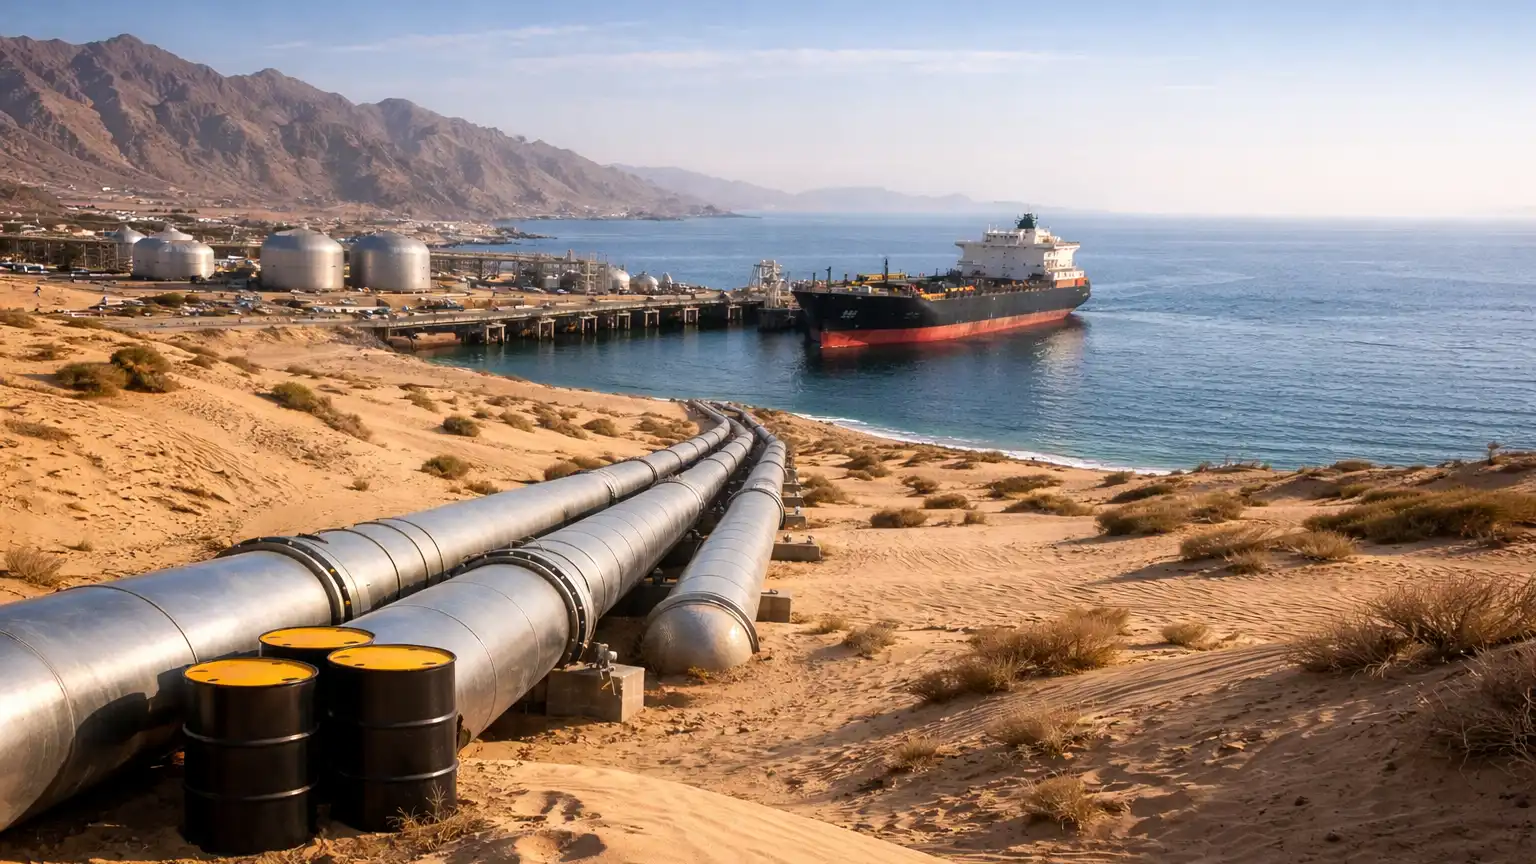
يرى عمرو صالح خبير الاقتصاد التنموي في حديثه لـ «إرم بزنس»، أن الأزمة تؤدي إلى تغيير هيكلي في خريطة التوازنات التجارية ويحدد ذلك في محورين: هجرة المسارات القصيرة أي الالتفاف حول رأس الرجاء الصالح بدلاً من قناة السويس وباب المندب، ما يعني رحلات أطول وتكاليف تأمين باهظة. المحور الثاني وهو تفعيل الشرايين البرية للاعتماد الكلي على خطوط الأنابيب التي تتجاوز المضيق (مثل خطوط الأنابيب السعودية والإماراتيّة) لتصدير النفط عبر البحر الأحمر وبحر العرب.
ويضيف صالح أن المضيق هو «الشريان الأبهر» للاقتصاد العالمي؛ فتدفق 20 مليون برميل نفط يومياً (خُمس التجارة العالمية) بجانب 20% من إمدادات الغاز المسال، قد يمحو من 7 إلى 11 مليون برميل يومياً من السوق، ليدفع الأسعار لتجاوز عتبة الـ 100 دولار، وهو ما سيشعل فتيل التضخم في قطاعات الغذاء، الدواء، والسيارات بلا استثناء.
وحذرت وكالة الطاقة الدولية (IEA) أن هذا النزاع تسبب في أكبر اضطراب في إمدادات النفط في التاريخ مع فقدان محتمل لـ10 ملايين برميل يومياً من الإنتاج الإقليمي.
هذا النوع من الصدمات لا يضرب الموانئ فقط، بل أيضاً يضرب الشركات التي بنت عملياتها على وصول كل شيء «في الوقت المناسب». أصبح التساؤل الأهم حول البدائل التشغيلية والتجارية الحقيقية التي تمتلكها الشركات؟
أول وأهم البدائل هو الاستثمار في التكنولوجيا، ليس فقط لمتابعة الشحنات، بل لبناء رؤية استباقية للمخاطر بحسب ما يؤكد شادي ضاوي المتخصص ببرمجيات الذكاء الاصطناعي في حديثه مع «إرم بزنس»، شارحاً أن الأدوات الرقمية باتت تُستخدم في محاكاة سيناريوهات الإغلاق أو التأخير والتنبؤ بنفاد المخزون، وتحديد المورد البديل الأسرع والأقل كلفة.
يقدر حجم سوق الشحن والخدمات اللوجستية في الإمارات بنحو 20.03 مليار دولار في العام 2024، ومن المتوقع أن يصل إلى 27.51 مليار دولار بحلول عام 2029.
وتُعد «أرامكس» مثالاً حياً؛ حيث قفزت إيرادات حلولها اللوجستية 20% العام 2025 مع بلوغ منشآتها سعتها القصوى، ما يثبت أن اليقين الرقمي المعتمد على خوارزميات التكنولوجيا هو العملة الأغلى.
يقول وضاح الطه عضو المجلس الاستشاري في معهد CISI بالإمارات إن مراكز تخزين إقليمية لإعادة التوزيع السريع، تعد بديلا آخر أمام الشركات اكتسبته إبان جائحة كورونا، مستشهداً بالتجربة الإماراتية، حيث لم تكتفِ الدولة بسياسات التخزين التقليدية، بل ذهبت نحو «الأمن الغذائي العابر للحدود» من خلال تملك أراضٍ زراعية ومصادر تجهيز في دول مثل بلغاريا وإثيوبيا، بهدف تأمين منابع السلع، محققةً معادلة مزدوجة: نجاحاً تجارياً وربحياً من جهة، وتعزيزاً للأمن القومي الاستراتيجي من جهة أخرى.
فيما يرى عمرو صالح أن على الشركات الانتقال من مفهوم «التكلفة الأقل» إلى «المخاطرة الأقل» عبر استراتيجية المرونة الجغرافية التي تقوم على تقريب الإنتاج (Near-shoring، وتسريع نقل المصانع لتكون أقرب للأسواق النهائية (مثل المكسيك وتركيا). وتوطين الصناعات الحيوية.مثل ، تقليل الارتباط بالخارج في المواد الخام، وهي فرصة ذهبية لمنطقة الشرق الأوسط لتكون مركزاً بديلاً للتصنيع حيث لم يعد التخزين التقليدي كافياً.
يرى وضاح الطه عضو المجلس الاستشاري في معهد CISI بالإمارات، أن الحرب تفرض على المنطقة إعادة تبويب وتصنيف استراتيجي لسلاسل إمدادها، وتحديداً في قطاعي الطاقة (النفط والغاز) والسلع الغذائية الأساسية.
ويشرح الطه، حين يصبح المسار البحري أو الجوي غير مستقر، لا تستطيع الشركات انتظار عودة الأمور إلى طبيعتها. البديل الأكثر عملية غالباً هو الربط اللوجستي من بحر إلى ميناء أكثر أماناً، ثم نقل بري إلى السوق النهائية، أو شحن جوي جزئي لسلع محددة مع استكمال الباقي براً أو بحراً.
بالنظر إلى الخارطة البحرية للدول المطلة على الخليج العربي من العراق والكويت شمالاً وصولاً إلى الإمارات وعمان واليمن، يقترح طه أن المسار البحري الوحيد القابل للتطبيق لدول مجلس التعاون يكمن في استخدام موانئ البحر الأحمر الخاضعة للسيادة السعودية، ومن ثم نقل البضائع برياً إلى بقية دول المجلس، مستفيدة من الاتفاقيات الجمركية الموحدة. ومع ذلك، فإن هذا المسار ليس حلا جذرياً ؛ إذ يحذر طه من ثلاثة تحديات رئيسية، استغراق وقت أطول للوصول وارتفاع كلفة التأمين بجانب ما وصفه بـ«التلكؤ اللوجستي» وهو تأخر تدفق السلع وتراكم تكاليف النقل الإضافية.
أكد الطه أن الكلفة هنا أعلى من المسار الطبيعي في الظروف الهادئة، لكنها أقل ضرراً من فقدان السوق أو الإخلال بعقود التوريد.
يصف الطه البدائل في قطاع السيارات وسلاسل إمداد الطاقة بأنها غير ناضجة، مما سيؤدي حتماً إلى شح المعروض وبالتالي نقص ملموس في السلع الأساسية والوسيطة. ويحذر طه من أن هذه الدوامة ستحرك أدوات السياسة النقدية نحو رفع أسعار الفائدة، مما قد يفضي بالتبعية إلى انخفاض مستويات التوظيف. النتيجة النهائية هي الدخول في حالة الركود التضخمي (Stagflation)؛ وهي الحالة الاقتصادية الأكثر تعقيداً، حيث يجتمع فيها «الثالوث المرعب» (ارتفاع البطالة وارتفاع التضخم وانكماش سوق العمل).
وبسؤاله حول قدرة الشركات على التعافي، قال صالح إنه يعتمد على قدرة الشركات في تبني خطط استباقية لإدارة المخاطر وتوظيف الذكاء الاصطناعي، خاصة مع ضرورة إيجاد بدائل لوجستية كاستخدام خطوط الأنابيب، وتغيير طرق الشحن، وتنويع الموردين، وزيادة المخزون الاستراتيجي بدعم من الاحتياطيات الوطنية؛ حيث تُثبت الدروس المستفادة من كورونا وغيرها أن الاستثمار في تنويع مصادر الإنتاج كفيل بإعادة بناء سلاسل توريد متينة خلال فترة تتراوح بين عام وثلاثة أعوام.