اﻷحد 4 أكتوبر 2026 م

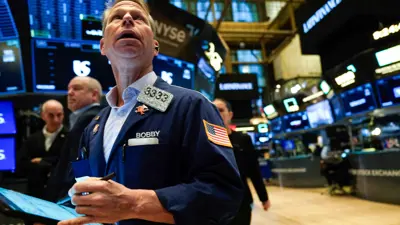
في ظل تعثر الأسهم والذهب والنفط في تسجيل مستويات قياسية جديدة بالتزامن مع ارتفاع عوائد سندات الخزانة، يركز استراتيجيو وول ستريت على صفقات تضع فئة أصول في مواجهة فئة أخرى.
لا تزال معدلات التقلب في الأسواق الرئيسية منخفضة، رغم اندلاع حربين وارتفاع العوائد واقتراب موعد الانتخابات في فرنسا والبرازيل والولايات المتحدة. يشهد «التقلب الضمني» لعقود خيارات مؤشر «إس آند بي 500» حالة من الركود، إذ أدت التحركات المتباينة للأسهم الفردية إلى بقاء التقلبات الفعلية للمؤشر قرب أدنى مستوياتها المسجلة خلال السنوات الخمس الماضية. وبالمثل، ومع تراوح سعر خام برنت بين 100 و110 دولارات للبرميل، بات المتداولون أكثر تردداً في دفع تكاليف مرتفعة للمراهنة على تحركات سعرية كبيرة. كما يجد الذهب نفسه عالقاً بين استمرار التضخم ومخاطر رفع أسعار الفائدة، بحسب بلومبرغ.
ويبدو أن بعض المستثمرين يترددون في حيازة خيارات الأسهم التقليدية بشكل مباشر خشية تآكل قيمة العلاوة التي دفعوها، كما أنهم لا يجدون جاذبية كافية في معادلة المخاطرة والعائد لمراكز «بيع التقلب» قبيل أحداث قد تؤثر بقوة على السوق، مثل انتخابات التجديد النصفي الأميركية. وقد أدى ذلك إلى زيادة الاهتمام بعقود متخصصة مثل الخيارات الثنائية المزدوجة (أو الرقمية الهجينة)، لا سيما مع تزايد الارتباط بين فئات الأصول المختلفة بعد فترات طويلة من التحركات المستقلة للأسواق.
قال رئيس قسم المشتقات المركبة وتدفقات التداول في أوروبا والشرق الأوسط وإفريقيا والرئيس المشارك لتداول المشتقات الهجينة العالمية في بنك أوف أميركا، نيراج تشودري «لقد شهدنا مؤخراً ميلاً للمراهنة على تراجع حركة أسعار الفائدة، مع اتخاذ مراكز تتوقع انخفاض العوائد. وفيما يخص الأسهم الأميركية، كانت التدفقات تميل بشكل أساسي نحو الصعود، بينما كان الاتجاه في أوروبا يميل أكثر نحو الهبوط».
وقد نشط استراتيجيو المشتقات في وول ستريت مؤخراً في طرح سيناريوهات اقتصادية كلية متنوعة عبر الخيارات الثنائية المزدوجة، التي تتطلب تحقق مجموعة من العوامل -أحياناً عبر أسواق مختلفة- حتى يحقق العقد عائداً، وهي آلية يمكن أن تخفض تكلفة الصفقة بشكل كبير.
وأضاف تشودري «في سوق العملات الأجنبية، نلحظ اهتماماً بالمراهنة على تراجع زوج اليورو/الدولار، في حين لم يحظَ النفط باهتمام كبير نسبياً ضمن فئة المشتقات الهجينة»، موضحاً «بشكل عام، نشهد تداولات تعكس مزيجاً من ارتفاع مؤشر ستاندرد آند بورز 500 وانخفاض أسعار الفائدة، بينما تشهد أوروبا تداولات هبوطية» في مؤشر يورو ستوكس بانكس بالتزامن مع انخفاض اليورو، مع تركيز أيضاً على مؤشر كاك 40 الفرنسي القياسي.
وقد أشارت شركات أخرى مؤخراً إلى خطر انخفاض أسهم البنوك الأوروبية نظراً لارتفاع أسعارها بشكل مفرط. فعلى سبيل المثال، روّج كيران دايموند وشين كارول، استراتيجياً المشتقات في مجموعة يو بي إس، لخيار ثنائي مزدوج يجمع بين انخفاض مؤشر يورو ستوكس بانكس بنسبة 5% وانخفاض سعر صرف اليورو مقابل الدولار بنسبة 3% كتحوط ضد الانتخابات الفرنسية.
ويتناقض النطاق الضيق لمؤشر ستاندرد آند بورز 500 مع تقلبات أسواق أسعار الفائدة. فبينما كانت الأسهم تاريخياً حساسة لتقلبات أسعار الفائدة، انخفضت النسبة بين مؤشر تقلبات بورصة شيكاغو ومؤشر آيس بوفا موف الذي يقيس تقلبات سوق السندات الأميركية، إلى أدنى مستوى لها منذ عامين تقريباً.
يُعقّد عدم استجابة مؤشر VIX عمليات التحوّط في سوق الأسهم، وقد يُفكّر مديرو المخاطر في تقلص الفرص المتاحة للاستفادة من تقلبات أسعار الأسهم.
وأشار ستيوارت بيوت، المسؤول عن التداول المؤسسي في شركة مافن للأوراق المالية، إلى أن ارتفاع تقلبات أسعار الفائدة لم يمتد بعد إلى أسواق الأسهم.
وقال بيوت «تحافظ الأسهم على مستويات قريبة من أعلى مستوياتها، وكانت عمليات بيع الأسهم محدودة، في حين أن انخفاض الارتباط الفعلي، الذي يعكس تباين أداء الأسهم الفردية على نطاق واسع، يُواصل كبح تقلبات المؤشر». وأضاف «كان الطلب على خيارات بيع المؤشر ضعيفاً، حيث أشار المشاركون إلى ضعف مراكزهم وميل القوة الموسمية في نهاية العام إلى الظهور مبكراً في سنوات السندات الأميركية متوسطة الأجل. كما نلاحظ أن مؤشر إس آند بي 500 استجاب بقوة أكبر لانخفاض العوائد مقارنةً بارتفاعها».
وأشار محللو استراتيجيات المشتقات في شركة جيه بي مورغان تشيس وشركاه أيضاً إلى أن علاقة مؤشر ستاندرد آند بورز 500 بعوائد سندات الخزانة كانت غير متماثلة مؤخراً: تميل الأسهم إلى أن تكون أكثر حساسية لانخفاض العوائد مقارنة بارتفاعها. بمعنى آخر، يميل انخفاض مماثل في العوائد إلى إحداث استجابة إيجابية أكبر في أسواق الأسهم مقارنةً بالاستجابة السلبية الناتجة عن ارتفاع مماثل في العوائد. قد يوفر هذا التباين بيئةً داعمةً لأسواق الأسهم.
يُعدّ التغير الموسمي في مؤشر VIX عاملاً آخر يجب على المتداولين أخذه في الاعتبار. فقد لوحظ ميل المؤشر إلى الارتفاع في أكتوبر خلال سنوات الانتخابات، قبل التصويت في نوفمبر. إذا استمرت أسواق الأسهم الأوسع نطاقاً في التذبذب ضمن نطاق محدد، فإن إحدى الاستراتيجيات المُقترحة هي بيع تقلبات الأسهم على المكشوف للاستفادة من علاوة المخاطرة الناتجة عن التقلبات الضمنية مقارنةً بالتقلبات الفعلية.
يقول أدريان جيليوت، الرئيس التنفيذي لشركة بريميالاب، في إشارة إلى البيع المنهجي للتقلبات «لا تزال استراتيجيات بيع التقلبات على المكشوف شائعة. ولا تزال العلاوة المستمرة بين التقلبات الضمنية والفعلية تُشكّل مصدراً جذاباً للعائد المنهجي، لا سيما للمستثمرين الراغبين في ذلك».
لتحقيق الربح من علاوات مخاطر التقلبات على المدى الطويل.
وقال جيليوت «بالنظر إلى قاعدة بياناتنا لاستراتيجيات الاستثمار الكمي في تقلبات الأسهم، لا تزال أصول مراكز البيع على المكشوف في التقلبات تشكل شريحة أكبر من أصول مراكز الشراء، حيث تبلغ 92 مليار دولار».
ومع ذلك، ومع اقتراب انتخابات التجديد النصفي للكونغرس الأميركي بعد شهر، وقدرة الرئيس دونالد ترامب على التأثير في الأسواق بتغريدة واحدة، لا يبدو البيع على المكشوف في تقلبات الأسهم خياراً استثمارياً واضحاً في الوقت الراهن. وقد تكون فرصة الاستعداد لصدمة جاما أخرى أكثر جاذبية، حيث يتوقع سوق الخيارات تحركات معتدلة فقط لمؤشر ستاندرد آند بورز 500.