اﻷحد 4 أكتوبر 2026 ص
مؤشر الدولار يحوم قرب مستويات الـ100
رفع الفائدة والتدخل قد لا ينقذان الين

شهدت تداولات الدولار الأميركي والين الياباني خلال تعاملات اليوم الأربعاء المبكرة تحركات حذرة من جانب المتداولين، متجاهلة التوترات الجيوسياسية وارتفاع أسعار النفط إلى أعلى مستوى في أكثر من أسبوعين.
استقر الدولار في بداية التعاملات الآسيوية اليوم الأربعاء، متجاهلاً استهداف سفينتين في هجمات جديدة بممرين مائيين حيويين في الشرق الأوسط، في الوقت الذي تترقب فيه أسواق العملات صدور بيانات التضخم في وقت لاحق من اليوم.
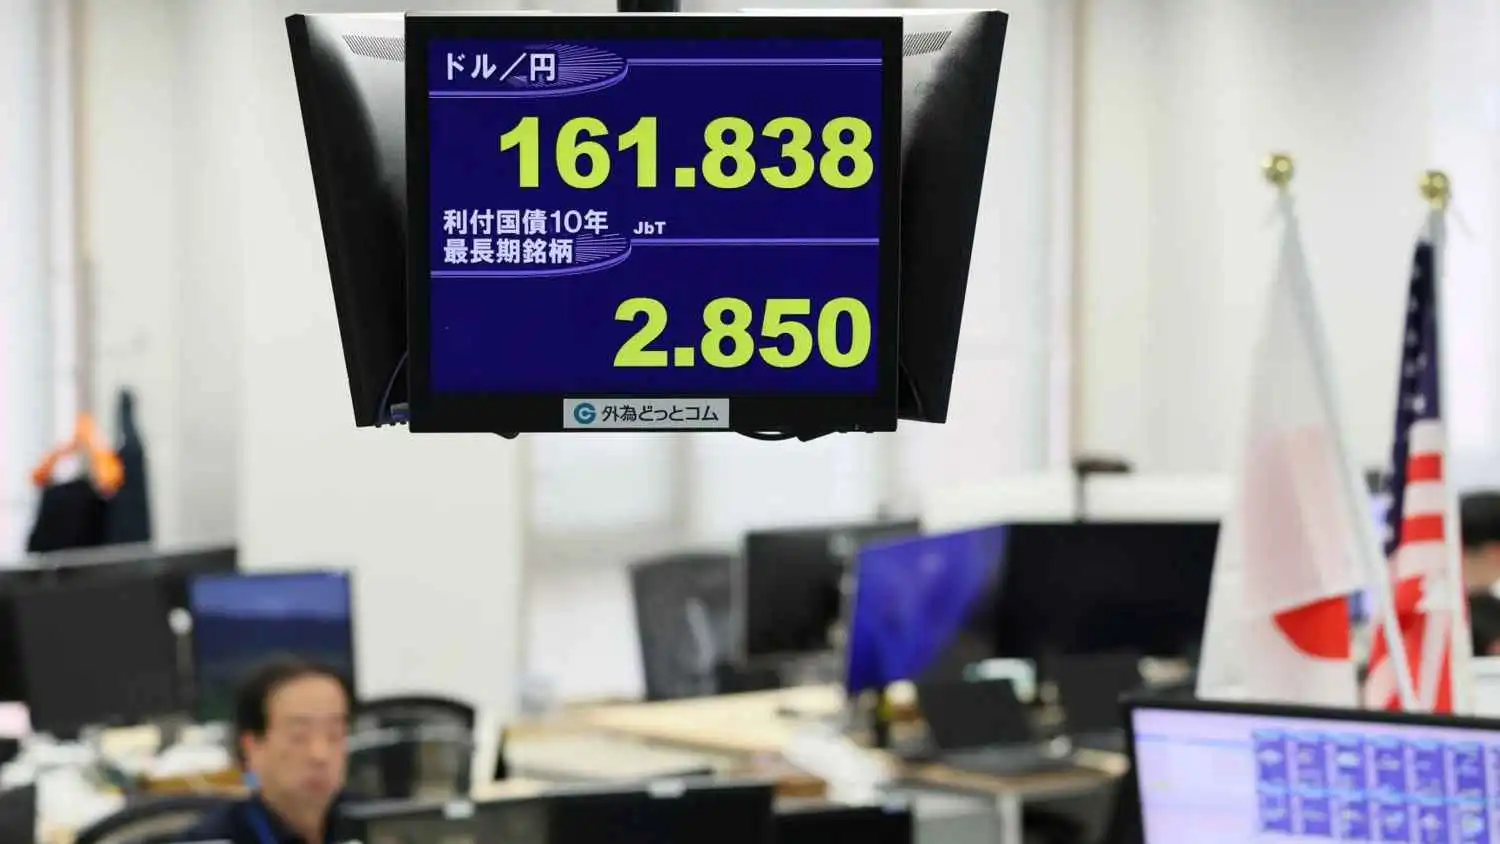
تراوح سعر صرف الدولار الأميركي حول 159 يناً يوم الأربعاء، مقترباً من مستوى 160 المهم نفسياً، بعد أن فقد الين نحو نصف مكاسبه التي حققها عقب التدخل الأميركي-الياباني الأخير. وتشير تحركات السوق الأخيرة إلى أن أثر التدخل بدأ في التلاشي، مع عودة الين إلى اختبار مستويات الضعف السابقة.
جادل المحللون في «كريدي أغريكول سي آي بي» بأن ضعف الين المستمر لا يمكن تفسيره بفارق أسعار الفائدة بين الولايات المتحدة واليابان وحده، مشيرين بدلاً من ذلك إلى ما سمّوه عدم تناسق قوة الاستثمار بين الاقتصادين.
كما قال المحللون: «هذا يعني أن مجرد رفع أسعار الفائدة اليابانية قد لا يكون كافياً لتعزيز العملة بشكل مستدام، فارق أسعار الفائدة ليس سوى جانب واحد من النتيجة».
وأشاروا إلى أن الوصفة القائلة إن «مجرد رفع أسعار الفائدة سيوقف انخفاض قيمة الين تتجاهل القوى الهيكلية الكامنة التي تدفع رؤوس الأموال نحو الولايات المتحدة».
يبقى مستوى 160 يناً للدولار الاختبار الأكثر حساسية للين، ليس فقط فنياً، بل لأنه قد يعيد ملف التدخل في سوق الصرف إلى الواجهة.
وكلما اقترب السعر من هذا المستوى، ازدادت حساسية السوق لأي تحرك من السلطات اليابانية، لكن فاعلية أي تدخل ستظل مرتبطة باتجاه العوائد الأميركية وقوة الدولار، وليس بحجم التدخل وحده.
ينصب تركيز الأسواق هذا الأسبوع على بيانات التضخم الأميركية التي تصدر في وقت لاحق اليوم الأربعاء، بحثاً عن مؤشرات على مسار مجلس الاحتياطي الفيدرالي «البنك المركزي الأميركي» بالنسبة إلى أسعار الفائدة.
لم يسهم تقرير الوظائف الأسبوع الماضي، الذي جاء أضعف من المتوقع، والمؤتمر الصحفي الذي عقده رئيس المجلس كيفن وورش الشهر الماضي، في تبديد الشكوك.
وكتب محللو بنك «آي إن جي»: «هناك مسار متوقع لانخفاض التضخم مع مضينا قدماً خلال الفترة المتبقية من عام 2026، وذلك على افتراض بقاء أسعار النفط تحت السيطرة وإعادة فتح مضيق هرمز».
وأضاف المحللون في مذكرة للمستثمرين: «في الواقع، السوق يتوقع بالفعل هبوطاً سلساً للتضخم».
قلص المتعاملون رهاناتهم على رفع أسعار الفائدة الأميركية في سبتمبر، بعد أن أظهر تقرير الوظائف الأميركي الصادر يوم الجمعة أن أرباب العمل خفضوا أعداد الوظائف على نحو غير متوقع الشهر الماضي.
قد يؤدي ارتفاع التضخم مجدداً إلى إحياء توقعات رفع الفائدة، في وقت يواصل فيه البنك المركزي الأميركي مكافحة ضغوط الأسعار التي تُبقي التضخم أعلى من المعدل المستهدف السنوي البالغ 2%.
في المقابل، ربما تؤدي مؤشرات إضافية على تباطؤ التضخم إلى تراجع توقعات تشديد السياسة النقدية ورفع أسعار الفائدة.
وقال محلل العملات لدى «سكوتيا بنك»، إريك ثيوريه: «ما دام هذا الاتجاه الانكماشي للتضخم مستمراً، فمن الصعب تبرير ارتفاع أسعار الفائدة».
كما ارتفعت أسعار النفط مدفوعة بتعثر التوصل إلى اتفاق يسمح بفتح مضيق هرمز؛ ما أحيا المخاوف من تجدد الضغوط التضخمية، لكن أسعار الطاقة لا تزال دون ذروتها التي سجلتها في الآونة الأخيرة، حينما وصلت إلى 120 دولاراً.
لا يقتصر تأثير بيانات التضخم في الدولار، إذ قد تحدد أيضاً مدى قدرة الين على الصمود قرب مستوى 160 يناً للدولار، فقراءة أميركية أعلى من المتوقع قد تدفع عوائد سندات الخزانة إلى الارتفاع وتعيد دعم الدولار؛ ما يزيد الضغط على العملة اليابانية، بينما قد تمنح قراءة أضعف الين فرصة لالتقاط أنفاسه عبر تراجع العوائد وتقليص فجوة العائد بين البلدين.
تأتي تحركات الأسواق قبيل صدور أحدث بيانات التضخم، التي يأمل المستثمرون أن تكون مشجعة كسابقتها، ومن المتوقع أن يُظهر مؤشر أسعار المستهلكين لشهر يوليو، المقرر صدوره الساعة الـ8:30 صباحاً بتوقيت شرق الولايات المتحدة اليوم الأربعاء، ارتفاعاً طفيفاً.
وفقاً للتوقعات، من المرجح أن يرتفع التضخم الشهري 0.1% في القراءة الرئيسية و0.2% في القراءة الأساسية، وفقاً لخبراء اقتصاديين في «داو جونز». ومع ذلك، لا تزال المعدلات المقدرة على أساس سنوي، والبالغة 3.4% و2.5% على التوالي، أعلى من هدف الاحتياطي الفيدرالي البالغ 2%. وتتماشى هذه التوقعات مع تقديرات السوق المنشورة قبيل صدور البيانات.
من المرجح أن يثير تقرير التضخم المرتفع بشكل مفاجئ قلق المستثمرين، الذين يتوقعون أن يؤثر في قرارات مجلس الاحتياطي الفيدرالي في اجتماعه المقرر في سبتمبر، في حين يأخذ صناع السياسة النقدية فترة راحة في أغسطس.
كذلك ركز البنك المركزي بشكل كبير على تأثير ضغوط ارتفاع الأسعار في المستهلك الأميركي، حيث صوّت ثلاثة أعضاء معارضين في الاجتماع الأخير لصالح رفع أسعار الفائدة.

يرى محللون أن تقرير التضخم لا يمثل اختباراً للدولار وحده، بل يضع الين أيضاً أمام اختبار جديد. فكل ارتفاع في العوائد الأميركية قد يعيد تنشيط تدفقات الأموال نحو الأصول المقومة بالدولار، بينما قد يؤدي انخفاضها إلى تقليص جاذبية الدولار ومنح الين مساحة للتعافي.
قالت رئيسة إستراتيجية الاستثمار في شركة «سوفاي»، ليز توماس: «يبدو أن تركيز الاحتياطي الفيدرالي منصب بالكامل على التضخم، ما يعني أن تقرير الغد بالغ الأهمية، لا سيما أن احتمالات رفع سعر الفائدة في سبتمبر متساوية حالياً، وسيؤثر التقرير في هذا التوجه، وسيؤخذ ذلك في الحسبان».
وأضافت توماس في مذكرة للعملاء: «سيخضع سوق السندات لمراقبة دقيقة في أعقاب صدور التقرير، لا سيما في ما يتعلق بالإصدارات طويلة وقصيرة الأجل، وسندات الخزانة لأجل 10 سنوات».
يتراوح عائد سندات الخزانة الأميركية لأجل 10 سنوات حول 4.7%، وعائد السندات لأجل عامين حول 4.2%؛ ما يعكس بالفعل المخاوف من نظام أسعار فائدة أكثر تقييداً.
لن يكون تقرير التضخم الصادر اليوم الأربعاء آخر عقبة أمام سوق الأسهم هذا الأسبوع، إذ سيتعين على مؤشر أسعار المنتجين لشهر يوليو، المقرر صدوره يوم الخميس، إثبات إمكانية تكرار نتائج التقرير الأضعف الصادر في الشهر السابق.
وبذلك، تبدو معركة الين أكبر من مجرد قرار بشأن الفائدة اليابانية أو تدخل جديد في سوق الصرف؛ فالاختبار الحقيقي يمر عبر الدولار وعوائد الخزانة ومسار التضخم الأميركي. وإذا جاءت البيانات أقوى من المتوقع، فقد يجد الين نفسه مجدداً أمام مستوى 160، أما إذا جاءت أضعف، فقد يحصل على فرصة مؤقتة لاستعادة بعض مكاسبه.