اﻷحد 4 أكتوبر 2026 م

استعاد الدولار الأميركي مكانته كأحد أكثر الأصول جاذبية في العالم، متفوقاً على الأسواق المالية الكبرى، رغم المخاوف السابقة من تراجع مكانته كعملة احتياط عالمية.
فبحسب تحليلات «بلومبرغ»، فإن استراتيجية «الكاري تريد»، التي تعتمد على الاقتراض بعملات منخفضة العائد مثل الين الياباني أو الفرنك السويسري ثم الاستثمار في الدولار، تبدو في طريقها لتحقيق عوائد تفوق تلك المتوقعة في أسواق الأسهم الأوروبية أو السندات الحكومية الصينية، حتى بعد احتساب تقلبات الأسعار.
وتشير الحسابات إلى أن الدولار سيحافظ على دوره المحوري في المحافظ العالمية، رغم تراجعه بنسبة تقارب 7% منذ بداية العام، وهو أسوأ أداء له منذ ثمانية أعوام، قبل أن يعاود الارتفاع بنحو 3% منذ سبتمبر مدعوماً بعمليات الكاري تريد.
وقالت يوشوان تانغ، كبيرة الاستراتيجيين في بنك «جيه.بي. مورغان» في هونغ كونغ: «سيظل الدولار من العملات الأعلى عائداً في العالم، سواء من منظور الاتجاه أم من منظور العائد، ما يعني أننا أمام دورة جديدة من قوة الدولار».
صفقات «الكاري تريد» لا تقتصر على عوائد مرتفعة فحسب، بل يمكن أن تعيد تشكيل تدفقات رؤوس الأموال العالمية، وتؤثر في تقييمات الأصول من نيويورك إلى سنغافورة. فعندما يقترض المستثمرون بأموال رخيصة لشراء أصول بالدولار، فإن ذلك يزيد السيولة في الأسواق ويدعم موجات الارتفاع، لكنه في الوقت نفسه قد يؤدي إلى تصحيحات حادة عند ارتفاع معدلات التقلب.
وقد ساهم انخفاض تقلبات الدولار مؤخراً في تعزيز جاذبيته، خاصة بعد أن أدى الإغلاق الحكومي الأميركي الطويل إلى تهدئة حركة الأسعار في سوق العملات الأجنبية البالغ حجمها 9.6 تريليون دولار يومياً، وهو ما جعل المخاطرة أقل للمستثمرين الأجانب الذين يحتفظون بأصول بالدولار دون تحوط.

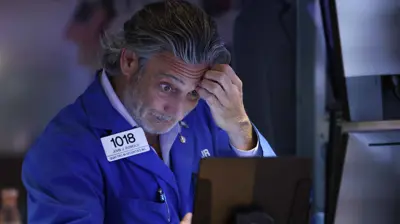
تأتي عودة جاذبية «الكاري تريد» في وقت يتخوف فيه المستثمرون من نهاية موجة الارتفاع الكبرى في أسواق الأسهم العالمية، خصوصاً تلك المدفوعة بازدهار الذكاء الاصطناعي. فقد ارتفع مؤشر S&P 500 الأميركي بأكثر من الثلث منذ أبريل، وكذلك قفزت المؤشرات الأوروبية والصينية بشكل لافت.
لكن وفقاً لبيانات «بلومبرغ»، فإن العائد المعدل بالمخاطر للأسهم الأميركية أصبح سلبياً، بعدما تراجع فارق العائد بين أرباح الأسهم الأميركية وعوائد سندات الخزانة لأجل عشر سنوات إلى ما دون الصفر، وهو ما يجعل الرهان على الدولار أكثر جاذبية مقارنة بالأسهم.
وعلى سبيل المثال، يُتوقع أن يحقق المستثمرون في الأسهم الصينية عائداً سنوياً لا يتجاوز 0.23% لكل نقطة تقلب، مقابل 0.54% يمكن تحقيقها عبر «الكاري تريد» بالدولار، وهو ما يعزز تفوق العملة الأميركية كوجهة آمنة وأكثر استقراراً.
رغم المكاسب الكبيرة، ليست صفقات «الكاري تريد» خالية من المخاطر؛ إذ يمكن لأي خفض سريع في أسعار الفائدة الأميركية أن يقلص جاذبيتها. وإذا أشار الاحتياطي الفيدرالي إلى تسريع وتيرة التخفيضات، فقد تتأثر العوائد بشكل حاد.
وقال جاكي تانغ، كبير مسؤولي الاستثمار في دويتشه بنك لأسواق الناشئة: «قد يظل الدولار أصلاً جذاباً طالما استمر الفيدرالي في خفض الفائدة بوتيرة حذرة، لكن أي تغيير في سياسة التيسير العام المقبل قد يعيد خلط الأوراق».
ورغم الشكوك، فإن التوقعات تميل لصالح استمرار قوة الدولار حتى عام 2026. فالتضخم الأميركي لا يزال عند 3% في سبتمبر، متجاوزاً مستهدف الفيدرالي البالغ 2%، ما يدفع بعض مسؤولي البنك المركزي، مثل أوستن غولسبي، إلى الدعوة لمزيد من التريث قبل اتخاذ قرارات خفض الفائدة.
ويؤكد أروب شاتيرجي، خبير الأسواق في ويلز فارجو، أن صفقات الكاري بالدولار ستظل جذابة طالما ظل الاقتصاد الأميركي والأسواق المالية متماسكة.