اﻷربعاء 7 أكتوبر 2026 ص

لم يعد الذكاء الاصطناعي مجرد قطاع تقني سريع النمو، بل أصبح أحد أكبر محركات الإنفاق الاستثماري في الاقتصاد العالمي. فشركات التكنولوجيا الكبرى تضخ مئات المليارات من الدولارات في مراكز البيانات والرقائق والشبكات والطاقة، بينما يزداد الضغط على إداراتها لإثبات أن هذه الاستثمارات قادرة على إنتاج إيرادات وأرباح تتناسب مع حجم الإنفاق.
وتكشف التطورات الأخيرة أن المرحلة المقبلة من سباق الذكاء الاصطناعي لن تحسم فقط بعدد النماذج المتطورة أو حجم قدرات الحوسبة، وإنما بقدرة الشركات على تحويل هذه البنية التحتية المكلفة إلى عائد مالي مستدام.
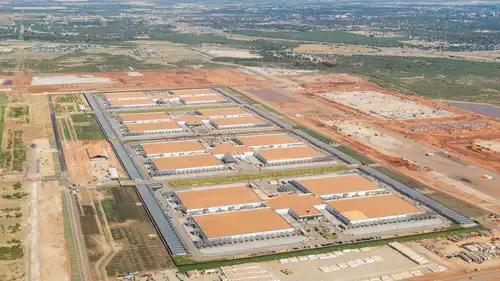
ترفع شركات التكنولوجيا العملاقة استثماراتها في البنية التحتية بوتيرة غير مسبوقة. ووفقاً لـ«رويترز»، تستهدف «ألفابت»، الشركة الأم لـ«غوغل»، إنفاقاً رأسمالياً يتراوح بين 175 و185 مليار دولار في 2026، في قفزة كبيرة مدفوعة بتوسيع استثمارات الذكاء الاصطناعي.
وفي الاتجاه نفسه، رفعت «ميتا» توقعاتها للإنفاق الرأسمالي في 2026 إلى نطاق يتراوح بين 130 و145 مليار دولار، وفقاً لـ«رويترز»، مع استمرار توسعها في بناء مراكز البيانات وشراء قدرات الحوسبة اللازمة لتشغيل نماذج الذكاء الاصطناعي.
وتشمل هذه الأموال شراء الرقائق، وبناء مراكز البيانات، وتوسيع شبكات الحوسبة، وتأمين الطاقة اللازمة لتشغيل الأنظمة. وهذا يعني أن جزءاً كبيراً من الإنفاق يحدث قبل أن تظهر الإيرادات الكاملة من الخدمات التي تعتمد على هذه البنية.
هنا تظهر المعضلة الاقتصادية الأساسية: الاستثمار يسبق العائد بفارق زمني كبير. ووفقاً لتحليل لـ«رويترز»، فإن شركات «مايكروسوفت» و«ألفابت» و«أمازون» و«ميتا» و«أوراكل» تواجه ضغطاً متزايداً على التدفقات النقدية الحرة، مع استمرار تسارع الإنفاق الرأسمالي. وتشير تقديرات مبنية على بيانات «LSEG» إلى أن إنفاق هذه الشركات الرأسمالي قد يتجاوز تدفقاتها النقدية الحرة مجتمعة بحلول 2027 إذا استمر المسار الحالي.
لكن الصورة ليست قائمة على الإنفاق وحده. فقد أعلنت «مايكروسوفت» أن أعمال الذكاء الاصطناعي لديها تجاوزت معدل إيرادات سنوية قدره 37 مليار دولار في الربع الثالث من سنتها المالية 2026، بنمو بلغ 123% على أساس سنوي، وفقاً لبيانات الشركة.
كما سجلت «مايكروسوفت» إيرادات فصلية بلغت 82.9 مليار دولار في الربع نفسه، بزيادة 18%، مدفوعة بقوة أعمال السحابة والذكاء الاصطناعي. وهذا يشير إلى أن الذكاء الاصطناعي بدأ بالفعل يتحول إلى مصدر إيرادات مهم داخل الشركات الكبرى.
أما «ألفابت»، فاستفادت من دمج الذكاء الاصطناعي في البحث والإعلانات والسحابة. ووفقاً لـ«أسوشيتد برس»، قفزت إيرادات الشركة في الربع الثاني من 2026 بنسبة 24% إلى 119.8 مليار دولار، في وقت تواصل فيه الشركة توسيع أدوات الذكاء الاصطناعي داخل منتجاتها الأساسية.
لكن المشكلة لا تكمن في غياب العائد، بل في الفارق بين نمو الإيرادات وحجم رأس المال المطلوب للوصول إليها. فكل دولار جديد من الإيرادات يحتاج اليوم إلى استثمار ضخم في الرقائق والطاقة والمراكز والبنية السحابية.
على مستوى الشركات المستخدمة للذكاء الاصطناعي، تبدو الصورة أكثر تفاوتاً. فوفقاً لدراسة أجرتها «برايس ووترهاوس كوبرز» شملت 1217 مؤسسة، تستحوذ أعلى 20% من الشركات على 74% من العوائد الاقتصادية المرتبطة بالذكاء الاصطناعي.
وتشير الدراسة إلى أن الشركات الأكثر نجاحاً لا تكتفي بإضافة أدوات ذكاء اصطناعي إلى عملياتها الحالية، بل تعيد تصميم طرق العمل ونماذج الأعمال حول التكنولوجيا الجديدة. أي أن العائد لا يأتي فقط من استخدام الأداة، بل من تغيير طريقة العمل نفسها.
وفي المقابل، وجدت دراسة لـ«دن آند برادستريت» شملت 10 آلاف شركة أن أكثر من ثلاثة أرباع المؤسسات تقول إنها حققت نوعاً من العائد القابل للقياس من الذكاء الاصطناعي، لكن 6% فقط تعتبر بياناتها جاهزة بالكامل لتوسيع استخدام هذه التكنولوجيا على نطاق واسع.
وهذا يعني أن المشكلة لم تعد في الوصول إلى أدوات الذكاء الاصطناعي، بل في تحويل استخدامها إلى عمليات أكثر كفاءة، وإيرادات إضافية، وقرارات قابلة للقياس.
قد يكون التحول الأهم في المرحلة المقبلة هو انتقال الشركات من استخدام الذكاء الاصطناعي لتوفير ساعات العمل إلى استخدامه لتوليد أعمال جديدة.
فالذكاء الاصطناعي يمكن أن يخفض تكلفة خدمة العملاء، أو تحليل البيانات، أو تطوير البرمجيات، لكن العائد الأكبر قد يأتي عندما تستخدم الشركات التكنولوجيا لإطلاق منتجات جديدة، أو الوصول إلى عملاء جدد، أو تغيير نموذج أعمالها بالكامل.
ووفقاً لدراسة أجرتها «SAP» بالشراكة مع «أكسفورد إيكونوميكس» وشملت 2600 مسؤول تنفيذي في 13 دولة، تتوقع الشركات ارتفاع العائد على استثمارات الذكاء الاصطناعي من 21% في 2026 إلى 38% خلال عامين. كما تشير الدراسة إلى أن الذكاء الاصطناعي الوكيلي، القادر على تنفيذ مهام متعددة بصورة شبه مستقلة، قد يصبح أحد مصادر العائد الأكبر خلال المرحلة المقبلة.
لكن هذه التوقعات تبقى مشروطة بقدرة الشركات على الحوكمة، وتجهيز البيانات، وإعادة تصميم العمليات، وليس فقط شراء الأدوات أو الاشتراك في الخدمات.

لذلك قد لا يكون السؤال الاقتصادي الأهم هو ما إذا كان الذكاء الاصطناعي سيحقق عائداً، بل متى يصبح هذا العائد أكبر من تكلفة بناء الاقتصاد الذي يعتمد عليه.
فمراكز البيانات تحتاج إلى مليارات الدولارات، والرقائق تحتاج إلى سلاسل توريد ومصانع وقدرات إنتاجية، والحوسبة تحتاج إلى كهرباء ضخمة، كما أن الشركات مطالبة باستخدام البنية التحتية بكفاءة قبل أن تتراجع قيمتها التقنية مع ظهور أجيال جديدة من المعالجات والنماذج.
ومع استمرار الإنفاق، يتحول عام 2026 إلى نقطة اختبار لاقتصاد الذكاء الاصطناعي: هل تتحول مليارات الدولارات التي تدخل البنية التحتية إلى تدفقات نقدية وأرباح مستدامة، أو أن السوق ستحتاج إلى سنوات أطول قبل أن يظهر العائد الكامل؟
الإجابة ستحدد ليس فقط مستقبل شركات التكنولوجيا، بل أيضاً حجم الاستثمار العالمي في الرقائق ومراكز البيانات والطاقة والبرمجيات خلال السنوات المقبلة.