الجمعة 18 سبتمبر 2026 ص
الحرب تعيد إشعال فاتورة الواردات
الأسواق تنتظر ما بعد رفع الفائدة

تراجع التضخم الأساسي في اليابان وفق بيانات صدرت اليوم الجمعة، قبل ساعات من قرار مرتقب لبنك اليابان قد يرفع تكاليف الاقتراض إلى أعلى مستوياتها منذ 31 عاماً.
تضع البيانات بنك اليابان أمام معادلة دقيقة، إذ تمنحه القراءة الرئيسية الضعيفة سبباً للتحرك بحذر، بينما يدفع ارتفاع النفط وضعف الين وتماسك أسعار الخدمات نحو تشديد السياسة قبل انتقال صدمة الواردات إلى المستهلك.
يأتي القرار تحت ضغط حرب رفعت فاتورة الطاقة، وفيدرالي استأنف التشديد، وين فقد مكاسبه سريعاً، ما يحوّل اجتماع اليوم من اختبار للتضخم إلى مواجهة أوسع لحماية العملة وكبح الأسعار.
يرى اقتصاديون أن دعم الحكومة لفواتير الكهرباء والغاز خفّض التضخم الظاهر، بينما استمرت الشركات في تمرير تكاليف المواد الخام والأجور إلى أسعار الأغذية والسلع اليومية، ما يجعل قراءة 1.7% أقل هدوءاً مما تبدو عليه.
توقعت مؤسسة «كابيتال إيكونوميكس» استمرار التضخم الأساسي قرب مستهدف البنك، مدعوماً بارتفاع الأجور واتساع زيادات الأسعار في قطاع الخدمات، معتبرةً أن التباطؤ المؤقت لا يغير اتجاه السياسة النقدية نحو مزيدٍ من التشديد.
وأظهرت بيانات طوكيو السابقة ارتفاع التضخم الأساسي إلى 1.8% خلال أغسطس، بينما بلغ المؤشر المستبعد منه الغذاء والطاقة 2%، ما عزز لدى اقتصاديين الاعتقاد بأن ضغوط الطلب المحلي أصبحت أكثر ثباتاً وأقل ارتباطاً بالطاقة وحدها.
تسعّر أسواق المبادلات احتمالاً بنحو 83% لرفع بنك اليابان سعر الفائدة اليوم إلى 1.25% من 1%، بعدما رفعه في يونيو وثبّته خلال يوليو، مع إرسال إشارات إلى اقتراب جولة جديدة من التشديد.
يتوقع بنك «إم.يو.إف.جي» رفع الفائدة إلى 1.25% في سبتمبر، ثم إلى 1.50% خلال يناير 2027 و1.75% في يونيو، مع اقتراب التضخم الكامن من 2% وحاجة البنك إلى تقليص السياسة التيسيرية بوتيرة أسرع.
وترى كبيرة استراتيجيي أسعار الفائدة في «نومورا سيكيوريتيز» ماري إيواشيتا أن رفع الاحتياطي الفيدرالي الفائدة هذا الأسبوع يزيد الضغط على بنك اليابان، لأن اتساع فجوة العوائد قد يضعف الين ويرفع تكلفة الواردات.
رجحت إيواشيتا اضطرار بنك اليابان إلى التحرك مجدداً إذا رفع الفيدرالي الفائدة في ديسمبر، معتبرة أن البنوك المركزية تدخل منافسة عالمية على التشديد مع عودة مخاطر التضخم وارتفاع أسعار الطاقة.
ويتوقع استطلاع لخبراء اقتصاديين رفع الفائدة اليابانية إلى 1.25% اليوم، ثم إلى 1.50% بنهاية مارس، قبل بلوغها 1.75% خلال الربع الثاني من 2027، مع ترجيح وصول سعر الفائدة النهائي إلى هذا المستوى على الأقل.
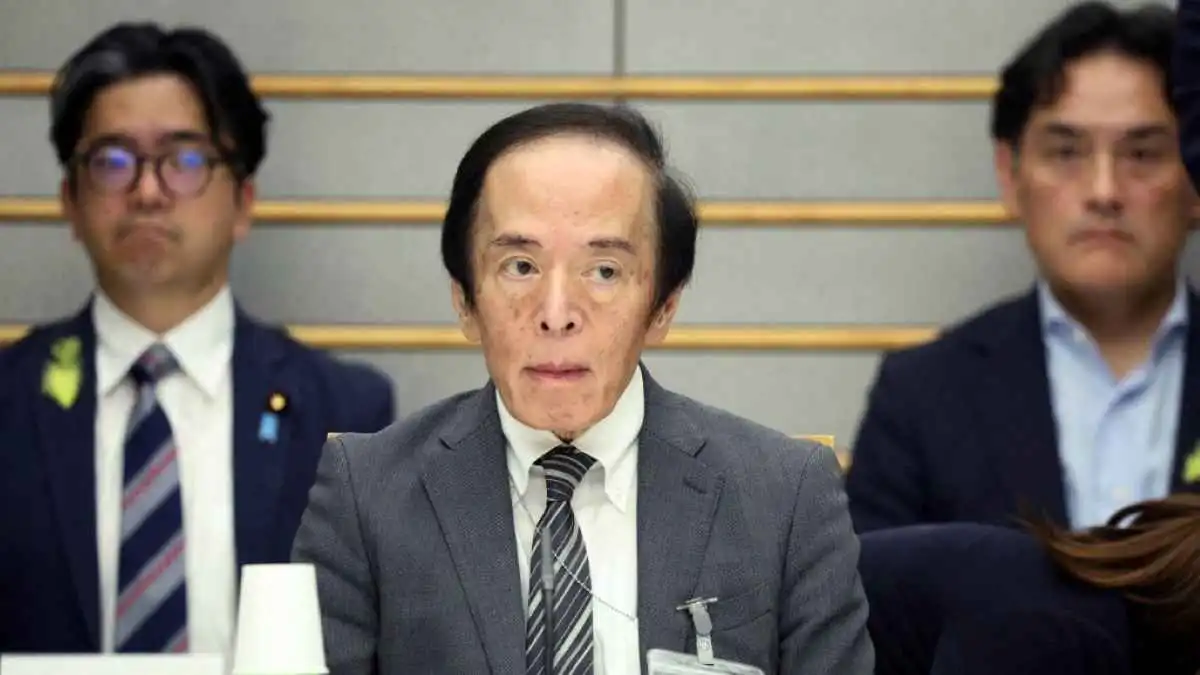
يقترب سعر الفائدة عند 1.25% من النطاق المحايد الذي يقدره البنك بين 1.1% و2.5%، ما يدفع المستثمرين إلى البحث في تصريحات المحافظ كازو أويدا عن حدود التشديد، وليس عن قرار اليوم وحده.
رفعت الحرب الإيرانية أسعار النفط وتكاليف الشحن والتأمين، لتضاعف الضغوط على اقتصاد يستورد معظم احتياجاته من الطاقة، بينما يزيد ضعف الين الفاتورة بالعملة المحلية ويهدد بعودة التضخم فوق مستهدف البنك.
حذر بنك اليابان خلال اجتماعه السابق من تجاوز التضخم توقعاته نتيجة ارتفاع الوقود وتكاليف الواردات والطلب المرتبط بالذكاء الاصطناعي، بعدما بدأت صدمة النفط تنتقل إلى أسعار الجملة وتمهد لزيادات لاحقة لدى المستهلكين.
ويرى المدير الاقتصادي التنفيذي في «سوني فاينانشال غروب» تيتسويا إينوي أن تصاعد الغموض المحيط بحرب الشرق الأوسط سيدفع بنك اليابان إلى الاحتفاظ بأكبر مساحة ممكنة للمناورة، ويحد من تقديم أويدا مساراً واضحاً للفائدة النهائية.
ويجمع ارتفاع الطاقة بين خطرين متعاكسين؛ إذ يدفع التضخم إلى الصعود ويدعم رفع الفائدة، لكنه يستنزف دخل الأسر ويرفع تكاليف الشركات ويضغط على النمو، ما يمنع البنك من التعهد مقدماً بسلسلة زيادات سريعة.
تراجع الين اليوم إلى نحو 156.19 مقابل الدولار و179.30 مقابل اليورو، بعدما جاءت بيانات التضخم أضعف من التوقعات، رغم اقتراب رفع الفائدة إلى أعلى مستوى منذ عام 1995.
يتوقع رئيس الأبحاث في «بيبرستون غروب» كريس ويستون تأثيراً محدوداً لقرار الرفع نفسه بعدما استوعبته الأسعار، مؤكداً أن حركة الين ستتحدد من توجيهات البنك بشأن سرعة التشديد ودرجة استعجاله للخطوة التالية.
وقد يضغط رفع الفائدة المتشدد على الأسهم اليابانية ويرفع عوائد السندات، بينما يدعم الين ويهدد صفقات «الكاري تريد» الممولة بالعملة اليابانية، خاصةً إذا لمح أويدا إلى زيادات فصلية خلال العام المقبل.
سيمنح التراجع إلى 1.7% بنك اليابان غطاءً للحذر، لكنه لن يمنحه سبباً كافياً للتراجع عن الرفع؛ فالتضخم الكامن والحرب وضعف الين كوّنت جبهة أكثر خطورة من قراءة شهرية هدّأتها إعانات الطاقة مؤقتاً.