الجمعة 18 سبتمبر 2026 ص
الين ينتظر كلمة أويدا الحاسمة
الأصول الخطرة تواجه سحب السيولة

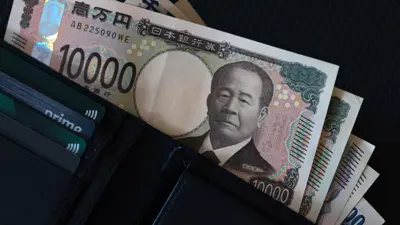
رفع بنك اليابان سعر الفائدة اليوم الجمعة بواقع 25 نقطة أساس إلى 1.25%، مسجلاً أعلى مستوى منذ 31 عاماً، في خطوة جديدة نحو إنهاء إرث الأموال الرخيصة وتجارة المناقلة «الكاري تريد».
جاء القرار بعد ساعات قليلة من تراجع التضخم الأساسي في اليابان خلال أغسطس، إلا أن ارتفاع الأسعار الكامنة وقفزة تكاليف الطاقة وضعف الين دفعت البنك إلى مواصلة التشديد.
يفتح الرفع معركة تتجاوز الاقتصاد الياباني، بعدما أصبح اقتراض الين لتمويل شراء الأسهم والعملات والسندات والأصول المشفرة أحد أكبر مصادر السيولة الرخيصة في الأسواق العالمية.
يرى محللون أن القرار ينقل الفائدة اليابانية إلى مستوى لم تشهده منذ عام 1995، بعدما أنهى البنك أسعار الفائدة السلبية خلال 2024 وبدأ تفكيك السياسة النقدية فائقة التيسير تدريجياً.

تعتمد صفقات «الكاري تريد» على اقتراض الين بتكلفة منخفضة، ثم تحويله إلى عملات أخرى واستخدام السيولة في شراء أصول ذات عائد أعلى، مثل الأسهم والسندات والعملات المشفرة.
ترى شركة «بي.سي.إيه ريسيرش» أن رفع الفائدة يزيد تكلفة تمويل الصفقة، بينما قد يضاعف صعود الين الخسائر عند إعادة شراء العملة اليابانية لسداد القروض.
ووصفت الشركة تجارة المناقلة بالين بأنها قنبلة موقوتة، لأن تراكم المراكز يجعل أي ارتفاع سريع للعملة سبباً لعمليات تصفية متزامنة عبر الأسواق.
ويحذر محللو الشركة من أن الخطر لا يرتبط بزيادة واحدة قدرها 25 نقطة أساس، بل باقتناع المستثمرين بأن البنك دخل دورة رفع أسرع تتزامن مع قوة مستدامة للين.
ترى مؤسسة «آر.إس.إم» أن تفكيك صفقات المناقلة يجبر المستثمرين على بيع الأصول التي اشتروها بالأموال المقترضة، ثم تحويل العائدات إلى الين لسداد التمويل.
وتضع المؤسسة أسهم التكنولوجيا والعملات المشفرة وعملات الأسواق الناشئة بين الأصول الأكثر تعرضاً، بعدما استقطبت سيولة مرتفعة المخاطر خلال سنوات التمويل الياباني الرخيص.
وتعتبر «آر.إس.إم» أن تزامن رفع الفائدة اليابانية مع تشديد الاحتياطي الفيدرالي يدفع المستثمرين إلى تقليص المراكز الأعلى تعرضاً لتقلب العملات وتكاليف الاقتراض.
ويشير صندوق النقد الدولي إلى انتقال آثار السياسة اليابانية إلى الأسواق الخارجية عبر تدفقات المحافظ والعوائد وأسعار الصرف، مع اتساع التأثير عندما تفاجئ التحركات المستثمرين.
يتوقع بنك «إم.يو.إف.جي» رفع الفائدة مجدداً إلى 1.50% في يناير 2027 ثم إلى 1.75% خلال يونيو، مع اقتراب التضخم الكامن من المستهدف واستمرار ضغوط الواردات.
وترى كبيرة استراتيجيي أسعار الفائدة لدى «نومورا سيكيوريتيز» ماري إيواشيتا أن رفع الفيدرالي الفائدة هذا الأسبوع يزيد الضغط على اليابان لتسريع خطواتها وحماية الين.
وتعتقد أن تحرك الفيدرالي مجدداً في ديسمبر قد يدفع بنك اليابان إلى رفع الفائدة أيضاً، لتجنب اتساع فجوة العوائد وعودة العملة اليابانية إلى الهبوط.

قال رئيس الأبحاث لدى «بيبرستون غروب» كريس ويستون إن القرار نفسه لن يكون المحرك الرئيس للعملة، لأن المستثمرين سيركزون على توجيهات البنك بشأن سرعة الزيادات المقبلة.
وأوضح أن مؤتمر المحافظ كازو أويدا سيحدد ما إذا كان الرفع بداية لمسار أسرع، أم خطوة يتبعها توقف لتقييم التضخم والنمو وتداعيات الحرب.
بدورها، لفتت كبيرة محللي الأسواق لدى «سويسكوت بنك» إيبك أوزكارديسكايا أن الفائدة المحايدة قد تقع بين 1.5% و2%، ما يترك أمام البنك مساحة تتراوح بين زيادة واحدة و3 زيادات.
يرى بنك «إم.يو.إف.جي» أن وضوح مسار الرفع قد يهدئ السندات طويلة الأجل إذا بدد المخاوف من تأخر البنك، لكنه قد يرفع العوائد القصيرة المرتبطة مباشرةً بالفائدة.
ويتوقع البنك تحرك عائد السندات لأجل 10 سنوات بين 2.78% و2.90%، مع بقاء الإنفاق الحكومي والحرب وأسعار الطاقة مصادر رئيسة لتقلب منحنى العائد.
وقال ويستون إن تسعير القرار مسبقاً يجعل توجيهات البنك ومنحنى المبادلات أكثر تأثيراً من زيادة اليوم في تحديد اتجاه الين والسندات خلال المرحلة المقبلة.
ترى «غولدمان ساكس» أن تسارع مسار الفائدة يرفع المخاطر على «نيكاي»، لأن صعود الين يقلص قيمة الأرباح الخارجية للمصدرين ويضغط على تقييمات أسهم النمو والتكنولوجيا.
وتشير قراءة البنك إلى أن زيادة تدريجية ومتوقعة تحد من صدمة الأسهم، بينما قد يؤدي التلميح إلى رفع أسرع إلى إعادة تسعير الشركات كثيفة الاقتراض وأسهم التصدير.
وقد يدفع خطاب متشدد من أويدا الين إلى الارتفاع ويطلق تصفيةً للأصول الخطرة، بينما يمنح الخطاب الحذر المستثمرين وقتاً أطول لتقليص مراكز التمويل اليابانية تدريجياً.
لم تعد زيادة اليوم مجرد تعديل محلي للفائدة؛ إذ يحدد المسار المقبل تكلفة السيولة التي مولت رهانات عالمية ضخمة، ويقرر ما إذا كانت «المناقلة» ستتفكك بهدوء أم تتحول إلى موجة بيع.