
اﻷربعاء 7 أكتوبر 2026 ص
ضعف الين يرفع الشحنات ويضغط الواردات
السندات تضع بنك اليابان أمام معادلة معقدة

تجاوزت صادرات اليابان التوقعات في يوليو، مدفوعة بقوة شحنات الرقائق ومعدات أشباه الموصلات، في إشارة إلى استمرار استفادة الاقتصاد من طفرة الذكاء الاصطناعي.
وتضع قوة التجارة الخارجية بنك اليابان أمام معادلة أكثر تعقيداً؛ إذ يدعم ضعف الين تنافسية الشركات وصادراتها، لكنه في الوقت نفسه يرفع تكلفة الطاقة والواردات ويغذي التضخم.
بينما تدفع هذه الضغوط المستثمرين إلى زيادة رهاناتهم على رفع أسعار الفائدة ترتفع عوائد السندات الحكومية وتزيد حساسية الأسواق تجاه الوضع المالي لليابان.
قال المحللون في «نومورا بنك»: «أصبح الين الحلقة الأهم في قراءة بيانات التجارة اليابانية، فضعف العملة يمنح المصدرين ميزة تنافسية ويرفع قيمة الإيرادات الخارجية عند تحويلها إلى الين».
أضاف محللو «نومورا»: «في المقابل يجعل النفط والغذاء والسلع المستوردة أكثر تكلفة؛ وهو ما يضغط على الأسر والشركات ويهدد بتحويل ضعف العملة من أداة دعم للصادرات إلى مصدر مستمر للتضخم».
تزاداد المعضلة تعقيداً، مع بقاء الين قرب مستويات ضعيفة تاريخياً رغم التدخل الياباني الأميركي المشترك الأخير».
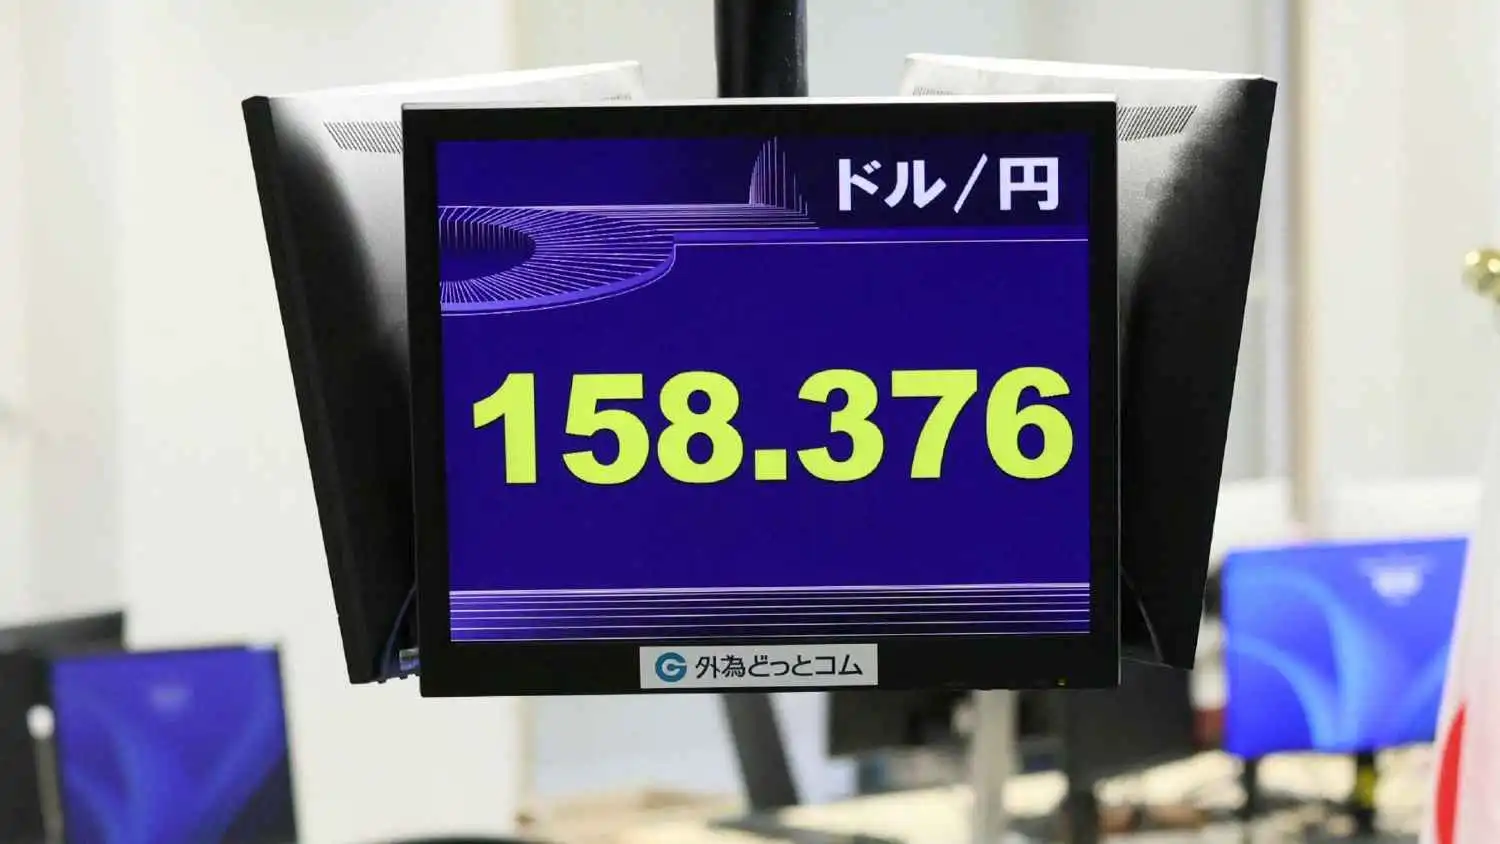
يرى محللون أن مستوى 160 يناً للدولار قد يصبح منطقة حساسة أمام السلطات، خصوصاً أن أثر التدخل السابق بدأ في التلاشي، وهو ما يعيد إلى السوق السؤال نفسه، بشأن قدرة طوكيو الدفاع عن العملة.
قال نائب وزير المالية الياباني السابق للشؤون الدولية، ميتسوهيرو فوروكاوا، إن اليابان قد تنفذ تدخلاً جديداً في سوق الصرف بالتنسيق مع الولايات المتحدة في أي وقت إذا استأنف الين هبوطه.
فوروكاوا أشار إلى أن العملة أصبحت أضعف من المستويات التي تتناسب مع الاقتصاد الياباني، بينما يرى مراقبون أن العودة إلى المستويات التي سبقت التدخل الأخير قد تزيد احتمالات تحرك السلطات مجدداً.
قال محللو بنك «إيه زد إن»: «التدخل في سوق الصرف وحده لا يعالج الفارق في أسعار الفائدة الذي يجعل الدولار أكثر جاذبية من الين».
أضاف المحللون: «أصبح بنك اليابان في قلب المعركة، فكلما طال إبقاء الفائدة منخفضة زادت جاذبية عمليات الاقتراض بالين لتمويل شراء الأصول الأعلى عائداً في الخارج»
وتابعوا عبر مذكرة: «بينما قد يؤدي رفع الفائدة إلى دعم العملة وتقليص ضغوط التضخم، لكنه في المقابل يرفع تكلفة التمويل على الحكومة والشركات والأسر».
أبقى بنك اليابان أسعار الفائدة دون تغيير في اجتماعه الأخير، لكنه ترك الباب مفتوحاً أمام مزيد من الرفع، في وقت حذر عدد من أعضاء البنك من مخاطر تجاوز التضخم المستوى المستهدف.
عمق أزمة البنك، ارتفاع تكاليف الاستيراد بسبب ضعف الين وارتفاع أسعار الطاقة وقوة الطلب المرتبط بالذكاء الاصطناعي؛ ما عزز رهانات السوق على رفع الفائدة في سبتمبر.
ويرى «نومورا» أن بنك اليابان قد يرفع أسعار الفائدة ثلاث مرات إضافية بدلاً من مرتين كما كان متوقعاً سابقاً، مع بقاء التضخم الأساسي مرشحاً لتجاوز 3% في الربع الأول من 2027 إذا استمر ضعف الين.
وفقاً لتقارير يابانية يدرس بالفعل رفع الفائدة في سبتمبر وتسريع وتيرة التشديد بعد ذلك من المعدل الحالي البالغ نحو مرتين سنوياً، وقال محللو «مورغان ستانلي» إن ضعف الين قد يستمر حتى مع رفع بنك اليابان أسعار الفائدة.
أضاف البنك: «دورة التشديد اليابانية لم تعد قصة منفصلة عن بقية البنوك المركزية، بينما تواصل تدفقات رؤوس الأموال إلى الخارج الضغط على العملة؛ ما يعني أن رفع الفائدة وحده قد لا يكون كافياً لتغيير الاتجاه بشكل دائم».
تظهر مشكلة أخرى في سوق السندات اليابانية؛ إذ ارتفع عائد السندات الحكومية لأجل عشر سنوات إلى 2.945% في 18 أغسطس، وهو أعلى مستوى منذ 1996.
بينما ارتفع عائد السندات لأجل 30 عاماً إلى 4.115%، في وقت يدفع فيه المستثمرون علاوة أعلى مقابل الاحتفاظ بالديون اليابانية وسط مخاوف التضخم والإنفاق الحكومي وتوقعات رفع الفائدة.
ويعني ذلك أن معركة الين لا يمكن فصلها عن سوق السندات، فرفع الفائدة قد يساعد بنك اليابان على دعم العملة واحتواء التضخم، لكنه يرفع في الوقت نفسه عوائد السندات ويضغط على أسعارها ويزيد تكلفة خدمة الدين الحكومي.
قال محللو «نومورا»: «مشكلة بنك اليابان تكمن في الحجم الكبير للدين العام، لذلك أصبح البنك مضطراً للموازنة بين حماية العملة وعدم إشعال موجة جديدة في سوق السندات».
قال البنك في دراسة حديثة إن ارتفاع أسعار الفائدة طويلة الأجل يعكس بدرجة متزايدة عوامل أساسية مثل ارتفاع التضخم، مع تحسن قدرة السوق على تحديد العوائد بحرية.
أضاف البنك: «ارتفاع العوائد قد يستمر إذا واصلت الأسواق إعادة تسعير توقعاتها بشأن التضخم والفائدة».
وتزداد حساسية اليابان تجاه أزمة السندات العالمية، بعدما قفزت عوائد الديون الأميركية طويلة الأجل إلى مستويات مرتفعة، قبل أن تتراجع جزئياً عقب إعلان الخزانة الأميركية مضاعفة عمليات إعادة شراء السندات طويلة الأجل إلى 4 مليارات دولار.
قال محللون في بنك «آي إن جي» الهولندي: «تحرك الخزانة الأميركية هدأ الضغوط مؤقتاً، لكنه لم يعالج المخاوف المتعلقة بالعجز والدين والتضخم، بينما انعكس الهدوء أيضاً على السندات اليابانية والأوروبية».
تكشف بيانات التجارة اليابانية أن قوة الصادرات تمنح الاقتصاد متنفساً مهماً، لكنها في الوقت نفسه تكشف مدى اعتماد هذا الأداء على ضعف الين وطفرة الرقائق.
بينما تدفع تكاليف الطاقة المرتفعة والتضخم بنك اليابان إلى التفكير في تشديد السياسة النقدية بوتيرة أسرع، وهو ما قد يدعم العملة لكنه يضع السندات والمالية العامة أمام اختبار أصعب.
ويبدو أن طوكيو باتت أمام ثلاث أدوات مترابطة لا يمكن استخدام إحداها بمعزل عن الأخرى، فالتدخل في سوق الصرف قد يوقف هبوط الين مؤقتاً، ورفع الفائدة يمكن أن يقلص فجوة العائد مع الولايات المتحدة ويدعم العملة.
إلا أن ارتفاع الفائدة وعوائد السندات يزيدان تكلفة خدمة الدين، لذلك فإن نجاح استراتيجية اليابان لن يتوقف على وقف تراجع الين فقط، بل على قدرتها على تحقيق ذلك من دون تحويل سوق السندات إلى مصدر جديد للضغط المالي والاقتصادي.


