الثلاثاء 22 سبتمبر 2026 ص
الهاجري: التأثير على تنافسية قطر سيكون محدوداً من منظور جوهري
شهيبك: الأثر المباشر للضريبة التكميلية على شريحة محدودة من الشركات

دخلت قطر رسمياً مرحلة جديدة في سياساتها الضريبية مع بدء تطبيق أحكام الحد الأدنى العالمي للضريبة بنسبة 15% على الشركات متعددة الجنسيات الكبرى، في إطار ما يُعرف بـ«الركيزة الثانية» من الإصلاح الضريبي الدولي الذي تقوده منظمة التعاون والتنمية الاقتصادية (OECD) ومجموعة العشرين (G20).
وقد جاء هذا التحول عبر إدراج «الباب السابع (مكرراً)» في قانون الضريبة القطري على الدخل، ليُعلن انضمام قطر الرسمي إلى منظومة ضريبية عالمية تُعيد رسم قواعد اللعبة بين الدول والشركات الكبرى، لكن السؤال الذي يطرحه كثيرون: هل هذا القرار يؤثر على الأفراد؟ أم على الشركات المحلية؟ أم فقط على عمالقة الاقتصاد العالمي؟
الضريبة الجديدة لا تشمل الأفراد، ولا الشركات الصغيرة أو المتوسطة، هي موجهة حصراً إلى المجموعات متعددة الجنسيات التي تتجاوز إيراداتها السنوية 750 مليون يورو.
وبموجب النظام الجديد، إذا كانت هذه الشركات تدفع فعلياً أقل من 15% كضريبة على أرباحها في أي دولة، تُفرض عليها «ضريبة تكميلية» لرفع المعدل إلى الحد الأدنى العالمي. بمعنى آخر: اللعبة لم تعد في نقل الأرباح إلى دولة ضريبتها منخفضة لتقليل الفاتورة الضريبية، والفارق سيتم تحصيله في مكان ما.
ويؤكد الخبير الاقتصادي القطري بدر بن دلهم الهاجري لـ إرم بزنس، أن الآلية تستهدف شريحة محددة جداً من المجموعات متعددة الجنسيات التي تتجاوز إيراداتها 750 مليون يورو، وهو ما يعني أن التأثير سيكون محصوراً في كيانات كبرى ذات هياكل معقدة.
أما الشركات الصغيرة والمتوسطة وحتى الكبيرة التي لا تعمل من خلال هياكل دولية معقدة، فلن تكون ضمن نطاق التأثر المباشر.
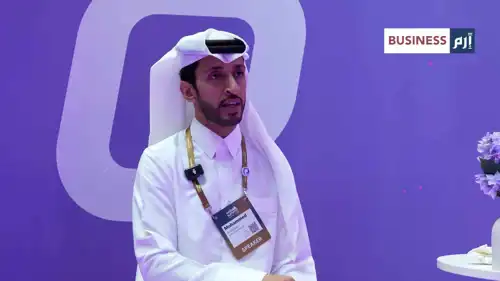
ومن ناحيته يقول الباحث الاقتصادي جاسم شهبيك لـ إرم بزنس « يمثل تطبيق الحد الأدنى العالمي للضريبة بنسبة 15% على الشركات متعددة الجنسيات الكبرى تحوّلاً هيكلياً في أدوات السياسة الاقتصادية في دولة قطر، إذ ينتقل دور النظام الضريبي من كونه أداة تنافسية مباشرة إلى كونه جزءاً من منظومة أوسع تهدف إلى تعزيز الاستدامة المالية وتنويع القاعدة الاقتصادية».
ويوضح شهيبك أن الأثر المباشر للضريبة التكميلية على شريحة محدودة من الشركات متعددة الجنسيات الكبرى، في حين تبقى غالبية الشركات المحلية خارج نطاق التأثير المباشر.
ونظراً لأن الضريبة تُفرض على الأرباح وليس على تكلفة الإنتاج، فإن انتقال عبئها إلى الأسعار الاستهلاكية المحلية يظل احتمالاً محدوداً. إلا أن التأثير الأكثر ترجيحاً يتمثل في إعادة توجيه قرارات الاستثمار داخل المجموعات متعددة الجنسيات، بما يعزز الأنشطة الإنتاجية الفعلية ويزيد من ارتباط الأرباح بالنشاط الاقتصادي الحقيقي داخل الدولة، وهو ما يتماشى مع التوجه العام نحو ربط الحوافز الاستثمارية بالقيمة المضافة الفعلية.
قطر، من خلال إدراج «الباب السابع (مكرراً)» في قانون الضريبة على الدخل، أصبحت جزءاً من هذا النظام العالمي، والهدف مزدوج: حماية الوعاء الضريبي الوطني من تحويل الأرباح إلى ولايات منخفضة الضريبة، وضمان أن الضريبة التكميلية —إن وجدت— تُحصَّل داخل قطر بدلاً من أن تذهب لدولة أخرى تطبق القاعدة أولاً.
ويرى الهاجري أن تبني قطر لهذه الضريبة هو في جوهره قرار سيادي يعكس إدارة اقتصادية دقيقة، إذ يحافظ على الوعاء الضريبي داخل الدولة ويكفل العدالة بين المستثمر والسوق التي يعمل بها، مشيراً إلى أن القيادة القطرية أثبتت عبر السنوات قدرة استثنائية على قراءة التحولات الدولية والتفاعل معها استباقياً لا كرد فعل.
هنا تبدأ المنطقة الرمادية، بعضهم يرى أن أي زيادة ضريبية قد تؤثر على قرارات الاستثمار، لكن ثمة حقيقة جوهرية لا يمكن إغفالها: هذه القواعد تُطبَّق عالمياً وليست قراراً قطرياً منفرداً.
فالإمارات والمملكة العربية السعودية أعلنتا بدورهما تطبيق الضريبة الدنيا العالمية، ودول أوروبية وآسيوية عديدة سبقت بالفعل إلى التنفيذ، وبالتالي لم تعد الشركات الكبرى قادرة على «الهروب» ضريبياً ببساطة عبر تغيير الدولة.
ويلفت الهاجري إلى أن التأثير على تنافسية قطر سيكون محدوداً من منظور جوهري، موضحاً أن قطر لم تبنِ جاذبيتها الاستثمارية تاريخياً على الإعفاءات الضريبية وحدها، بل على رؤية قيادية واضحة واستقرار سياسي وتشريعي راسخ وبنية تحتية عالمية المستوى وبيئة تنظيمية تتسم بالكفاءة والمرونة.
ويضيف أن القطاعات غير النفطية كالخدمات المالية والتكنولوجيا واللوجستيات تستند في قراراتها الاستثمارية إلى عناصر تتجاوز الضريبة، من بينها سهولة ممارسة الأعمال وسرعة التقاضي وجودة الكوادر والارتباط بالأسواق الإقليمية، وهي عناصر نجحت قطر في ترسيخها ضمن استراتيجيتها التنموية طويلة الأمد.
والنتيجة الطبيعية لهذا التحول أن المنافسة بين الدول ستنتقل من تخفيض الضريبة إلى تعزيز عوامل أعمق وأكثر ديمومة، الاستقرار التشريعي، جودة البنية التحتية، وسرعة الإجراءات، وكفاءة الكوادر.
و يرى جاسم شهيبك أن المسار الأمثل لتحقيق التوازن بين الامتثال للمعايير الضريبية الدولية والحفاظ على الجاذبية الاستثمارية يكمن في إعادة تصميم منظومة الحوافز؛ بالتحول من نموذج الإعفاءات الضريبية الواسعة إلى حوافز انتقائية مرتبطة بالإنتاجية والابتكار ودعم القطاعات الاستراتيجية، عبر أدوات كالدعم المالي المباشر وتمويل نقل التكنولوجيا وتبسيط الإجراءات التنظيمية. هذا النهج يصون القدرة التنافسية دون المساس بالامتثال الدولي، ويُبقي العائد الضريبي داخل الاقتصاد الوطني.
ولا يتوقع شهيبك أن يؤدي تطبيق الحد الأدنى العالمي إلى تراجع جوهري في تنافسية قطر في جذب الشركات متعددة الجنسيات، بقدر ما يعكس انتقالاً في طبيعة المنافسة الاقتصادية من التمايز الضريبي إلى التمايز المؤسسي والتشغيلي. فمع تقارب المعدلات الضريبية الفعلية بين الدول، تتقدم عناصر البيئة الاقتصادية غير الضريبية بوصفها المحدد الرئيسي لقرارات الاستثمار، مثل جودة البنية التحتية، واستقرار الأطر التنظيمية، وتوافر الطاقة، وكفاءة الخدمات اللوجستية. ومن ثم، فإن القدرة التنافسية تصبح مرتبطة بقدرة الدولة على توفير بيئة أعمال متكاملة تدعم الاستثمار طويل الأجل وتخلق قيمة اقتصادية حقيقية، وهو ما يتسق مع توجهات اقتصادات الخليج نحو تعزيز التنويع الاقتصادي وتقليل الاعتماد على الإيرادات النفطية.

نظرياً، قد تسعى بعض الشركات إلى امتصاص جزء من التكلفة أو إعادة هيكلة عملياتها، لكن بما أن الضريبة تستهدف مجموعات ضخمة جداً غالباً ما تتمتع بهوامش أرباح كبيرة، فإن الأثر المباشر على المستهلك المحلي في قطر يُتوقع أن يكون محدوداً، والأهم أن هذه الضريبة لا تُفرض على النشاط التجاري المحلي الصغير، بل على أرباح الكيانات العملاقة متعددة الجنسيات.
ويشير الهاجري إلى أن الاقتصاد القطري يتميز بمرونة تنظيمية عالية ومستوى رقابي متقدم، ما يحد من أي محاولة لتمرير أعباء إضافية بشكل غير مبرر على المستهلك، مؤكداً أن الأثر الأكبر سيكون على التخطيط الضريبي الداخلي لتلك المجموعات وليس على الأسعار في السوق المحلي.
الجواب يعتمد على هيكل الشركات العاملة في السوق القطري، فإذا كانت بعض المجموعات تدفع معدلاً فعلياً أقل من 15% عالمياً، فقد تترتب إيرادات تكميلية لصالح الدولة، لكن الهدف الأعمق ليس فقط تعظيم الإيرادات، بل حماية النظام الضريبي من ظاهرة «تآكل القاعدة الضريبية وتحويل الأرباح» (BEPS).
ويرى الهاجري أن الإيرادات الإضافية لن تغير جذرياً هيكل المالية العامة القطرية نظراً لاعتماد الاقتصاد على عوائد قطاعات متعددة أبرزها قطاع الطاقة، غير أن القيمة الحقيقية تكمن في تعزيز العدالة الضريبية ومنع تآكل الوعاء، لافتاً إلى أن تطبيق الضريبة التكميلية محلياً يضمن أن الأنشطة الاقتصادية التي تتم داخل قطر تسهم بشكل عادل في الاقتصاد الوطني، وهو ما يعكس إدارة مالية حصيفة ترى في الاستقرار طويل الأجل أولوية تفوق المكاسب قصيرة المدى.
يبرز هنا السؤال الحساس المتعلق بمستقبل المناطق الحرة والقطاعات الاستراتيجية التي طالما استقطبت الاستثمارات بفضل بيئاتها الضريبية التفضيلية، الإجابة لا تعني بالضرورة تراجع الجاذبية، بل تعني إعادة تصميمها.
ويؤكد الهاجري أن إدارة الاقتصاد في قطر أثبتت مراراً قدرتها على إعادة تصميم السياسات بما يتماشى مع المتغيرات العالمية دون التفريط في جوهر التنافسية، مشيراً إلى أن المناطق الحرة والقطاعات الاستراتيجية قد تشهد تحولاً نحو حزم دعم أكثر ذكاءً وفاعلية كدعم البحث والتطوير والتسهيلات التمويلية المستهدفة والشراكات الحكومية الاستراتيجية والتيسير التنظيمي المتقدم، وهي أدوات لا تتعارض مع قواعد الحد الأدنى العالمي، بل تعزز القدرة التنافسية الحقيقية القائمة على الإنتاجية والابتكار.
ويلخص الهاجري موقفه بالقول إن قطر لا تتخلى عن حوافزها، بل تعيد هندستها بما يجعلها أكثر استدامة وأكثر توافقاً مع المعايير الدولية، وهو ما يعكس نضجاً مؤسسياً في إدارة السياسة الاقتصادية.
الخطوة تعكس تحولاً إقليمياً أشمل من المنافسة الضريبية التقليدية إلى التنسيق الضريبي الدولي. لسنوات، اعتمدت دول المنطقة على الحوافز الضريبية أداةً رئيسية لجذب الاستثمارات، اليوم ومع الاتفاق العالمي على حد أدنى 15%، أصبحت المساحة أقل للمناورة الضريبية وأكبر للتنافس في جودة البيئة الاقتصادية الكاملة، الضرائب لم تعد ساحة سباق نحو الأدنى، بل نحو الانضباط والشفافية.
ويصف الهاجري ما يجري بأنه تحوّل إقليمي أوسع، مشيراً إلى أن اللافت في المشهد القطري أن قطر تتعامل مع هذا التحول كجزء من اندماج واعٍ في النظام الاقتصادي العالمي، ما يعكس ثقة حقيقية في متانة الاقتصاد الوطني وقدرته على المنافسة خارج إطار الحوافز الضريبية التقليدية.
ويرى أن التنافس في المرحلة المقبلة سيكون على جودة الحوكمة وكفاءة الإدارة العامة وسرعة إنجاز المشاريع واستقرار التشريعات، وهي مجالات أظهرت فيها قطر أداءً متقدماً خلال العقد الأخير.
وفي هذا السياق، يمكن أن يصبح تطبيق الحد الأدنى العالمي فرصة لتعزيز الشفافية وترسيخ السمعة الدولية وجذب استثمارات نوعية تبحث عن بيئة مستقرة وواضحة القواعد.
بالنسبة للمستثمر المؤسسي الكبير، الامتثال للمعايير الدولية يمنح ثقة واستقراراً، أما بالنسبة لرواد الأعمال والشركات المحلية، فالتغيير لا يمسهم مباشرة.
القرار إذاً لا يطال الجميع، لكنه يُعيد رسم قواعد اللعبة للشركات العملاقة، والمشهد الأشمل يشير إلى أن قطر دخلت هذه المرحلة من موقع قوة: اقتصاد متين، وسياسة واضحة، ومؤسسات قادرة على التفاعل مع تحولات النظام الاقتصادي العالمي استباقياً.