
الثلاثاء 13 أكتوبر 2026 ص

بدأت سوريا أولى خظواتها يتنظيم تداول النقد اليومي في دورة التجارة والاقتصاد باعتماد نظام الدفع والتحول الإلكتروني بموجب القرار رقم 1124 الذي أصدرته الأمانة العامة لرئاسة الجمهورية،
ويأتي القرار امتداداً لخطوة مايو الماضي، حين سمح المصرف للمؤسسات المالية المصرفية وشركات الدفع الإلكتروني المرخصة العاملة في البلاد بالتعامل مع شركات الدفع العالمية، مثل «فيزا» و«ماستركارد».
ولا يلغي القرار التعامل النقدي أو يفرض وسيلة دفع بعينها، بل يضع إطاراً لتنظيم مقدمي خدمات الدفع والنقود الإلكترونية ومشغلي أنظمة الدفع، بما يفتح المجال أمام سوق أكثر وضوحاً للمحافظ الإلكترونية وشركات التحويل والخدمات المالية الرقمية.
لكن بين صدور القرار والتحول الفعلي تطفو أسئلة أكبر من التقنية نفسها: هل يثق المواطن بالمصرف؟ هل يستطيع التاجر تحصيل أمواله من دون تأخير؟ وهل تملك المدن والمحافظات صرافات وشبكات اتصالات ونقاط بيع تجعل الدفع الإلكتروني أسهل من الاحتفاظ بالنقد؟
اعتبر أستاذ الإدارة المالية في جامعة «باشاك شهير» التركية فراس شعبو، في حديث لـ«إرم بزنس»، أن ما صدر خطوة أساسية للبدء في الاندماج بالمنظومة المالية العالمية، لكنه لا يعني تحولاً مصرفياً مكتمل الأركان.
ويقول شعبو إن الإرادة التنظيمية شيء، والجاهزية المؤسساتية شيء آخر. فلا تزال العقبات قائمة في ملف الربط المصرفي الدولي، والامتثال لمعايير مكافحة غسل الأموال، وإعادة بناء الثقة بالمصارف، فضلاً عن محدودية البنية التحتية التي تحتاج إليها أي منظومة دفع رقمية واسعة.
ويتقاطع ذلك مع تقييم صندوق النقد الدولي، الذي أشار إلى نجاح مصرف سوريا المركزي في إدارة طرح العملة الجديدة، لكنه لفت في الوقت نفسه إلى القيود التي تواجه السياسة النقدية بسبب الخلل الكبير في أداء القطاع المصرفي وغياب أدوات السياسة النقدية الفعالة.
يوضح شعبو أن الاقتصاد السلوكي في سوريا يتسم بدرجة عالية من الاعتماد على السيولة، إلى جانب دولرة جزئية واستخدام واسع للسوق الموازية والحوالات غير الرسمية.
لكن الاحتفاظ بالنقد لا يعكس بالضرورة رفضاً للتكنولوجيا. بالنسبة إلى كثير من السوريين، أصبح الكاش وسيلة تحوط من عدة مخاطر مثل تقلب سعر الصرف، تقييد السحوبات، تجميد الودائع، وتعطل التحويلات.
فإيداع الأموال بالليرة السورية في ظل تغير قيمتها قد يعني خسارة جزء من القوة الشرائية، كما أن صعوبة الوصول إلى الرصيد عند الحاجة تجعل السيولة الورقية أكثر جاذبية.
لذلك؛ فإن بناء الثقة لن يتحقق بقرار واحد، بل بقدرة المصارف على تلبية طلبات السحب، واستقرار نسبي في سعر الصرف، وخدمات تحويل سريعة، وحماية فعلية للحسابات والبيانات.
للقرار بعد آخر يتعلق بتنظيم واقع قائم بالفعل٫ فبحسب شعبو، يوفّر النظام الجديد مخرجاً قانونياً أوضح لتطبيق «الشام كاش»، باعتباره من أكثر تطبيقات الدفع استخداماً في سوريا، والذي كان يعمل سابقاً من دون إطار تنظيمي شامل.
غير أن الاعتراف القانوني لا يكفي لتحويل التطبيق أو غيره إلى خدمة موثوقة جماهيرياً. الاختبار الحقيقي يتعلق بقدرة المستخدم على السحب والتحويل من دون تعقيد، واستقرار الخدمة، وحماية الحسابات، وتوافر دعم فني فعلي عند وقوع المشكلات.
وفي المقابل، يرى الخبير الاقتصادي أسامة القاضي أن القرار خطوة مهمة في تأسيس البنية المصرفية السورية، لكنه يحتاج إلى تعليمات تنفيذية واضحة تحدد شروط دخول الشركات إلى السوق، من حيث الملاءة المالية والشفافية وحماية بيانات العملاء والأمن السيبراني، تحت إشراف المصرف المركزي والجهات التقنية المختصة.
يرى شعبو أن نقطة البداية الأكثر واقعية تتمثل في تحويل رواتب القطاع العام تدريجياً إلى الحسابات المصرفية، فعندما يحصل الموظف على أجره عبر حساب نشط، يصبح مستخدماً محتملاً للبطاقات والمحافظ والخدمات الرقمية.
لكن وصول الراتب إلى الحساب لا يعني تلقائياً استخدامه في السوق. فنجاح المنظومة يعتمد أيضاً على التاجر، الذي يحتاج إلى حافز اقتصادي واضح لقبول الدفع الإلكتروني وتركيب أجهزة نقاط البيع.
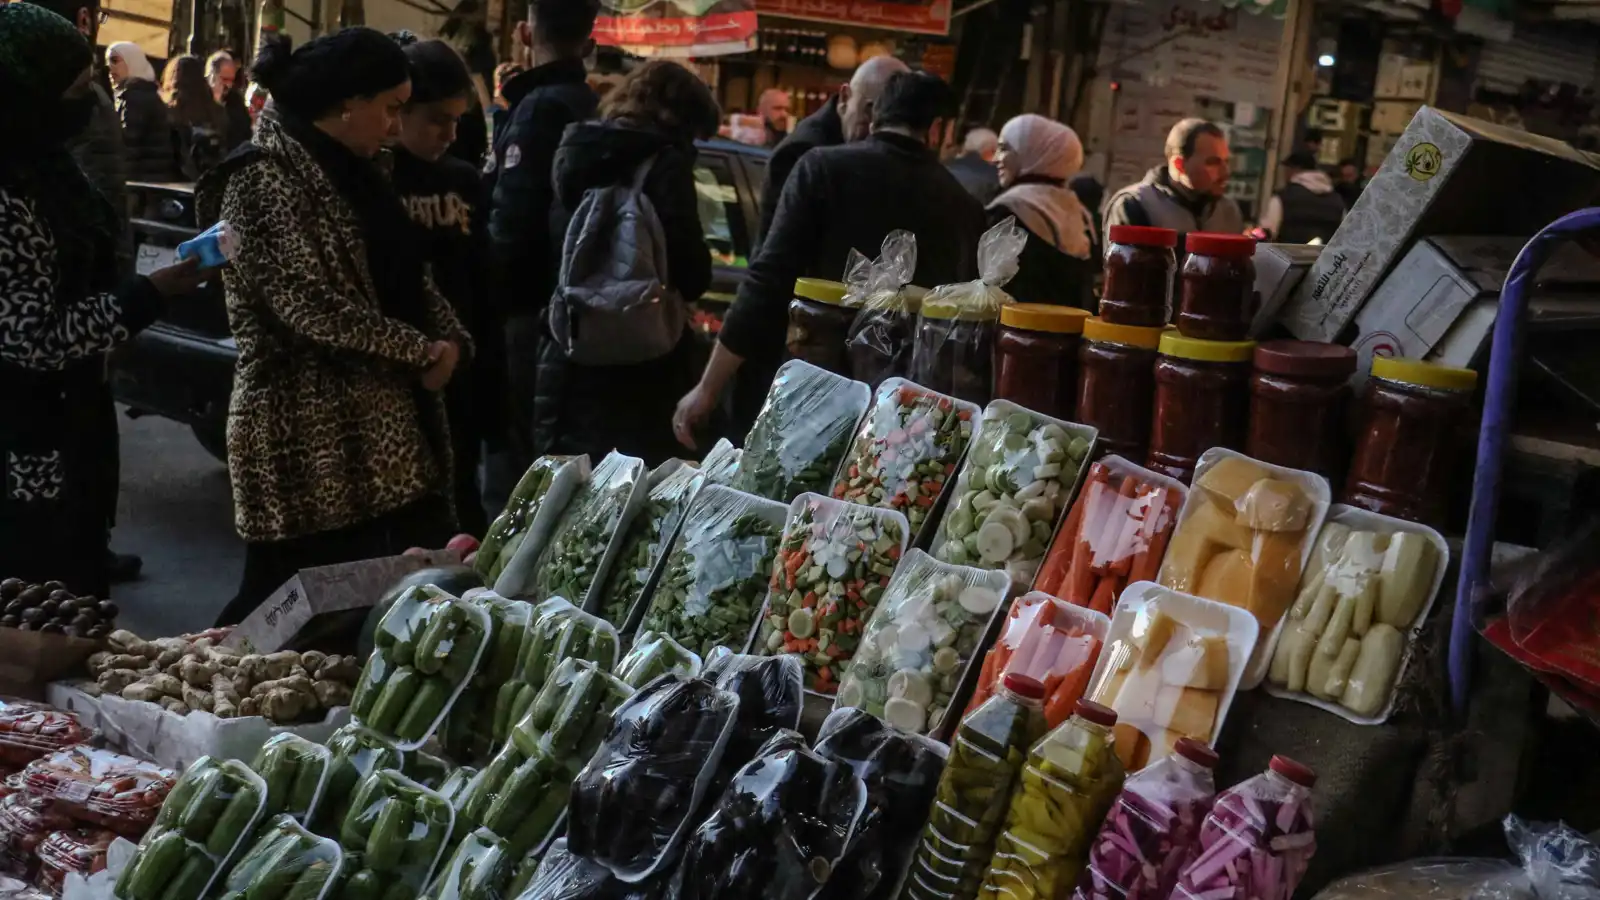
ويحذر شعبو من أن إخضاع القطاع غير الرسمي بالقوة قد يدفعه إلى مقاومة النظام أو الالتفاف عليه، ولا سيما إذا رأى التجار أن الدفع الإلكتروني سيعني رقابة ضريبية فورية من دون مزايا تشغيلية مقابلة.
لذلك؛ تبدو الحوافز أكثر فاعلية في تخفيض كلفة أجهزة نقاط البيع، تسريع تسوية المدفوعات، تبسيط الإجراءات، وضمان إمكان الوصول إلى الأموال بسرعة.
كما أن ضعف الإنترنت أو انقطاع الشبكة قد يحول الراتب الرقمي إلى رصيد لا يستطيع صاحبه استخدامه عند الحاجة. فأجهزة نقاط البيع لا تزال محدودة الانتشار حتى في المدن الكبرى، فيما تواجه المناطق الأصغر فجوة أكبر في الاتصالات والخدمات المصرفية.
ويستشهد شعبو بالتجربة الليبية، حيث أدى تأخر تحصيل المدفوعات وصعوبة سحب الأموال إلى ظهور سعرين للسلعة الواحدة٫ سعر أقل عند الدفع النقدي، وسعر أعلى بالبطاقة. وفي هذه الحالة، يفضّل التاجر النقد لأنه يحصل عليه فوراً، بينما يتحمل المستهلك كلفة إضافية لاستخدام وسيلة الدفع الرقمية.
قدّر القاضي حاجة سوريا إلى نحو ثلاثة أو أربعة آلاف جهاز صراف آلي، مقابل أقل من 300 جهاز متوفر في المحافظات، معظمها يحتاج إلى إصلاح أو صيانة.
وتبقى هذه الفجوة أساسية في معادلة الثقة فالمواطن لن يحتفظ بأمواله في حساب أو محفظة إذا لم يكن متأكداً من قدرته على سحبها أو تحويلها بسهولة عند الحاجة٫ والدفع الإلكتروني لا يلغي النقد فوراً، بل يفترض أن يجعل الانتقال بين الحساب والسيولة عملية ميسرة وآمنة.
ويرى القاضي أن التحديث يجب أن يبدأ داخل المصارف نفسها، عبر تشجيع فتح الحسابات وتفعيل التحويل والدفع بين عملاء المصرف الواحد، ثم بين المصارف السورية المختلفة. فلا يمكن لمنظومة وطنية أن تعمل بكفاءة إذا بقيت المؤسسات المصرفية جزرًا منفصلة.
ويتوقع أن يصل عدد شركات الدفع الإلكتروني في سوريا إلى ما لا يقل عن عشر شركات بحلول نهاية 2027، بما يحد من الاحتكار ويعزز المنافسة وجودة الخدمات. كما يمكن لتوسيع المدفوعات الرقمية أن يعيد جزءاً من الأموال المتداولة خارج المصارف إلى الدورة المالية، ويسهّل التجارة الإلكترونية، ويحسن تحصيل الرسوم والضرائب، ويرفع شفافية المعاملات.
يبقى هناك بُعدٌ لا يستطيع المصرف المركزي حسمه بقرار محلي فقط. فقد حدد صندوق النقد الدولي أولويات تشمل إعداد قانون جديد للمصرف المركزي وقانون جديد للمصارف، وإجراء تقييم شامل للسلامة المالية للمصارف وفق أفضل الممارسات الدولية، وتعزيز إطار مكافحة غسل الأموال وتمويل الإرهاب، بما يساهم في إخراج سوريا من القائمة الرمادية لمجموعة العمل المالي.
وهذه الشروط ترتبط مباشرة بقدرة النظام المالي السوري على الاتصال بالخارج. فالمصارف المراسلة لا تفتح خطوطها بسهولة مع نظام مصرفي يفتقر إلى معايير الامتثال والتقييم والشفافية اللازمة.
ويتقاطع ذلك مع مسار موازٍ يتعلق بنظام «سويفت»، إذ أشارت تقارير إلى تسلم شركة «أوليفر وايمان فايننشال» ملف تقييم فجوة النظام، ضمن خطة تستهدف تحسين التعامل مع البنوك الوسيطة بحلول نهاية 2026.
أما الرهان الاقتصادي الأوسع، فيتصل بتحويلات السوريين في الخارج، وهي من أكبر مصادر العملة الصعبة المنتظمة، بينما يمر جزء كبير منها عبر قنوات غير رسمية. وإذا نجح الإطار القانوني الجديد في جذب نسبة أكبر من هذه التحويلات إلى القنوات المصرفية الرسمية، فلن يغير فقط طريقة الدفع في المتاجر، بل قد يؤثر أيضاً في توافر القطع الأجنبي وفي حركة السوق الموازية.


