اﻷثنين 5 أكتوبر 2026 ص
الفيدرالي يلمح لسيناريو جديد للفائدة

بالتزامن مع حرب إيران، تظهر 3 إشارات تثير القلق؛ عائد سندات يتجاوز الفائدة على الأموال الفيدرالية، أسعار نفط فوق 100 دولار، وتوقعات هبوطية متزايدة في الأسواق، وهي إشارات رئيسية لم تظهر مجتمعةً منذ الأزمة المالية في 2008.
شهد سوق السندات الأميركية تطورات مقلقة دفعت المحللين في «بنك أوف أميركا» إلى عقد مقارنات مع الفترة التي سبقت الأزمة المالية لعام 2008.
ارتفع عائد سندات الخزانة لأجل عامين فوق هدف سعر الفائدة على الأموال الفيدرالية، بينما استمر منحنى سندات الخزانة في التسطح، وفقاً للمحللين في «بنك أوف أميركا».
صوّتت اللجنة الفيدرالية للسوق المفتوح لمصلحة الإبقاء على سعر الفائدة المرجعي عند نطاق 3.5% و3.75% من دون تغيير، للاجتماع الثاني خلال العام الجاري.
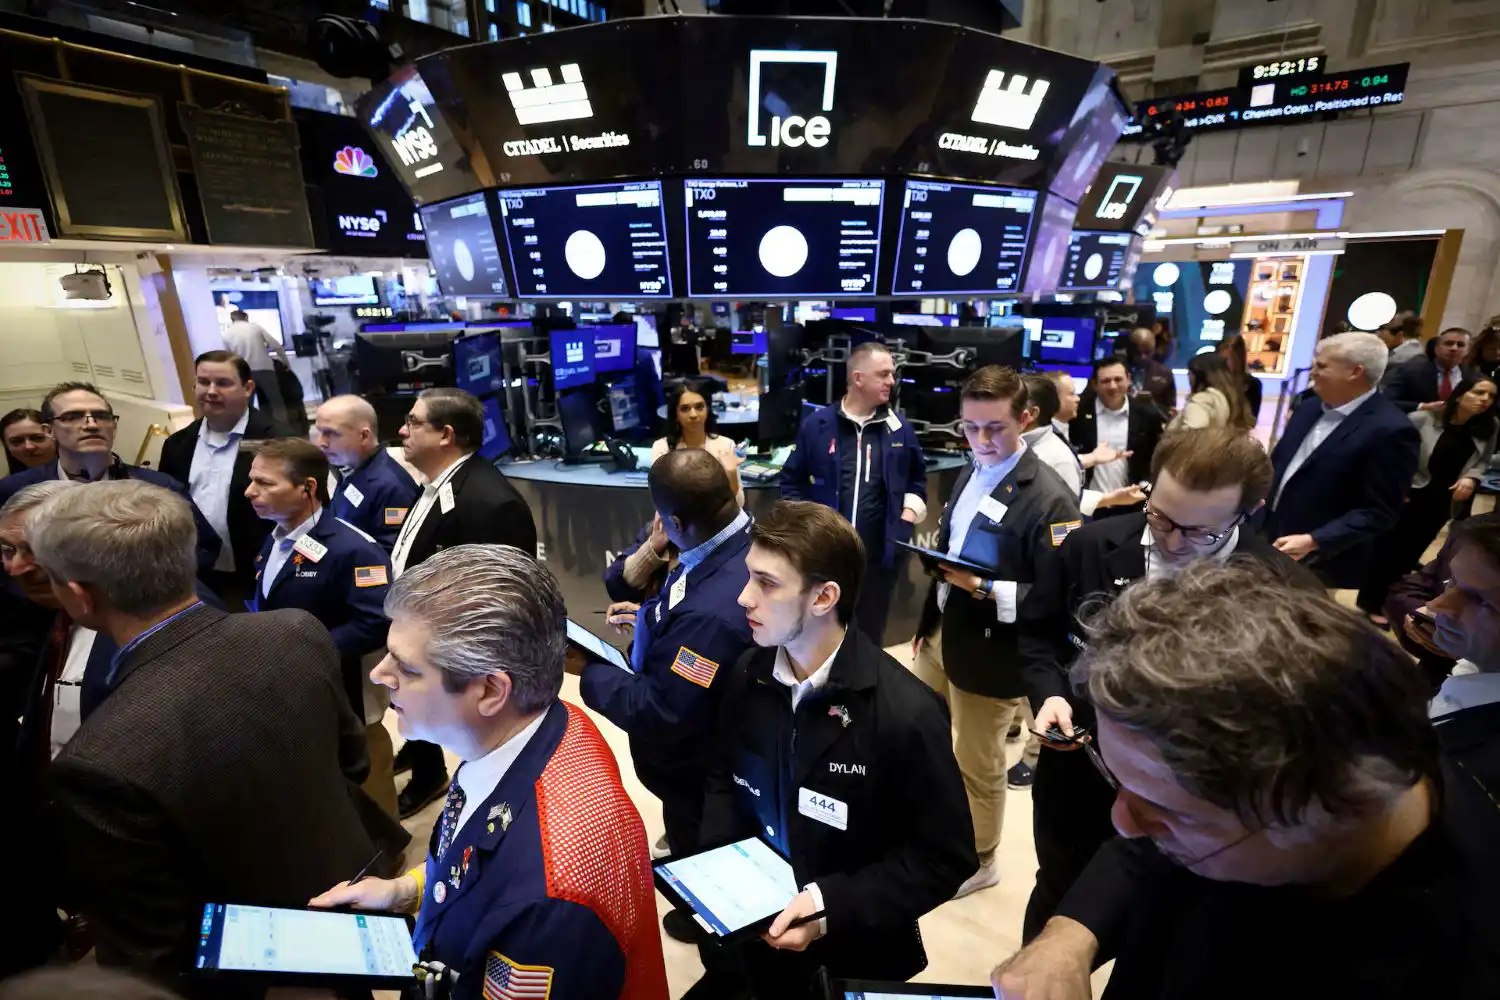
أظهرت بيانات «فيد ووتش» تراجع توقعات خفض الفائدة إلى مرة واحدة العام الجاري، نزولاً من مرتين إلى ثلاث قبل الحرب التي اندلعت نهاية فبراير الماضي.
توقعت لجنة السوق المفتوحة في البنك المركزي الأميركي خفضاً للفائدة، غير مؤكد، العام الجاري، وخفضاً آخر العام المقبل 2027.
في غضون ذلك، يحوم الدولار قرب أعلى مستوياته في 10 أشهر عند مستويات 100 نقطة، بعدما قلص جانباً من مكاسبه مع تحول توقعات الفائدة لدى البنوك المركزية الكبرى.
يرى متداولو العقود الآجلة لصناديق الاحتياطي الفيدرالي حالياً احتمالاً بـ95.9% لعدم حدوث تغيير في تكاليف الاقتراض هذا العام، واحتمالاً بـ4.1% لرفع سعر الفائدة مرة واحدة بحلول ديسمبر.
وعزز رئيس مجلس الاحتياطي الفيدرالي، جيروم باول، فكرة رفع سعر الفائدة، قائلاً إن المسؤولين ناقشوا ما إذا كانت خطوتهم التالية رفع سعر الفائدة، على الرغم من أن هذا ليس السيناريو الأساسي للبنك المركزي حالياً.
الاحتياطي الفيدرالي كان قد خفض الفائدة ثلاث مرات العام الماضي، بعد أن بدأ دورة التيسير النقدي في سبتمبر 2024 بخفض 25 نقطة أساس، تلاه الخفض الثاني في العام ذاته خلال اجتماع نوفمبر بواقع 25 نقطة أساس.
بدأت المشاكل الحالية بارتفاع أسعار النفط نتيجة حرب إيران، ما يزيد خطر الركود التضخمي واحتمالية رفع الاحتياطي الفيدرالي أسعار الفائدة في عام 2026، وتجاوز «برنت» لفترة وجيزة 119 دولاراً للبرميل، مع تصاعد الهجمات على البنية التحتية للنفط والغاز.
قال محللو «آي جي»: «حتى مع ارتفاع أسعار النفط وانخفاض أسعار الأسهم، لم تشهد سندات الخزانة، التي تُعد ملاذاً آمناً في أوقات اضطراب السوق، ارتفاعاً مستمراً مثل ما يحدث الآن».
وأضافوا: «على العكس، دفعت المخاوف من تحول الحرب إلى أزمة طاقة شاملة عائد سندات الخزانة لأجل عامين، الحساس للسياسة النقدية، إلى ما فوق هدف سعر الفائدة الذي حدده مجلس الاحتياطي الفيدرالي يوم الخميس».

قال الخبير الاقتصادي لدى مؤسسة «تحليلات السياسة النقدية» في واشنطن، ديريك تانغ: «اجتماع هذه التطورات الثلاثة: النفط فوق 100 دولار للبرميل، عائد لمدة عامين أعلى من سعر الفائدة على الأموال الفيدرالية، وديناميكية هبوطية متزايدة في سوق السندات، يجعل بعض المستثمرين متوترين».
أضاف تانغ: «تسببت موجة بيع السندات بظهور ما وصفه المتداولون بنمط التسطيح الهبوطي لمنحنى عائدات سندات الخزانة، وعادةً ما يظهر هذا النمط عندما يستعد متداولو السندات لبيئة اقتصادية صعبة في المستقبل».
بحسب بيانات «داو جونز»، كانت آخر مرة تزامنت فيها هذه الأحداث الثلاثة في أواخر ربيع عام 2008، وبعد نحو أربعة أو خمسة أشهر، انهار بنك «ليمان براذرز» مُدشناً بذلك المرحلة الأشد حدة من الأزمة المالية لعام 2008.
حينذاك انخفض مؤشر «ستاندرد آند بورز 500» بـ38.5% في ذلك العام، كما أدى التخلف عن سداد قروض الرهن العقاري على نطاق واسع إلى فقدان العديد من الأميركيين لمنازلهم.
يتشابه الوضع الراهن مع تلك الفترة العصيبة، ويختلف عنها في بعض الجوانب:
وقال تانغ: «الوضع الحالي يُذكرني بفترة 2007-2008، حين شهد النظام المالي بعض الثغرات».

قال مؤسس شركة إدارة الاستثمار «فيد ووتش أدفايزور» بن إيمونز: «الخبر السيء الآن هو أننا نواجه صدمة في أسعار الطاقة، ويدا الاحتياطي الفيدرالي مُكبّلة بسبب مخاطر التضخم، ما يُصعّب خفض أسعار الفائدة».
أضاف إيمونز: «يحدث كل هذا في ظل تزايد احتمالية حدوث ركود اقتصادي في الولايات المتحدة، وهو ما يُعد غير صحي للأصول عالية المخاطر، لهذا السبب يعيش المستثمرون حالة من الترقب والقلق الشديدين في الوقت الراهن».
ارتفع عائد السندات الحكومية لأجل عامين، المرتبط بتوقعات مسار أسعار الفائدة، بما يصل إلى 21.8 نقطة أساس، مسجلاً أعلى مستوى اليوم عند نحو 3.96%، وذلك مع انخفاض حاد في أسعار السندات الحكومية الأساسية.
يُلحق انخفاض منحنى العائدات الهابطة ضرراً بالمؤسسات المالية، التي تعتمد على الاقتراض بأسعار فائدة قصيرة الأجل للإقراض بأسعار فائدة طويلة الأجل، وكذلك بالمستثمرين في سن التقاعد الذين احتفظوا بسندات الخزانة الأميركية لأجل عامين نظراً لخصائصها الشبيهة بالنقد.
ومع انخفاض سعر هذه السندات، يرتفع عائدها، وتكمن أهمية انخفاض منحنى العائدات الهابطة بالنسبة للمستثمرين عموماً في الإشارات التي يُرسلها حول المسار التصاعدي المحتمل لأسعار الفائدة والتوقعات الاقتصادية السلبية.
قال إيمونز «فيد ووتش أدفايزور»: «معدل الفائدة لمدة عامين يعكس سيناريوً سيتعين فيه على الاحتياطي الفيدرالي الانتقال إلى دورة رفع أسعار الفائدة خلال السنوات القليلة المقبلة».
وأضاف: «تكرار الأزمة المالية لعام 2008 ليس وارداً بالضرورة، لأن الاقتصاد لم يصل بعد إلى مرحلة الركود التضخمي، ولم يعد يعتمد على أسعار النفط كما كان آنذاك».