
الثلاثاء 6 أكتوبر 2026 ص
4 تراجعات أسبوعية و15% تراجع شهري
الأسعار قد تهبط إلى مستويات 4000 دولار

لم يكن الذهب يوماً بعيداً عن أجواء الحرب، لكن المفارقة هذه المرة أنه يتراجع بينما تشتعل نيران حرب إيران التي دخلت يومها الثامن والعشرين، في سيناريو معكوس تماماً لما حدث في حرب أوكرانيا.
وبين صعود أسعار النفط، وعودة مخاوف التضخم، وتشدد البنوك المركزية، ضاعت هيبة المعدن النفيس كملاذ آمن تقليدي، يتحوط به المتداولون في ظل الأزمات.
وفي الوقت الذي ترتفع فيه أسعار الذهب اليوم الجمعة، إلا أنها في طريقها لتكبد خسائر للأسبوع الرابع على التوالي، إذ أجج ارتفاع أسعار الطاقة المخاوف حيال التضخم وعزز التوقعات برفع أسعار الفائدة عالمياً.
وينذر ارتفاع أسعار النفط بزيادة تكاليف النقل والتصنيع، مما يزيد من ضغوط التضخم. وعلى الرغم من أن التضخم عادة ما يعزز جاذبية الذهب كأداة تحوط، فإن ارتفاع أسعار الفائدة يضغط على المعدن الذي لا يدر عائداً.
يشير الاقتصاديون في بنك «آي إن جي» إلى أنه في حين ارتفع سعر الذهب بشكل ملحوظ خلال الغزو الروسي لأوكرانيا نتيجة عمليات شراء بدافع الذعر ومشتريات البنوك المركزية، فإن الصراع الإيراني لم يُثر ردة فعل مماثلة.
وقال محللو البنك: «يتخذ المستثمرون موقفاً أكثر حذراً، حيث يوازنون بين الذهب والأصول الأخرى في ظل بيئة تتسم بارتفاع قيمة الدولار وحساسية التضخم مع ارتفاع أسعار النفط».
وتجاوز سعر خام برنت 105 دولارات للبرميل، مما أثار مخاوف من التضخم، إذ أدى الصراع إلى توقف شبه تام للشحنات عبر مضيق هرمز، وهو ممر رئيسي لحوالي خُمس تدفقات النفط الخام والغاز الطبيعي المسال العالمية.
نزلت أسعار هذا الأسبوع إلى مستويات دون 4100 دولار للأونصة، بعد إعلان ترامب عن مهلته الأولى لضرب محطات الطاقة في إيران، ما أجج المخاوف بتوقف تام لإمدادات النفط من منطقة الشرق الأوسط.
ضغط على أسعار الذهب ارتفاع الدولار، تزامناً مع تحول توقعات الفائدة مع ارتفاع أسعار النفط التي تؤجج التضخم، مما جعل الذهب المُسعّر بالعملة الأميركية أغلى بالنسبة لحائزي العملات الأخرى.
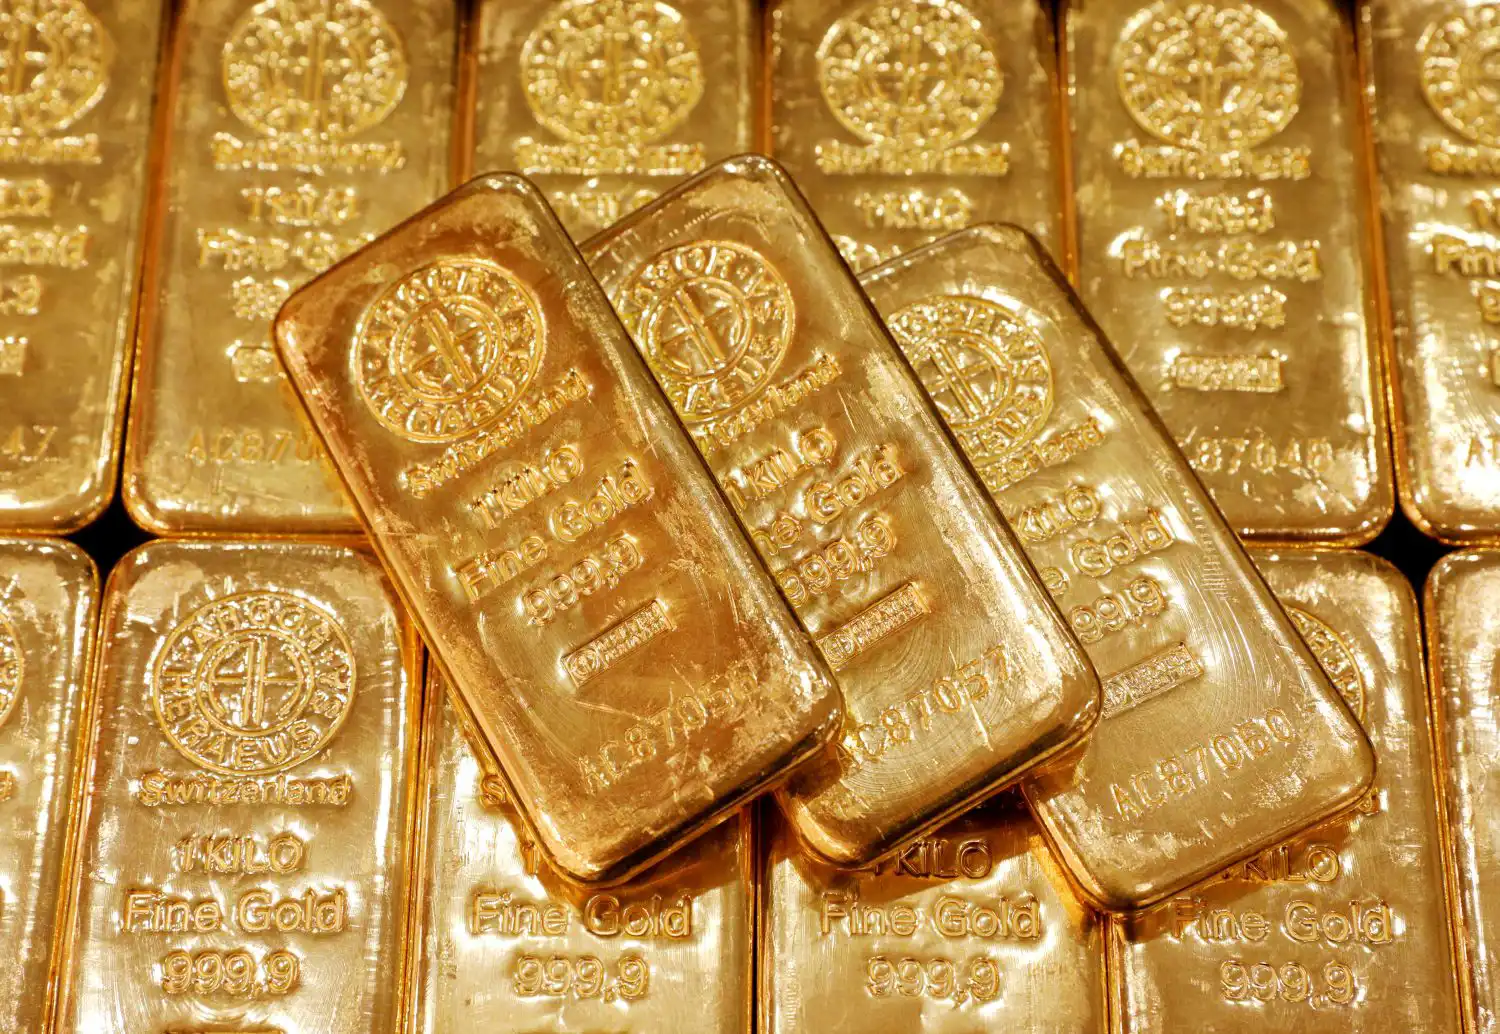
وبحسب أداة «فيد ووتش» التابعة لـ«سي.إم.إي»، يستبعد المتعاملون تماماً أي تيسير للسياسة النقدية الأميركية في عام 2026 مقارنة بتوقعات سابقة كانت تشير إلى خفض أسعار الفائدة مرتين قبل اندلاع الصراع.
وأظهرت الأداة أن العقود الآجلة لأسعار الفائدة تشير الآن إلى بقاء الفائدة دون تغيير في اجتماعي مايو ويونيو المقبلين.
ووفقاً للأداة، يتوقع المستثمرون بنسبة 46% رفع سعر الفائدة الأميركية بمقدار 25 نقطة أساس في ديسمبر.
وتأتي هذه التوقعات في ظل تحول حاد مقارنة بتوقعات سابقة أشارت إلى تيسير نقدي بأكثر من 50 نقطة أساس قبل الحرب.
قال كبير المحللين في شركة «كيتكو ميتالز» جيم ويكوف: «الذهب يعاني من ضغوط نتيجة المخاوف بشأن ارتفاع أسعار الفائدة والتضخم».
وأضاف ويكوف: «إذا استمر الصراع، فيمكن أن تنخفض الأسعار إلى ما دون 4000 دولار، في حين قد يؤدي وقف إطلاق النار وتجدد الآمال في خفض أسعار الفائدة إلى رفعها مجدداً نحو 5000 دولار».
ورغم أن الذهب ملاذ آمن في فترات الضبابية وارتفاع التضخم، فإنه غالباً ما يفقد جاذبيته في ظل معدلات فائدة مرتفعة، إذ يؤدي صعود العائد إلى زيادة تكلفة الفرصة البديلة للاحتفاظ به.
قال كبير محللي السوق لدى «كيه.سي.إم تريد» تيم ووترر: «استمرار زخم الدولار يحرم الذهب من البدء في استعادة عافيته، إذ إن ارتفاع التضخم والمخاطر الجيوسياسية قد يُبقي أسعار الفائدة ثابتة أو يدفع إلى رفعها».
وأضاف: «كانت توقعات خفض أسعار الفائدة الأميركية حجر الزاوية في صعود الذهب، لكن ارتفاع أسعار النفط أضعف الآمال في التيسير النقدي، مما أدى إلى حدّ ما إلى سحب البساط من تحت أسعار الذهب».
كما أشارت محللة المعادن لدى «بروجيكت» ريبيكا كريستي إلى أن الذهب دخل عام 2026 عند مستويات قياسية مرتفعة تاريخياً، مما حدّ من إمكاناته للارتفاع رغم حالة عدم اليقين الناجمة عن الحرب.
وكتبت كريستي: «دفعت تلك الارتفاعات مع تداعيات الحرب على أسعار الطاقة وتوقعات الفائدة الذهب إلى أن يكون أقرب إلى المضاربة منه إلى كونه وسيلة تحوط مضمونة».
حالياً، بات الذهب لا يتحرك اليوم وفق منطق الحروب وحدها، بل حسب ميزان أعقد يجمع بين التضخم والدولار والفائدة، وبينما تمنحه الحروب وهج الملاذ الآمن، تسحب منه السياسات النقدية الحادة هذا الوهج بسرعة أكبر.
ويبقى السؤال مفتوحاً الآن: هل ما يحدث مجرد تصحيح مؤقت داخل دورة صعود طويلة، أم أن الذهب بدأ يدخل مرحلة جديدة تُعاد فيها صياغة مفهوم الملاذ الآمن من الأساس؟.


