
اﻷحد 18 أكتوبر 2026 ص
البيانات تعزز رهانات رفع الفائدة خلال الفترة المقبلة
تدخل واشنطن وطوكيو لدعم الين لم يغير اتجاه العملة

أظهرت بيانات رسمية صدرت صباح اليوم عن بنك اليابان، استمرار ارتفاع التضخم الأساسي فوق مستهدفات البنك؛ ما يدعم توقعات رفع أسعار الفائدة في وقت قريب، خاصة مع استمرار تراجعات الين رغم تدخل حكومي منسق.
ويواجه بنك اليابان معادلة شديدة التعقيد؛ فرفع الفائدة قد يدعم الين ويكبح التضخم المستورد، لكنه يرفع تكلفة التمويل ويضغط على النمو، بينما قد يؤدي استمرار ضعف العملة إلى إبقاء التضخم مرتفعاً.
وفي المقابل، لا تبدو تدخلات واشنطن وطوكيو في سوق الصرف كافية وحدها لتغيير اتجاه الين، مع استمرار جاذبية «تجارة المناقلة» واتساع فروق العائد؛ ما يضع بنك اليابان أمام اختبار صعب بين دعم العملة وحماية الاقتصاد.
ومع اقتراب اجتماع سبتمبر، يترقب المستثمرون ما إذا كان البنك سيتمكن من رفع الفائدة تدريجياً لاحتواء التضخم ودعم الين، من دون التسبب في فك واسع لمراكز «تجارة المناقلة» وإشعال تقلبات في الأسواق العالمية.
ارتفع مؤشر التضخم الأساسي الصادر عن بنك اليابان، الذي يستبعد تأثيرات السياسات الحكومية إلى جانب الغذاء الطازج 2.3% في يوليو على أساس سنوي، ليظل أعلى من مستهدف البنك البالغ 2%.
ويختلف هذا المؤشر عن بيانات التضخم التي تصدرها الحكومة؛ إذ يحاول بنك اليابان من خلاله عزل أثر إجراءات دعم البنزين والمرافق العامة، لرصد اتجاه الأسعار بصورة أوضح.
وتأتي القراءة في وقت ارتفع فيه التضخم الأساسي الحكومي، باستثناء الغذاء الطازج، إلى 1.8% في يوليو، بينما صعد المؤشر الذي يستبعد الغذاء والطاقة إلى 1.9%، ما يشير إلى اتساع ضغوط الأسعار خارج مكونات الطاقة.
تعزز بيانات الأسعار توقعات الأسواق بأن بنك اليابان قد يرفع سعر الفائدة من 1% إلى 1.25% في اجتماعه يومي 17 و18 سبتمبر، بعدما أصبحت ضغوط التضخم أكثر اتساعاً واستمراراً.
قال المحللون في وكالة «فيتش» إن ضعف الين وارتفاع تكاليف الواردات والطاقة يزيدان صعوبة انتظار البنك لفترة أطول، خصوصاً أن استمرار العملة عند مستويات ضعيفة قد يعيد تغذية التضخم عبر أسعار السلع المستوردة.
وترى «فيتش» أن استمرار ارتفاع الين بصورة مستدامة سيتطلب مزيداً من رفع الفائدة من بنك اليابان، في ظل بقاء أسعار الفائدة اليابانية منخفضة مقارنة بالاقتصادات الكبرى.
رغم التدخل المشترك بين اليابان والولايات المتحدة لدعم الين في سوق الصرف، عاد الدولار إلى الاقتراب من مستوى 160 يناً، في إشارة إلى أن التدخل لم يغير العوامل الأساسية التي تضغط على العملة، بحسب محللي «نومورا بنك».
وكانت واشنطن وطوكيو قد نفذتا أول تدخل مشترك لشراء الين منذ 1998، بعد أن هبطت العملة إلى أدنى مستوياتها في نحو أربعة عقود، في تحرك عكس حساسية الولايات المتحدة تجاه مخاطر ضعف العملة اليابانية.
وقفز الين بنحو 5% خلال فترة التدخل، لكنه عجز عن الاحتفاظ بجميع مكاسبه؛ ما أعاد تركيز المستثمرين على الفارق بين أسعار الفائدة الأميركية واليابانية باعتباره المحرك الأهم للعملة.
وارتفع الين الياباني اليوم قليلاً إلى 159.21 مقابل الدولار، بعد أن تخلى عن معظم مكاسبه الناتجة عن تدخل السلطات، لكنه لا يزال بعيداً عن أدنى مستوى له منذ عدة عقود، الذي بلغ نحو 164.
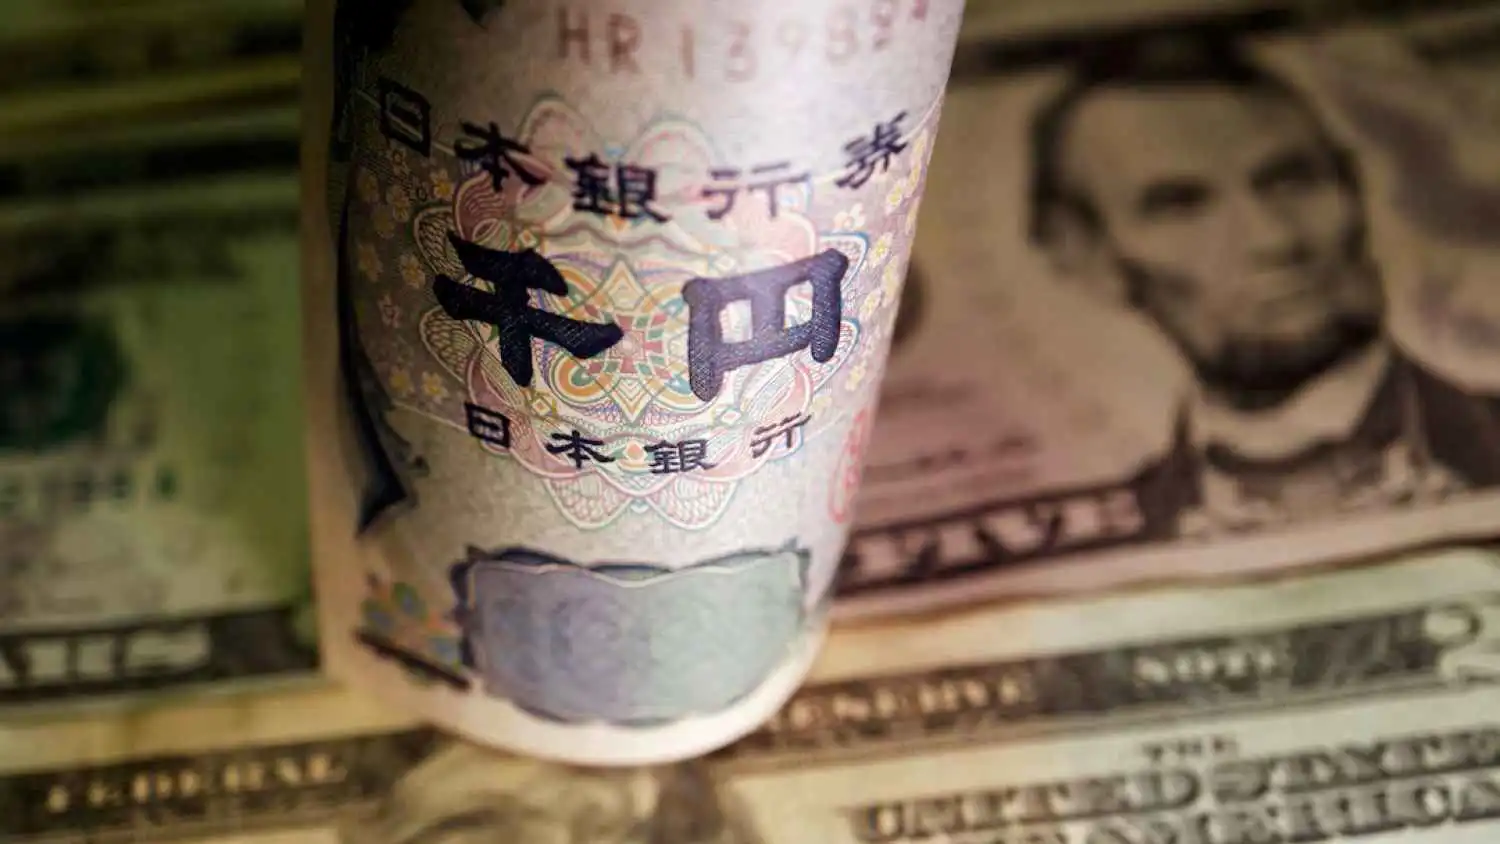
يرى رئيس استراتيجية العملات لمجموعة العشر لدى «مورغان ستانلي»، ديفيد آدامز، أن التدخل غيّر رواية السوق لفترة قصيرة، لكن المحركات الأساسية للعملة لم تتبدل، مشيراً إلى أن تعزيز الين يتطلب انخفاض الفائدة الأميركية و/أو تسارع تشديد بنك اليابان.
وتعني هذه الرؤية أن التدخل الرسمي يستطيع إبطاء تراجع الين أو تغيير اتجاهه مؤقتاً، لكنه لا يستطيع بمفرده معالجة فارق العائد الذي يدفع المستثمرين إلى تفضيل الأصول المقومة بالدولار، بحسب آدامز.
قال آدامز: «هنا تعود «تجارة المناقلة» إلى قلب المعادلة؛ إذ يتيح انخفاض الفائدة اليابانية للمستثمرين الاقتراض بالين بتكلفة منخفضة ثم تحويل الأموال إلى أصول وعملات ذات عائد أعلى؛ ما يزيد الطلب على العملات الأجنبية ويضغط على الين».
كتب آدامز في مذكرة للعملاء: «كلما اتسع فارق العائد بين اليابان والولايات المتحدة، زادت جاذبية هذه الاستراتيجية، بينما يؤدي رفع بنك اليابان للفائدة إلى تقليص الفارق ورفع تكلفة التمويل بالين».
ولهذا فإن أي تشديد أسرع من المتوقع قد يدفع المستثمرين إلى إغلاق جزء من مراكز «تجارة المناقلة»؛ ما قد يرفع قيمة الين بسرعة، لكنه في المقابل يزيد تقلبات العملات والأسهم والأصول عالية المخاطر.
قال محللو «ميزهو» إن حساسية «تجارة المناقلة» تكمن في أن فك المراكز لا يحدث بالضرورة بصورة تدريجية؛ إذ قد يدفع ارتفاع الين المستثمرين إلى إغلاق مراكزهم الممولة بالعملة اليابانية؛ ما يخلق طلباً إضافياً على الين ويزيد صعوده.
ويجعل ذلك بنك اليابان أمام مفارقة صعبة، فرفع الفائدة قد يساعده في كبح التضخم ودعم العملة، لكنه قد يطلق في الوقت نفسه تحركات قوية في الأسواق العالمية إذا تسارعت عمليات فك المراكز.
وأضاف محللو «ميزهو المالية» في مذكرة: «تزداد أهمية هذه المخاطر مع بقاء الين إحدى أهم عملات التمويل في الأسواق العالمية، بينما ما زالت فروق العائد مع الولايات المتحدة واسعة بما يكفي لإبقاء «تجارة المناقلة» جذابة».
تزداد صعوبة مهمة بنك اليابان مع ارتفاع تكاليف الطاقة؛ إذ يؤدي صعود النفط إلى زيادة فاتورة الواردات اليابانية ويضيف ضغوطاً على أسعار المستهلكين، خصوصاً مع ضعف الين.
وأظهر بنك اليابان في توقعاته أن تطورات أسعار النفط المرتبطة بالتوترات في الشرق الأوسط تمثل خطراً مزدوجاً، فهي ترفع التضخم من جهة، وتضغط على النشاط الاقتصادي من جهة أخرى.
قال المحللون في «نومورا سيكيوريتيز»: «تعني هذه المعادلة أن جزءاً من التضخم الحالي لا يمكن علاجه برفع الفائدة وحده؛ لأن مصدره الخارجي يرتبط بأسعار الطاقة وسعر الصرف وليس فقط بقوة الطلب المحلي».
يرى محللو «جيه بي مورغان» أن بنك اليابان لا يستطيع تجاهل أثر التشديد النقدي على الاقتصاد؛ إذ إن رفع تكلفة الاقتراض قد يضغط على الاستهلاك والاستثمار والشركات، خصوصاً إذا تزامن مع ارتفاع تكاليف الطاقة.
ويتوقع بنك اليابان استمرار نمو الاقتصاد خلال السنوات المقبلة، لكن بوتيرة معتدلة؛ ما يجعل توقيت رفع الفائدة وحجمه أكثر أهمية من مجرد اتخاذ قرار التشديد.
وتشير هذه المعادلة إلى أن البنك يحتاج إلى رفع الفائدة بما يكفي لمنع ضعف الين من إعادة إشعال التضخم، دون أن يرفع تكلفة التمويل بسرعة تؤدي إلى إضعاف التعافي الاقتصادي.
لا يقتصر أثر قرار بنك اليابان على الاقتصاد المحلي؛ إذ يمكن لأي تشديد مفاجئ أن يغير تدفقات رؤوس الأموال العالمية، خصوصاً إذا أدى إلى فك مراكز «تجارة المناقلة» وإعادة الأموال إلى اليابان.
وفي المقابل، فإن استمرار ضعف الين قد يبقي الضغوط التضخمية مرتفعة، ويجبر البنك على التشديد لاحقاً بوتيرة أسرع، وهو السيناريو الذي قد يكون أكثر إزعاجاً للأسواق.
ويرى «مورغان ستانلي» أن مسار الين على المدى الطويل يرتبط بصورة أكبر بالسياسة النقدية الأميركية وبوتيرة تشديد بنك اليابان، وليس بالتدخل في سوق الصرف وحده؛ ما يجعل اجتماع سبتمبر محطة رئيسة للعملة والأسواق.
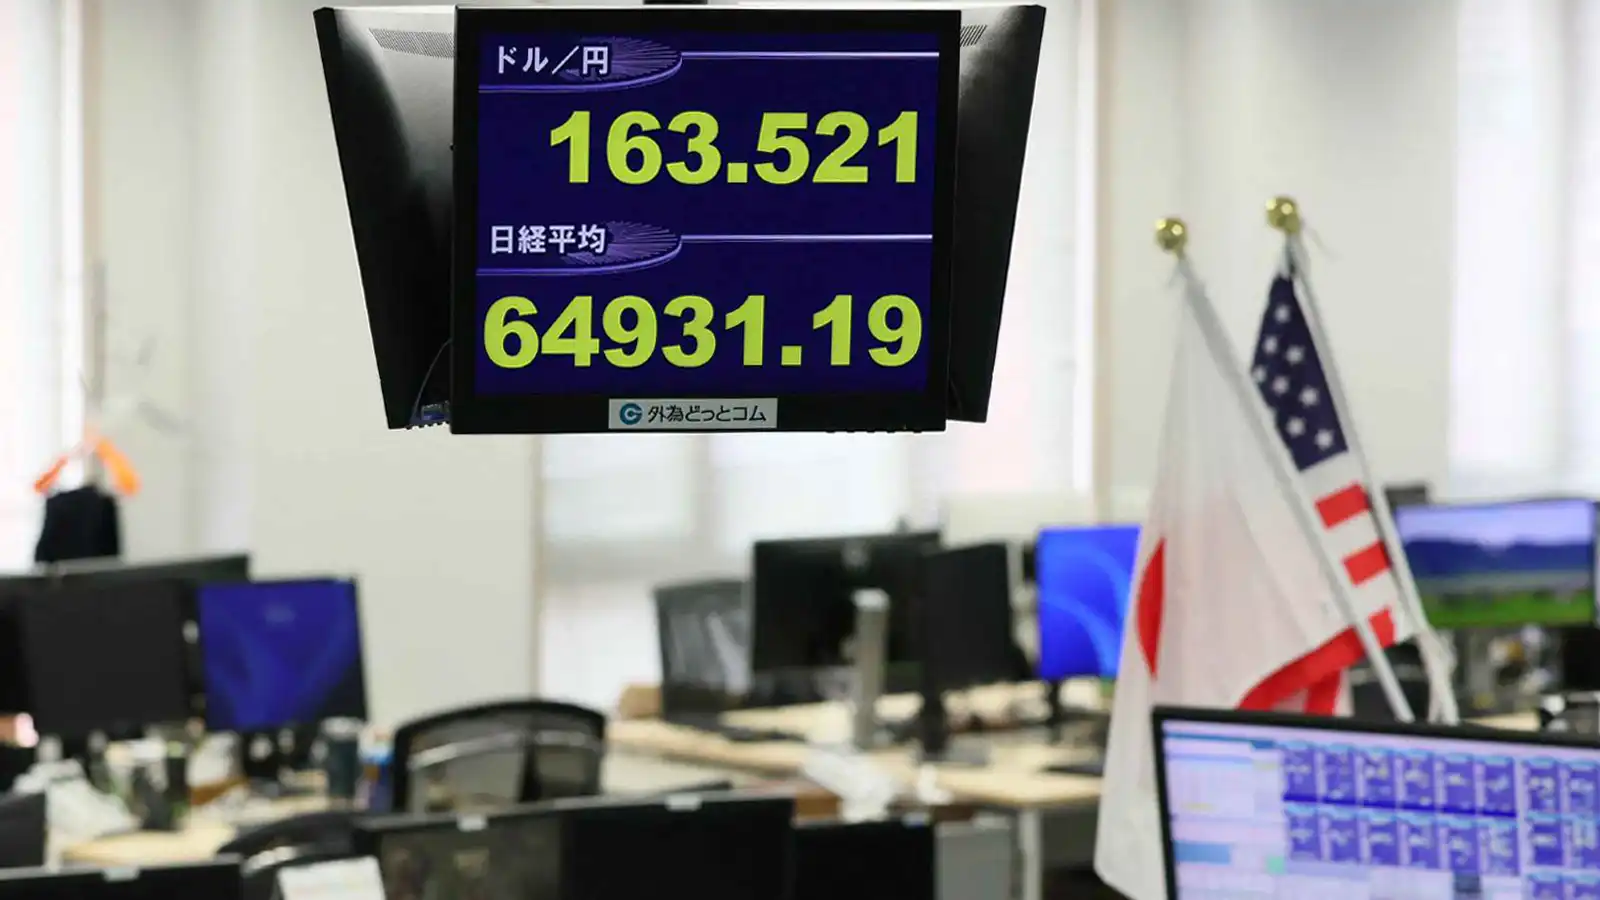
قال محلل أبحاث الأسهم في «نومورا سيكيوريتيز»، واتارو أكياما: «يواجه محافظ بنك اليابان كازو أويدا معادلة دقيقة، فرفع الفائدة يدعم الين ويحد من التضخم المستورد ويقلص جاذبية «تجارة المناقلة»، لكنه يرفع تكلفة التمويل ويزيد مخاطر الضغط على النمو والأسواق».
وأضاف أكياما في مذكرة: «أما الإبقاء على الفائدة منخفضة، فيحمي النشاط الاقتصادي ويحد من خطر فك مراكز التمويل بالين، لكنه قد يسمح باستمرار ضعف العملة وارتفاع تكلفة الواردات، ما يطيل أمد التضخم».
تابع أكياما: «تبدو الزيادة التدريجية في الفائدة، مع إبقاء خيار التدخل في سوق الصرف مفتوحاً، أقرب إلى المسار المتوازن، لكن الاختبار الحقيقي سيكون قدرة بنك اليابان على دعم الين وكبح التضخم دون تحويل «تجارة المناقلة» إلى مصدر صدمة للأسواق العالمية».


