السبت 17 أكتوبر 2026 ص
ضعف الين يعيد شبح التدخل
الأسواق تترقب قرار سبتمبر

أظهرت بيانات صدرت يوم الجمعة تسارع التضخم الأساسي السنوي في طوكيو خلال شهر أغسطس للشهر الثالث على التوالي، في مؤشر على اتساع نطاق الضغوط السعرية، مما يعزز احتمالية رفع سعر الفائدة في أقرب وقت الشهر المقبل.
بيانات التضخم في طوكيو تُعد أحد أهم محركات لجنة السياسة النقدية في «بنك اليابان»، وجاءت اليوم في أعقاب تحذير نائب محافظ «بنك اليابان»، ريوزو هيمينو، من تزايد مخاطر التضخم، الأمر الذي عزز توقعات السوق برفع سعر الفائدة على المدى القريب.
أظهرت بيانات حكومية ارتفاع أسعار المستهلكين الأساسية في طوكيو بنسبة 1.8% في أغسطس مقارنةً بالعام الماضي، متجاوزةً قليلاً توقعات السوق التي كانت تشير إلى ارتفاع بنسبة 1.7%، ومقتربةً من هدف «بنك اليابان» البالغ 2%.
يأتي هذا الارتفاع في مؤشر أسعار المستهلكين الأساسي في طوكيو، الذي يستثني أسعار المواد الغذائية الطازجة المتقلبة، بعد ارتفاع بنسبة 1.7% في يوليو، مدفوعاً بزيادات مطردة في أسعار المواد الغذائية.
ارتفع مؤشر التضخم الأساسي الذي يُستثنى منه تأثير أسعار المواد الغذائية الطازجة والوقود، ويراقبه «بنك اليابان» عن كثب باعتباره مقياساً أدق لاتجاه التضخم، بنسبة 2.0% في أغسطس بعد ارتفاعه بنسبة 1.8% في يوليو.
من المتوقع أن تكون هذه البيانات من بين العوامل التي سيدقق فيها «بنك اليابان» في اجتماعه المقبل للسياسة النقدية المقرر عقده في الفترة من 17 إلى 18 سبتمبر، حيث يتوقع معظم المشاركين في السوق رفع سعر الفائدة إلى 1.25%.
قال كبير الاقتصاديين في «معهد سومبو بلس»، ماساتو كويكي: «من المرجح أن يؤدي تصاعد الصراع في الشرق الأوسط إلى ارتفاع تكاليف الطاقة، مع ما يترتب على ذلك من آثار ثانوية تؤدي إلى ارتفاعات أوسع في الأسعار».
وأضاف كويكي في مذكرة للمستثمرين: «لا يوجد سبب يُذكر لانتظار «بنك اليابان» حتى أكتوبر»، متوقعاً أن يرفع البنك أسعار الفائدة الشهر المقبل.
وبعد رفع «بنك اليابان» سعر الفائدة الرئيسي إلى أعلى مستوى له منذ 31 عاماً، مسجلاً 1% في يونيو، أبقى البنك سياسته النقدية ثابتة في يوليو، لكنه أصدر أقوى تصريحاته حتى الآن بشأن تزايد مخاطر التضخم.

وعن ضعف الين، قال كبير الاقتصاديين لدى «أوكاسان للأوراق المالية»، كو ناكامورا: «نشهد اتساعاً في نطاق انتقال تكاليف الصراع في الشرق الأوسط، بما في ذلك تكاليف الضروريات اليومية»، متوقعاً ارتفاع مؤشر أسعار المستهلكين الأساسي على مستوى البلاد بنحو 1.7% على أساس سنوي في أغسطس.
أضاف ناكامورا في مذكرة: «وبينما ساهمت إعانات الوقود الحكومية في إبقاء التضخم الأساسي لأسعار المستهلكين دون هدف «بنك اليابان»، فقد أبرز الارتفاع الأخير في تضخم أسعار الجملة تزايد ضغوط الأسعار الناجمة عن الصراع في الشرق الأوسط، وضعف الين، والطلب القوي على منتجات الذكاء الاصطناعي».
توقع ناكامورا أن «بنك اليابان» يعتزم رفع أسعار الفائدة في أقرب وقت ممكن في سبتمبر، وربما يدرس رفعها بوتيرة أسرع بعد ذلك من الوتيرة الحالية التي تبلغ مرتين سنوياً تقريباً.
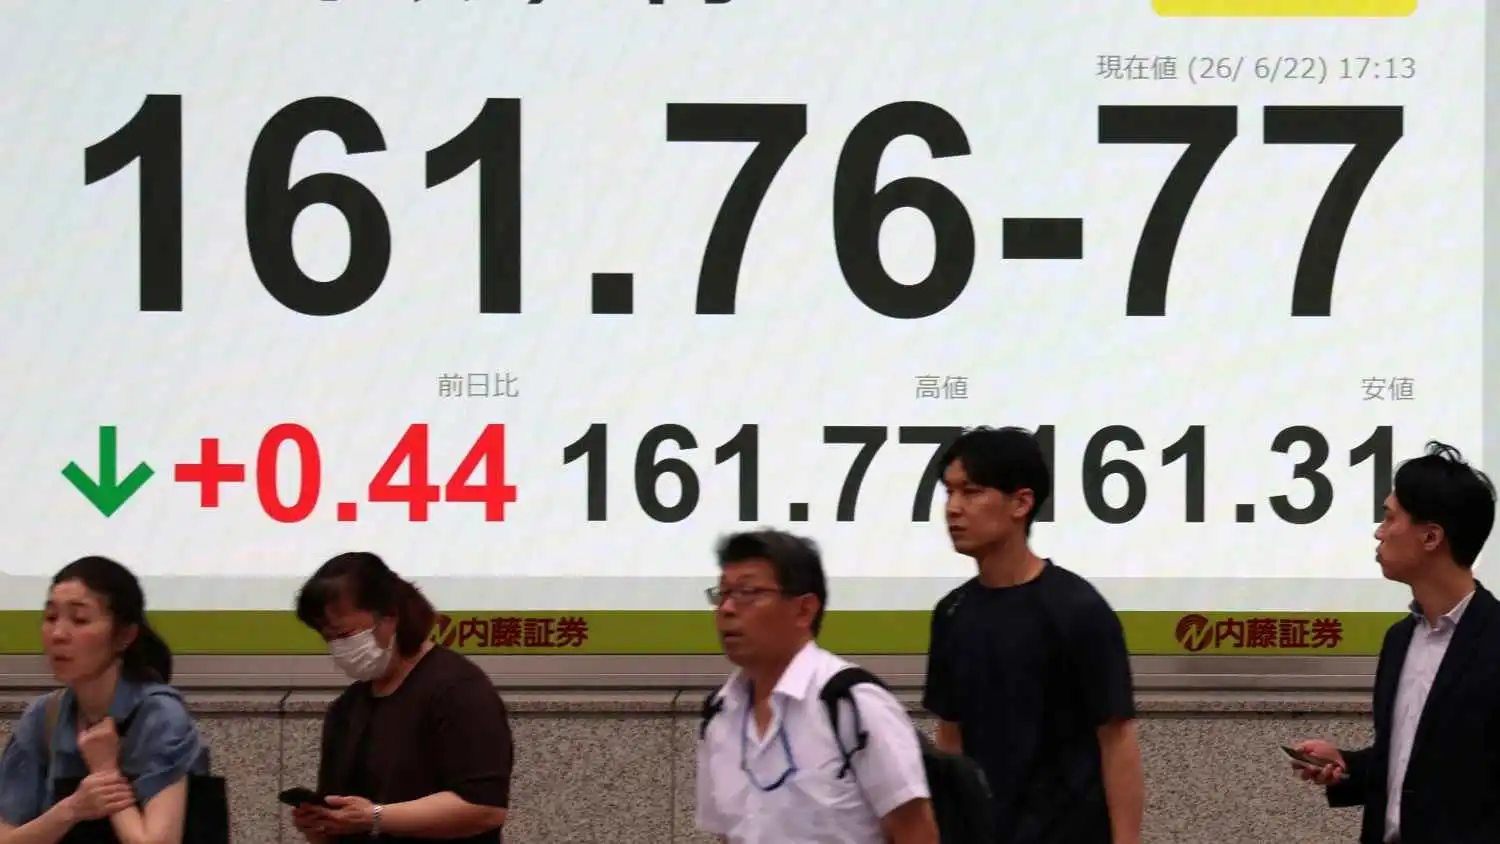
في حين يرى «غولدمان ساكس» أن الأسواق تركز بشدة على اجتماع «بنك اليابان» في سبتمبر، ويقدّر احتمال رفع الفائدة 25 نقطة أساس إلى 65%، مشيراً إلى أن تنفيذ الرفع سيكون أحد المتغيرات الرئيسية في تحديد مسار الين.
يرى محللو «مورغان ستانلي» أن ضعف الين بعد التدخل الأميركي-الياباني يعيد التركيز إلى اتجاهات أسعار الفائدة، إذ إن التدخل وحده لم ينجح في تغيير الضغوط الأساسية على العملة.
ويرى «غولدمان ساكس» أن التدخل الأميركي-الياباني قدم دعماً مؤقتاً للين، لكنه لم يعالج العوامل الأساسية التي تدفع العملة إلى الضعف، ما يجعل مسار أسعار الفائدة اليابانية عاملاً أكثر أهمية في تحديد اتجاه الين خلال الفترة المقبلة.
في حين كتب المحللون في «كابيتال إيكونوميكس»: «التدخل المشترك أدى إلى تقليص مراكز البيع على الين وتهدئة المضاربات، لكن تأثيره قد يكون مؤقتاً ما لم تتم معالجة الأسباب الأساسية لضعف العملة، وفي مقدمتها فروق أسعار الفائدة».
ترى «فيتش» أن استمرار ارتفاع الين على نحو مستدام سيتطلب مزيداً من رفع أسعار الفائدة من «بنك اليابان»، ما يعكس محدودية قدرة التدخل في سوق الصرف وحده على تغيير اتجاه العملة.
في الوقت ذاته، فإن رفع «بنك اليابان» للفائدة يهدد بإضعاف جاذبية تجارة المناقلة بالين، التي تقوم على الاقتراض بالعملة اليابانية منخفضة التكلفة لتمويل استثمارات في عملات وأصول ذات عوائد أعلى، ومع تضييق فارق الفائدة أو ارتفاع الين، تصبح هذه المراكز أكثر عرضة لإعادة التقييم والإغلاق.
قال محللو «ميزهو» إن متعاملي «الكاري تريد» أعادوا بناء مراكز البيع على الين بعد تدخل السلطات، ما يعني أن التدخل وحده لم يغير الحافز الاقتصادي وراء هذه الصفقات.
وتشير «فيتش» إلى أن تجارة المناقلة الممولة بالين تمتد إلى شراء أصول أكثر مخاطرة، بما في ذلك الأسهم الأميركية، ما يعني أن استمرار تشديد السياسة النقدية اليابانية قد لا يقتصر تأثيره على سوق العملات، بل قد يمتد إلى تدفقات رؤوس الأموال وأسعار الأصول العالمية.
تتجه أنظار الأسواق إلى أي تصريحات قد يدلي بها محافظ «بنك اليابان»، كازو أويدا، خلال حضوره المتوقع لاجتماع قادة المالية لمجموعة العشرين، المقرر عقده الأسبوع المقبل في ولاية كارولاينا الشمالية.
وبحسب توقعات سوق العقود الآجلة، ارتفعت نسبة الاقتصاديين الذين يتوقعون رفع «بنك اليابان» سعر الفائدة إلى 1.25% في سبتمبر إلى 57%، مقابل 5% فقط في يوليو، بينما تشير توقعات السوق إلى احتمال رفع الفائدة مرتين خلال العام.
ومع اقتراب التضخم في طوكيو من هدف «بنك اليابان»، واستمرار ضعف الين رغم التدخل الأميركي-الياباني، يبدو أن تكلفة الانتظار قد تصبح أعلى من تكلفة رفع الفائدة، خصوصاً إذا استمرت الضغوط القادمة من الطاقة وسعر الصرف، وفي المقابل، فإن رفع الفائدة قد يسرّع تفكيك تجارة المناقلة ويزيد تقلبات الأسواق.