الجمعة 9 أكتوبر 2026 م
«مونكس»: التدخل يعيد المضاربة
بنك اليابان يواجه عصر المال الرخيص

عاد الين إلى الضعف سريعاً بعد التدخل الأميركي الياباني، بينما استغل مستثمرون يابانيون قوة العملة لشراء أصول خارجية، ما أعاد تجارة المناقلة «الكاري تريد» إلى الواجهة، وأحيا الحديث عما يسمى بـ«عصر المال الرخيص».
وتشير البيانات إلى أن أكثر من 5 تريليونات ين تدفقت إلى الأسهم والسندات الأجنبية خلال أسبوعين، في إشارة إلى استمرار جاذبية العوائد الخارجية رغم تدخل السلطات.
وتضع هذه التحركات بنك اليابان أمام اختبار أصعب، فالتدخل يستطيع دعم الين مؤقتاً، لكنه لا يلغي السبب الأساسي وراء ضعف العملة، وهو اتساع فجوة العائد مع الولايات المتحدة، ويطرح تساؤلاً على الطاولة: هل أخطأت واشنطن وطوكيو في إنقاذ الين؟
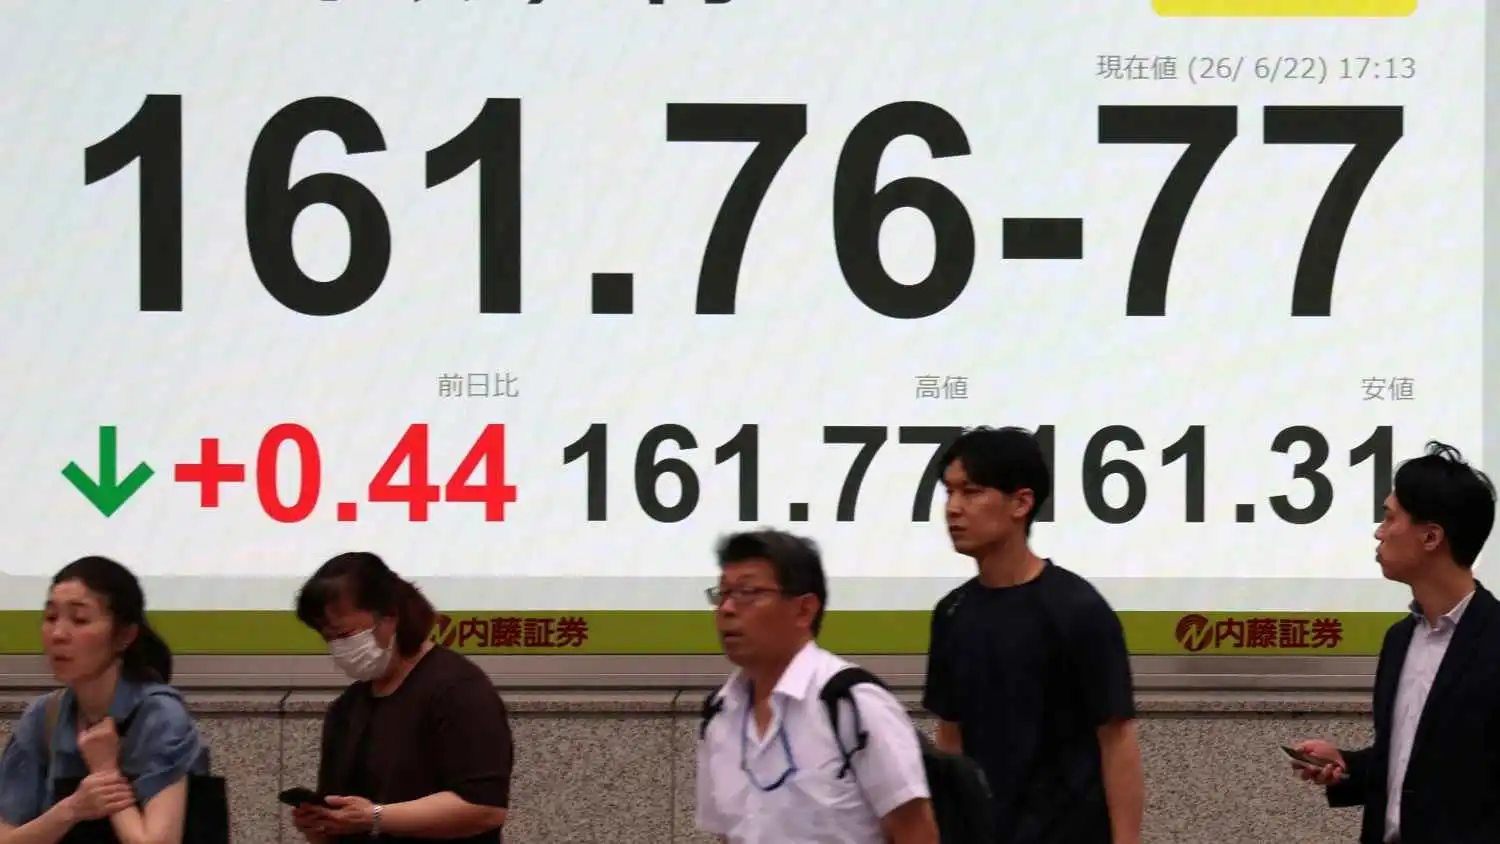
ارتفع الين من نحو 164 يناً للدولار قبل التدخل إلى قرابة 155، قبل أن يتراجع مجدداً إلى نحو 159، ما قلص جزءاً كبيراً من المكاسب التي حققتها واشنطن وطوكيو.
وشهدت سوق الصرف «فوركس» هذا الشهر أول تدخل معلن ومنسق في ربع قرن بين الولايات المتحدة واليابان، وأسفرت مشتريات تجاوزت 60 مليار دولار في ليلة واحدة، من الين الذي سقط قرب قاع 40 عاماً.
وبينما أكدت وزارة المالية اليابانية استعدادها للتدخل مجدداً، إذ أشارت إلى إمكانية استخدام آلية «FIMA» التابعة للاحتياطي الفيدرالي في عمليات مستقبلية، يرى «مورغان ستانلي» أن ضعف الين يرتبط أساساً بمعدلات الفائدة اليابانية المنخفضة، ما يجعل العملة مصدراً رخيصاً للتمويل العالمي.
أظهرت بيانات وزارة المالية أن المستثمرين اليابانيين اشتروا أكثر من 5 تريليونات ين من الأسهم الأجنبية والسندات طويلة الأجل خلال الأسبوعين المنتهيين في 15 أغسطس.
وجاء ذلك بعد صافي مبيعات تجاوز 300 مليار ين في الأسبوعين السابقين، ما يشير إلى استغلال قوة الين لإعادة بناء مراكز خارجية بتكلفة صرف أفضل.
وقال مدير الخبراء في «مونكس»، جيسبر كول، في مذكرة للعملاء: «التدخل عزز المضاربة على فروق أسعار الفائدة بدلاً من القضاء عليها»، مضيفاً: «بقاء تكلفة رأس المال في اليابان أقل من العائد الخارجي يعني أن تجارة المناقلة ستعود للظهور مجدداً».
قال كبير الاستراتيجيين في «إندوسويز لإدارة الثروات»، فرانسيس تان، في مذكرة: «إن التدخل عالج «العرض» ولم يعالج «المرض»، في إشارة إلى انخفاض تكلفة الاقتراض في اليابان».
ويرى استراتيجي الدخل الثابت في «ستيت ستريت لإدارة الاستثمار»، ماساهيكو لو، أن المستثمرين طويلي الأجل يواصلون بيع الين وشراء عملات ذات عوائد أعلى.
وأضاف لو في مذكرة للمستثمرين: «الحوافز لتمويل المراكز بالين لا تزال جذابة، رغم أن السوق أصبحت أقل انحيازاً مما كانت عليه قبل التدخل».
تقوم تجارة المناقلة على الاقتراض بعملة منخفضة العائد، ثم توجيه الأموال إلى أصول أو عملات توفر عائداً أعلى، وهو ما جعل الين لسنوات أحد أبرز مصادر التمويل العالمي.
ومع بقاء فائدة بنك اليابان عند 1%، يظل الاقتراض بالين أقل تكلفة من التمويل بعملات ذات عوائد أعلى، ما يدعم استمرار هذه الاستراتيجية، بحسب محلل «ستيت ستريت لإدارة الاستثمار».
وبلغ فارق عائد السندات الأميركية واليابانية لأجل 10 سنوات نحو 1.8 نقطة مئوية، وهو فارق يمنح المستثمرين حافزاً للاحتفاظ بمراكز خارج اليابان.
قال مدير الخبراء في «مونكس»، جيسبر كول، إن قوة الين دفعت المستثمرين الأفراد والمؤسسات اليابانيين إلى شراء أصول غير مقومة بالين، خصوصاً سندات وأذونات الخزانة الأميركية.
وأضاف كول: «هذه التدفقات لا تعني عودة واسعة للأموال إلى اليابان، بل قد تعني العكس، إذ يستغل المستثمرون قوة العملة لزيادة استثماراتهم الخارجية».
في حين يرى محلل «ستيت ستريت لإدارة الاستثمار» أن صناديق التقاعد ومديري الأصول اليابانيين واصلوا بيع الين، في وقت ما زالت فيه فروق العوائد الخارجية تشجع على الاستثمار خارج البلاد.
يرى مؤسس «ألفا بينواني كابيتال» أن كل ارتفاع للين تدفع إليه السلطات قد يمنح المستثمرين فرصة أفضل لإعادة بناء مراكز بيع العملة.
وتختلف هذه الاستراتيجية عن الاقتراض المباشر بالين، لكنها تستند إلى القوة نفسها، وهي انخفاض تكلفة التمويل الياباني مقارنة بالعوائد المتاحة في الخارج.
وتظهر بيانات لجنة تداول السلع الآجلة أن صناديق الرافعة المالية خفضت صافي مراكز البيع على الين من نحو 138 ألف عقد في نهاية يونيو إلى 59526 عقداً في 11 أغسطس.
لكن انخفاض المراكز المضاربية لا يعني انتهاء الرهان ضد الين، بل يعكس أيضاً تأثير تدخل السلطات وارتفاع مخاطر الاحتفاظ بمراكز بيع كبيرة، بحسب بينواني.
تزداد الضغوط على بنك اليابان مع عودة الين إلى الضعف بعد التدخل، إذ ترى الأسواق أن رفع الفائدة هو الأداة الأكثر استدامة لتقليص فجوة العوائد.
وارتفعت رهانات السوق على رفع الفائدة في سبتمبر إلى نحو 76% في 13 أغسطس، مقارنة بـ24% في 30 يوليو، وفق بيانات بورصة لندن.
ويرى «مورغان ستانلي» أن مستقبل الين يرتبط بدرجة كبيرة بالسياسة النقدية الأميركية أيضاً، لأن الفارق بين عوائد البلدين يظل محركاً أساسياً للعملة.
كتب محللون في «إس آند بي غلوبال»: «لم يكن تدخل الولايات المتحدة مجرد دعم فني للين، إذ جاء وسط مخاوف من انتقال اضطرابات العملة إلى أسواق السندات والأصول العالمية».
وقال محللو «إس آند بي غلوبال»: «التدخل الأميركي الياباني في 31 يوليو كان الأول من نوعه منذ 1998، وجاء بعد هبوط الين إلى مستوى قرب 164 يناً للدولار».
وأشارت المؤسسة إلى أن ضعف الين كان يزيد ضغوط التضخم في اليابان، بالتزامن مع ارتفاع عوائد السندات اليابانية إلى مستويات تاريخية.

تكمن المشكلة في أن عودة تجارة المناقلة لا تعني ضغطاً على الين فقط، بل تفتح احتمال تحرك الأموال العالمية إذا اضطر المستثمرون إلى إغلاق المراكز بسرعة.
وتشير «إس آند بي غلوبال» إلى أن تحركات الين الكبيرة يمكن أن تؤثر في الأسواق العالمية، خصوصاً مع ارتباط العملة بتمويل استثمارات خارج اليابان.
لكن الاستراتيجيون لدى «مورغان ستانلي» يرون أن مسار الين سيعتمد بدرجة أكبر على أسعار الفائدة الأميركية والسياسة النقدية لبنك اليابان، وليس على التدخل وحده.
تضع هذه التطورات بنك اليابان أمام معادلة دقيقة، فرفع الفائدة قد يقلص جاذبية الاقتراض بالين، لكنه يرفع في المقابل تكلفة التمويل على الاقتصاد الياباني وسوق السندات.
أما إبقاء الفائدة منخفضة، فيعني استمرار الحافز لتوجيه الأموال إلى الخارج، بما قد يعيد الضغط على الين بعد كل تدخل جديد.
قال محللو «مورغان ستانلي» إن المفارقة تتمثل في أنه كلما نجحت واشنطن وطوكيو في رفع الين مؤقتاً، زادت قدرة المستثمر الياباني على شراء الأصول الخارجية بأسعار صرف أفضل.
المشكلة ليست في أن التدخل فشل فوراً، بل في أنه لم يغير المعادلة التي صنعت ضعف الين، وهي تكلفة التمويل المنخفضة وفارق العوائد مع الاقتصادات الكبرى.
قال كول من «مونيكس» إن التدخلات تعزز عمليات المضاربة على فروق أسعار الفائدة طالما بقيت تكلفة رأس المال في اليابان أقل من العائد المتاح في الخارج.
أضاف كول: «وبالتالي، فإن الين يحتاج إلى أكثر من تدخل في سوق الصرف كي يستعيد قوة مستدامة، فالمفتاح يبقى في الفائدة وفروق العوائد وتوقعات المستثمرين».
وتشير تحركات الأموال اليابانية إلى أن «المال الرخيص» لم يغادر اللعبة، بل ربما حصل على فرصة جديدة للعودة عبر تجارة المناقلة.
بينما يبقى بنك اليابان أمام السؤال الأصعب: هل يرفع تكلفة المال بما يكفي لإنقاذ الين، أم يبقي الباب مفتوحاً أمام دورة جديدة من الكاري تريد؟