
اﻷحد 18 أكتوبر 2026 ص
موجة البيع تمتد إلى أميركا وأوروبا مع عودة شبح التضخم
العوائد اليابانية تهدد تدفقات الأموال نحو الأسواق العالمية

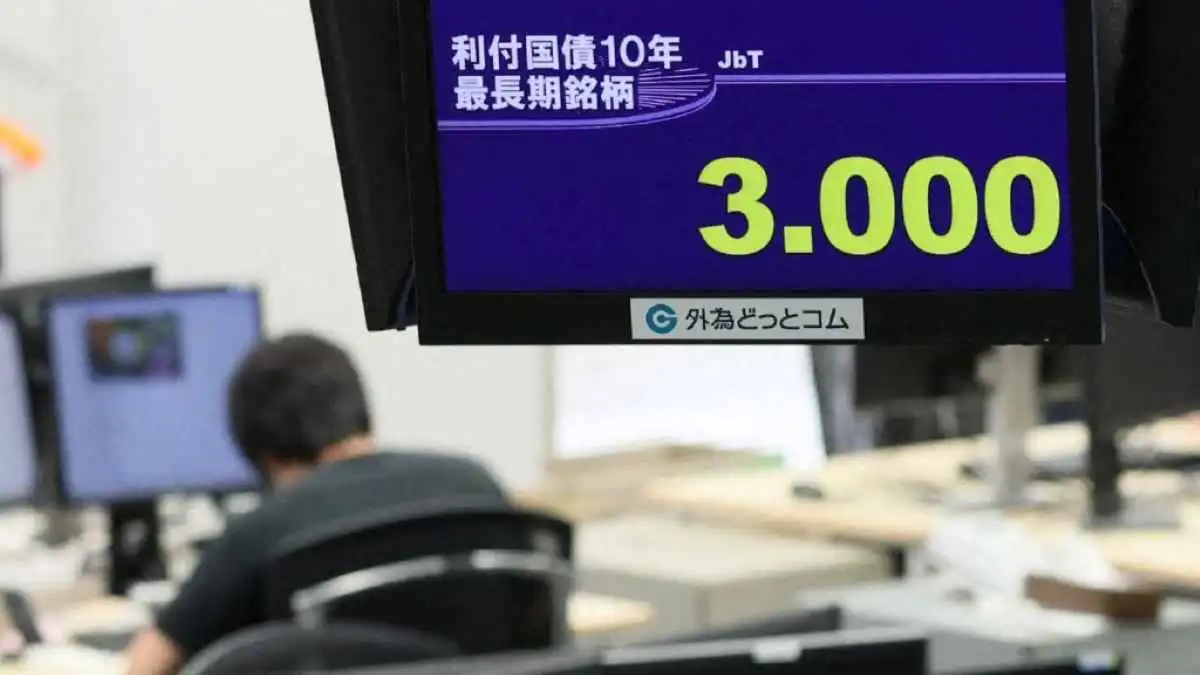
قفزت عوائد السندات القياسية اليابانية إلى أعلى مستوى لها في 30 عاماً اليوم الثلاثاء؛ ما أدّى إلى تعميق عمليات البيع العالمية للديون الحكومية مع تزايد التوقعات بأن البنوك المركزية ستزيد وتيرة رفع أسعار الفائدة.
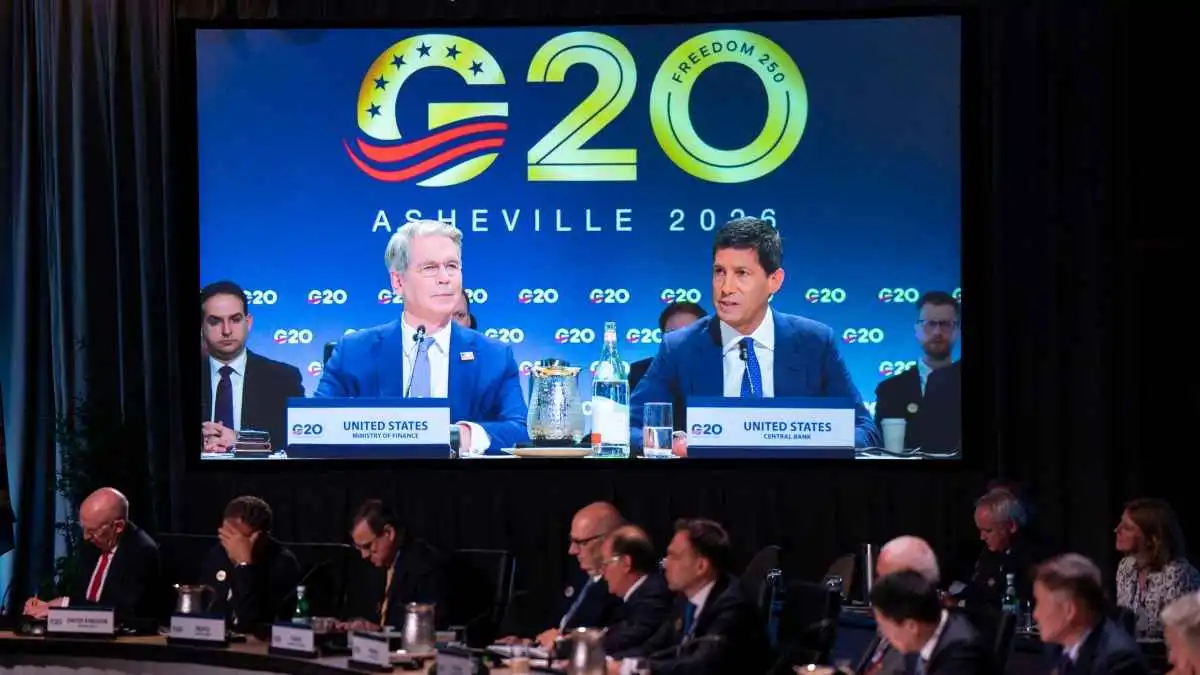
تعمقت موجة البيع بعد اجتماع وزير الخزانة الأميركي سكوت بيسنت مع وزيرة المالية اليابانية ساتسوكي كاتاياما ومحافظ بنك اليابان كازو أويدا، خلال اجتماع مجموعة العشرين في الولايات المتحدة، وسط إشارات أميركية متزايدة إلى ضرورة رفع الفائدة اليابانية ودعم قوة الين.
تتجاوز أهمية القفزة اليابانية حدود سوق السندات المحلية، إذ تعيد فتح السؤال حول مستقبل نموذج استمر لعقود، اعتمد فيه المستثمرون على التمويل منخفض التكلفة في اليابان لتوجيه رؤوس الأموال إلى سندات وأسهم وأصول أعلى عائداً حول العالم.
قال رئيس الاستثمارات في آسيا والمحيط الهادئ لدى «راسل إنفستمنتس»، أندرو بيس في مذكرة للمستثمرين: «السوق أصبح يسعر احتمالاً أكبر لرفع أسعار الفائدة سواء من جانب الفيدرالي الأميركي او بنك اليابان».
جاءت القفزة بعد اجتماع بيسنت مع كاتاياما وأويدا، وسط ضغوط أميركية متزايدة على طوكيو لمعالجة ضعف الين من خلال السياسة النقدية.
قال بيسنت إنه يمتلك معلومات لا يملكها السوق، وإنه يعتقد أن الحكومة اليابانية وبنك اليابان سيتخذان الإجراءات التي ستؤدي إلى قوة الين، فيما كانت الأسواق رفعت بالفعل رهاناتها على رفع الفائدة اليابانية 0.25 نقطة مئوية إلى 1.25% خلال سبتمبر.
قالت كبيرة الاقتصاديين المختصين باليابان في «جيه بي مورغان سيكيوريتيز»، أياكو فوجيتا، في مذكرة: «تأجيل رفع الفائدة بعدما أصبح تحرّك سبتمبر مسعراً إلى حد كبير قد يزعزع استقرار السوق، معتبرة أن التعديل المبكر للسياسة أصبح لا مفرّ منه».
تزامنت الضغوط اليابانية مع موجة بيع عالمية أوسع، بعدما تجاوز خام برنت مستويات 91 دولاراً للبرميل مع تجدد الصراع في الشرق الأوسط وتصاعد مخاوف اضطراب الإمدادات.
كان برنت أنهى جلسة الاثنين مرتفعاً 2.7% أو 2.39 دولار عند 90.49 دولار للبرميل، بعدما لامس 91.52 دولار، وهو أعلى مستوى منذ الـ25 من أغسطس، فيما صعد الخام الأميركي 2.8% أو 2.36 دولار إلى 85.76 دولار.
قال إستراتيجي الاقتصاد الكلي لمنطقة آسيا والمحيط الهادئ في «بي.إن.واي»، وي كون تشونغ، في مذكرة للمتداولين: «تشدد السياسة النقدية وتجدد المخاطر الجيوسياسية والتضخمية والمخاوف المالية تتقارب للحفاظ على الضغوط الصعودية على علاوة الأجل والعوائد طويلة الأجل عالمياً».
دفعت أسعار الفائدة المتدنية والعوائد المحدودة داخل اليابان المستثمرين لعقود إلى البحث عن عوائد أعلى في الأسواق الخارجية، لتتحول المدخرات اليابانية إلى أحد مصادر التمويل المهمة للأسواق العالمية.
تشير مؤسسة «لازارد أسيت مانجمنت» إلى أن اليابانيين كانوا بنهاية الربع الأول من 2026 أكبر المستثمرين الأجانب في سندات الخزانة الأميركية، بحيازات بلغت نحو 1.19 تريليون دولار.
كتب محللو «لازارد» في مذكرة للمتعاملين: «ارتفاع أسعار الفائدة اليابانية بالتزامن مع قوة الين يمكن أن يقلب منطقاً استثمارياً استمر سنوات، مع تراجع الميزة الإضافية لشراء سندات الخزانة الأميركية مقارنة بالسندات المحلية».
وقالت «بيمكو» في مذكرة أن السندات اليابانية لأجل 10 سنوات أصبحت تقدم عائداً أفضل من سندات الخزانة الأميركية المماثلة بالنسبة للمستثمر الياباني عند احتساب تكلفة التحوط من مخاطر العملة.
تشير بيانات «بيمكو» إلى أن المستثمرين اليابانيين تحوّلوا إلى صافي بائعين للديون الأميركية طويلة الأجل خلال الأشهر الخمسة الأولى من 2026، مع ارتفاع جاذبية العائد المحلي.
في حين كتب محللو «لازارد»: «استمرار ارتفاع أسعار الفائدة قصيرة الأجل بالتزامن مع قوة الين يمكن أن يؤدي إلى إعادة كبيرة لرؤوس الأموال من الولايات المتحدة وأسواق أخرى إلى اليابان».
يرصد بنك «إم يو إف جي» التحوّل نفسه، إذ تقلص فارق العائد بين سندات الخزانة الأميركية واليابانية لأجل 10 سنوات من نحو 355 نقطة أساس مطلع 2025 إلى نحو 180 نقطة أساس بحلول يوليو الماضي.
يقول البنك إن سندات الخزانة الأميركية لأجل 10 سنوات، بعد التحوّط الكامل من مخاطر العملة، أصبحت تقدم عائداً أقل من نظيرتها اليابانية، بعدما اشترى المستثمرون اليابانيون نحو 12 تريليون ين من السندات الأجنبية خلال العام الماضي.
أظهرت بيانات «إم يو إف جي» تحوّل المستثمرين اليابانيين إلى صافي بائعين للسندات الأجنبية بنحو 2.99 تريليون ين حتى يونيو.
اعتمدت إستراتيجية «الكاري تريد» لعقود على الاقتراض بالين منخفض التكلفة وتوجيه الأموال إلى العملات والسندات والأسهم والأصول التي تقدم عوائد أعلى.
تتراجع جاذبية هذه الإستراتيجية مع ارتفاع تكلفة الاقتراض بالين وضيق فارق العائد مع الولايات المتحدة، فيما تزيد قوة العملة اليابانية مخاطر المستثمر الذي اقترض بالين لشراء أصول مقومة بعملات أخرى.
ترى «لازارد» أن قوة الين بالتزامن مع رفع الفائدة يمكن أن تعكس سنوات من المنطق الاستثماري الذي شجع اليابانيين على توجيه أموالهم إلى الخارج.
تتزامن موجة البيع مع تصاعد القلق من السياسة المالية لحكومة رئيسة الوزراء سناي تاكايتشي، في ظل خطط لخفض ضريبة الاستهلاك وزيادة الإنفاق الحكومي وميزانية دفاع قياسية.
قال العضو السابق في مجلس إدارة بنك اليابان والمحلل في «نومورا ريسيرش إنستيتيوت»، تاكاهيدي كيوتشي، إن ارتفاع العائد إلى 3% يمثل رسالة من السوق قد تضطر تاكايتشي إلى تعديل بعض سياساتها المالية التوسعية، في حين تعتمد اليابان في افتراضات الموازنة للسنة المالية التي تبدأ في مارس المقبل على سعر فائدة يبلغ 3.8%.
قال رئيس الأبحاث العالمية وكبير الإستراتيجيين في «ستاندرد تشارترد»، إريك روبرتسن، إن الجميع يزيدون اقتراضهم في وقت ترتفع فيه تكاليف التمويل، بينما لا يتحسن الوضع المالي في أي مكان.
يرى روبرتسن بحسب مذكرة صدرت هذا الأسبوع، أنه لن يكون هناك استقرار على المدى الطويل ما لم يحدث تغير في تلك العوامل الأساسية، مع تزامن موجة البيع الحالية مع ارتفاع مستويات الدين والعجز واحتياجات التمويل الحكومية.
في حين قال محللو «بيمكو» أن المستثمر الياباني أصبح يمتلك بديلاً محلياً أكثر تنافسية عن الديون الأميركية بعد احتساب تكاليف التحوّط، فيما تحذر «لازارد» من إمكانية حدوث إعادة كبيرة لرؤوس الأموال باتجاه اليابان إذا استمر ارتفاع الفائدة وقوة الين.
ويرى كبير إستراتيجيي الدخل الثابت في «ستيت ستريت إنفستمنت مانجمنت»، ماساهيكو لو، أن وصول عائد السندات اليابانية لأجل 10 سنوات إلى 3% يعكس إعادة تسعير لنظام تضخم أعلى ومعدل فائدة محايد أعلى، مع توقع استمرار بنك اليابان في مسار التشديد.
يضع اجتماع بيسنت مع المسؤولين اليابانيين وارتفاع عائد السنوات العشر إلى 3% الأسواق أمام اختبار سبتمبر، مع اقتراب بنك اليابان من قرار قد يقلص أكثر فارق العائد بين اليابان والأسواق العالمية.


