
اﻷثنين 21 سبتمبر 2026 ص
لهجة الفيدرالي وارتفاع النفط يدعمان الدولار

الدولار يستقوي بالحرب، والين يهوي دون مستويات 160 مقابل الدولار، وهي المستويات التي تدخلت عندها السلطات اليابانية مرتين خلال آخر 4 سنوات.
التدخل المحتمل لن يكون سوى محاولة لشراء الوقت، في سوق تحكمه فروق العوائد أكثر مما تحكمه التصريحات، ومع استمرار الفجوة بين الفيدرالي وبنك اليابان، يبقى الين مكشوفاً أمام قوة الدولار، ما يجعل أي صعود محتمل مجرد تصحيح داخل اتجاه أضعف، لا بداية انعكاس حقيقي.
إذا تدخلت اليابان، قد يرتد الين مؤقتاً، وإذا لم تتدخل، قد يختبر الين مستويات لم تُرَ منذ عقود، لكن في الحالتين، الحقيقة واحدة: السوق لم يعد يخشى التدخل، بل يراهن على محدودية تأثيره، منذ عامين تدخلت السلطات اليابانية، لدعم الين حينما هبط قرب مستويات 162 ين للدولار والتي تعد الأدنى في نحو 38 عاماً.
قفزت أسعار النفط اليوم إلى أعلى مستوى في 4 سنوات عند 124 دولاراً للبرميل، ما يعمّق من أزمة اليابان التي كانت تستورد 90% من إمدادات الطاقة من منطقة الشرق الأوسط.
يأتي ذلك في وقت قادت فيه حرب إيران، التي بدأت شهرها الثالث، إلى تحول دراماتيكي في سوق الصرف، إذ يؤدي ارتفاع سعر النفط إلى رفع التضخم، ما قلب معادلة البنوك المركزية التي كانت تنتهج سياسة تيسيرية.
وفي الولايات المتحدة، التي تُعد مصدراً صافياً للنفط، أوقفت الحرب برنامج خفض الفائدة خلال العام الحالي، وسط توقعات ألا يبدأ البنك في خفض الفائدة قبل 2027، مع ظهور أصوات خافتة تلمّح إلى رفع الفائدة، ما عزّز من قوة الدولار.
ألمح وزير المالية الياباني، الخميس، إلى أن طوكيو باتت قريبة من التدخل في السوق لدعم الين، بعدما تراجعت العملة إلى أدنى مستوى لها مقابل الدولار منذ منتصف 2024.
ويُتداول الين قرب مستوى 160 يناً للدولار، وهو مستوى قريب مما كان عليه حين أنفقت السلطات اليابانية مليارات الدولارات في صيف 2024 لدعم قيمته.
وتراجع الين في الأشهر الأخيرة أمام الدولار، على خلفية الحرب في إيران وارتفاع أسعار النفط، إضافة إلى الفارق بين أسعار الفائدة في الولايات المتحدة واليابان.
وقال وزير المالية ساتسوكي كاتاياما للصحافيين، في تصريحات ساهمت في دعم الين: «نقترب أخيراً من اللحظة التي يتعيّن فيها اتخاذ إجراءات حازمة كما أشرت سابقاً».
وكان قد قال الثلاثاء: «لقد تحدثت باستمرار عن اتخاذ إجراءات جريئة عند الحاجة... نحن مستعدون للتحرك على مدار 24 ساعة».
ويرى محللون أن عطلة «الأسبوع الذهبي» في اليابان الأسبوع المقبل تشهد عادة تراجعاً في السيولة، ما قد يوفّر فرصة للتدخل في السوق.
ارتفع الدولار اليوم 0.2% قرب 99 نقطة، مع عزوف المستثمرين عن المخاطرة بسبب حرب إيران، وتلميحات الفيدرالي إلى احتمال التدخل إذا ارتفع التضخم بشكل مستمر، عقب اجتماعه أمس الأربعاء.
وفي اجتماعه هذا الأسبوع أيضاً، أبقى بنك اليابان سعر الفائدة دون تغيير عند 0.75%، غير أن نتيجة التصويت، التي جاءت بأغلبية ستة أصوات مقابل ثلاثة، عززت التوقعات برفع الفائدة في يونيو.
يؤدي فرق سعر الفائدة بين الين والدولار إلى ازدهار تجارة المناقلة «الكاري تريد»، عبر الاقتراض بالين بفوائد منخفضة وشراء الدولار الذي يمنح عائداً أعلى من الودائع اليابانية.

قال المحلل في «أو.سي.بي.سي» سيم موه سيونغ: «إذا نظرنا إلى الصورة الأوسع، نجد أن هناك تلميحاً بالتشديد النقدي بعض الشيء، وربما كان بنك اليابان سيرفع أسعار الفائدة لولا الحرب».
وأضاف: «لكن الصورة الأوسع هنا هي أن رفع أسعار الفائدة، الذي من المرجح أن يحدث، سيكون تدريجياً بطبيعته».
وتابع: «وضع الين يتمثل في أن الهبوط محدود لأننا قريبون من مستويات التدخل، لكن من الصعب جداً أن نكون متفائلين كثيراً بشأن صعوده».
وبين ين تتأهب السلطات اليابانية لدعمه أمام الدولار، ونفط أصبح يحرك العملة الأميركية في تحول جذري لقواعد السوق، تعيش أسواق الصرف ظروفاً استثنائية، تنتظر تدخلاً قد يعيد التوازن لهذا الاشتباك.
تسبب التحول إلى التشديد في نبرة الفيدرالي الأميركي في ارتفاع حاد في عوائد سندات الخزانة الأميركية، إذ تمسكت عوائد السندات لأجل سنتين والسندات لأجل 10 سنوات بأعلى مستوياتها منذ 27 مارس.
وقال محلل العملات لدى بنك «أستراليا الوطني» في سيدني رودريغو كاتريل: «يجعل ارتفاع أسعار النفط السوق أكثر توتراً، لأن نقص إمدادات الطاقة يترجم في نهاية المطاف إلى تحديات للاقتصاد».
وأضاف كاتريل في مذكرة للعملاء: «الانقسامات داخل مجلس الاحتياطي الفيدرالي تعكس القلق المتزايد من أن حرب إيران قد تؤدي إلى ارتفاع التضخم، ما يضغط على توجه البنك المركزي نحو التيسير النقدي».
ويمثل قرار البنك المركزي الأميركي، بموافقة ثمانية مقابل اعتراض أربعة، بالإبقاء على سعر الفائدة دون تغيير، القرار الأكثر انقساماً منذ 1992.
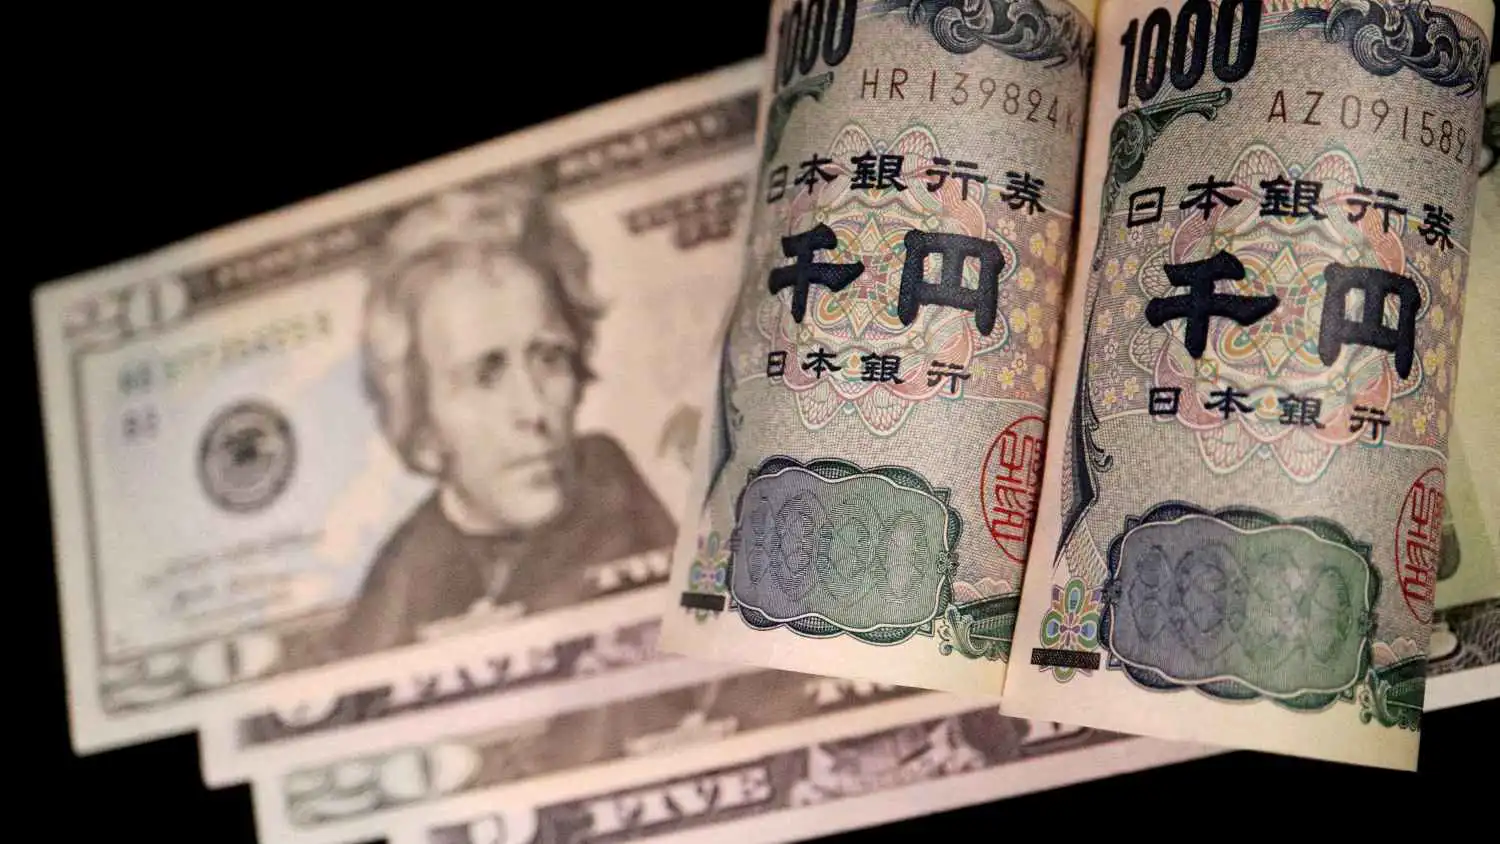
شهد عام 2024 أحدث تدخلات السلطات اليابانية لدعم العملة، عبر مشتريات للعملة الوطنية بلغت قيمتها 120 مليار دولار، جاءت على مرتين في مايو ويوليو، وأسهمت في صعود الين حينذاك.
وبين تدخل محتمل، ودولار يزداد قوة، ونفط يعيد رسم خريطة التضخم، يقف الين عند أخطر اختبار له منذ سنوات… ليس لأن السوق لا يتوقع التدخل، بل لأنه لم يعد يراهن عليه.


