اﻷثنين 28 سبتمبر 2026 ص
تريليون دولار من السندات تضع واشنطن في أزمة
تضخم وتدخل يعيدان رسم معادلة الفائدة في اليابان

انخفض الين الياباني اليوم الاثنين أمام الدولار، رغم إفصاح طوكيو على نحو غير معتاد عن قلق الرئيس الأميركي دونالد ترامب من ضعف العملة، بعد تدخل منسق بين البلدين لدعمها في يوليو.
تواجه العملة ضغوطاً من قوة الدولار وارتفاع عوائد السندات الأميركية وأسعار النفط؛ ما يزيد تكلفة واردات الطاقة اليابانية ويعزز مخاطر التضخم وتوقعات استمرار التشديد النقدي.
لكن القلق الأميركي يتجاوز التجارة، مع امتلاك اليابان أكبر محفظة أجنبية من سندات الخزانة، فيما يزيد ارتفاع العوائد اليابانية مخاطر إعادة توجيه رؤوس الأموال من الأسواق الخارجية إلى الداخل.
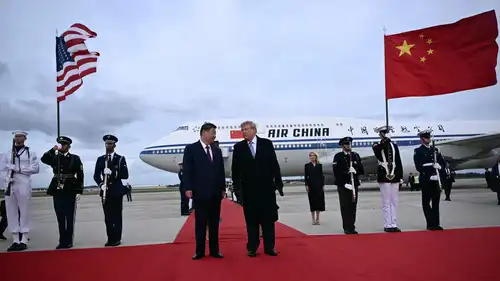
قالت وزيرة المالية اليابانية ساتسوكي كاتاياما إن ترامب أعرب خلال قمته الأخيرة مع رئيسة الوزراء ساناي تاكايتشي عن قلقه إزاء ضعف الين، كاشفة للمرة الأولى تفاصيل المحادثة بعد التشاور مع مكتب رئيسة الوزراء.
أكدت تاكايتشي أن الجانب الأميركي أبلغها بأن انخفاض الين يسبب صعوبات للتجارة الأميركية، فيما أبلغت ترامب بأن تراجع العملة اليابانية عن مستواها الملائم يمثل مشكلة من حيث المبدأ.
وقالت كاتاياما إن المحادثة أعادت تأكيد الموقف المشترك الذي استند إليه التدخل المنسق في 31 يوليو، بما يشمل مواجهة التقلبات المفرطة والتحركات غير المنضبطة في سوق الصرف.
يرتبط أول مصادر القلق الأميركي بالتجارة، إذ يجعل ضعف الين السلع اليابانية أرخص نسبياً في الأسواق الخارجية ويرفع تكلفة المنتجات الأميركية داخل اليابان، وهي النقطة التي أثارها ترامب خلال القمة.
لكن وزير الخزانة الأميركي سكوت بيسنت كشف عن قناة أخرى ترتبط بالسندات، إذ ربط دعم واشنطن للعملة بتقليل حاجة اليابان إلى استخدام الأصول الخارجية عند تمويل عمليات التدخل.
ويحذر «دويتشه بنك» من أن ارتفاع العوائد اليابانية يزيد جاذبية إعادة رؤوس الأموال إلى الداخل، ما قد يضغط على الطلب الياباني على سندات الخزانة الأميركية في وقت تواجه فيه العوائد الأميركية ضغوطاً صعودية بالفعل.

تظهر بيانات وزارة الخزانة الأميركية أن اليابان ظلت أكبر حائز أجنبي للسندات الأميركية في يوليو، بمحفظة بلغت نحو 1.104 تريليون دولار مقابل 1.117 تريليون في يونيو.
تراجعت الحيازات اليابانية بنحو 12.8 مليار دولار خلال يوليو، وهو الشهر الذي شهد التدخل لدعم الين، مع تأثر بيانات الحيازات أيضاً بتحركات أسعار السندات وليس بالمبيعات وحدها.
يشير «بنك أوف أميركا» إلى أن ضخامة الحيازات اليابانية من سندات الخزانة تجعل تحركات رؤوس الأموال اليابانية مؤثرة في سوق الدين الأميركية، خصوصاً مع ارتفاع العوائد وضغوط التضخم والعجز المالي.
ارتفعت عوائد السندات اليابانية خلال سبتمبر إلى أعلى مستوياتها في نحو ثلاثة عقود، ما يزيد جاذبية الدين المحلي للمستثمر الياباني مقارنة بفترات العائد شديد الانخفاض.
يقول «ميتسوبيشي يو إف جي» إن ارتفاع العوائد اليابانية والمخاوف المالية أصبحا من المتغيرات المهمة للعملة، فيما تبقى سرعة تطبيع السياسة النقدية عاملاً رئيساً في تحديد اتجاه الين.
ويشير «باركليز» إلى أن ارتفاع تكلفة التحوط من العملة يقلص جاذبية السندات الأجنبية للمؤسسات اليابانية، خصوصاً شركات التأمين وصناديق التقاعد، مع تحسن العائد المتاح في السوق المحلية.
يشير «ميتسوبيشي يو إف جي» إلى أن السياسة النقدية أصبحت محوراً رئيساً لمسار الين بعد التدخل المنسق، مع تسعير الأسواق مزيداً من رفع الفائدة اليابانية خلال الفترة المقبلة.
في حين يحذر «نومورا» من أن ارتفاع العوائد اليابانية يعزز جاذبية السندات المحلية، بما قد يدفع المستثمرين اليابانيين إلى تقليص مشتريات الديون الأجنبية وإعادة جزء من رؤوس الأموال إلى الداخل.
كما يشير «بنك أوف أميركا» إلى أن ضخامة الحيازات اليابانية تجعل سندات الخزانة حساسة لتحولات الطلب من اليابان، خصوصاً مع ارتفاع العوائد طويلة الأجل وضغوط التمويل في السوق الأميركية.
يقول «ميتسوبيشي يو إف جي» إن مخاطر الطاقة تحد من قدرة الين على التعافي، بعدما ارتفعت فاتورة واردات الوقود اليابانية في يوليو بنحو 60% مقارنة بمتوسطها الشهري بين مارس ومايو.
ويربط «سيتي» بين ارتفاع تكلفة الطاقة وتدهور الميزان التجاري وضغوط الين؛ إذ يزيد ضعف العملة بدوره فاتورة واردات النفط والوقود المقومة بالدولار ويعزز مخاطر التضخم المحلي.
كذلك يشير «نومورا» إلى أن استمرار أسعار الطاقة المرتفعة يعقد حسابات بنك اليابان، مع تصاعد مخاطر التضخم وتركيز الأسواق على سرعة رفع الفائدة نحو المستوى المحايد.
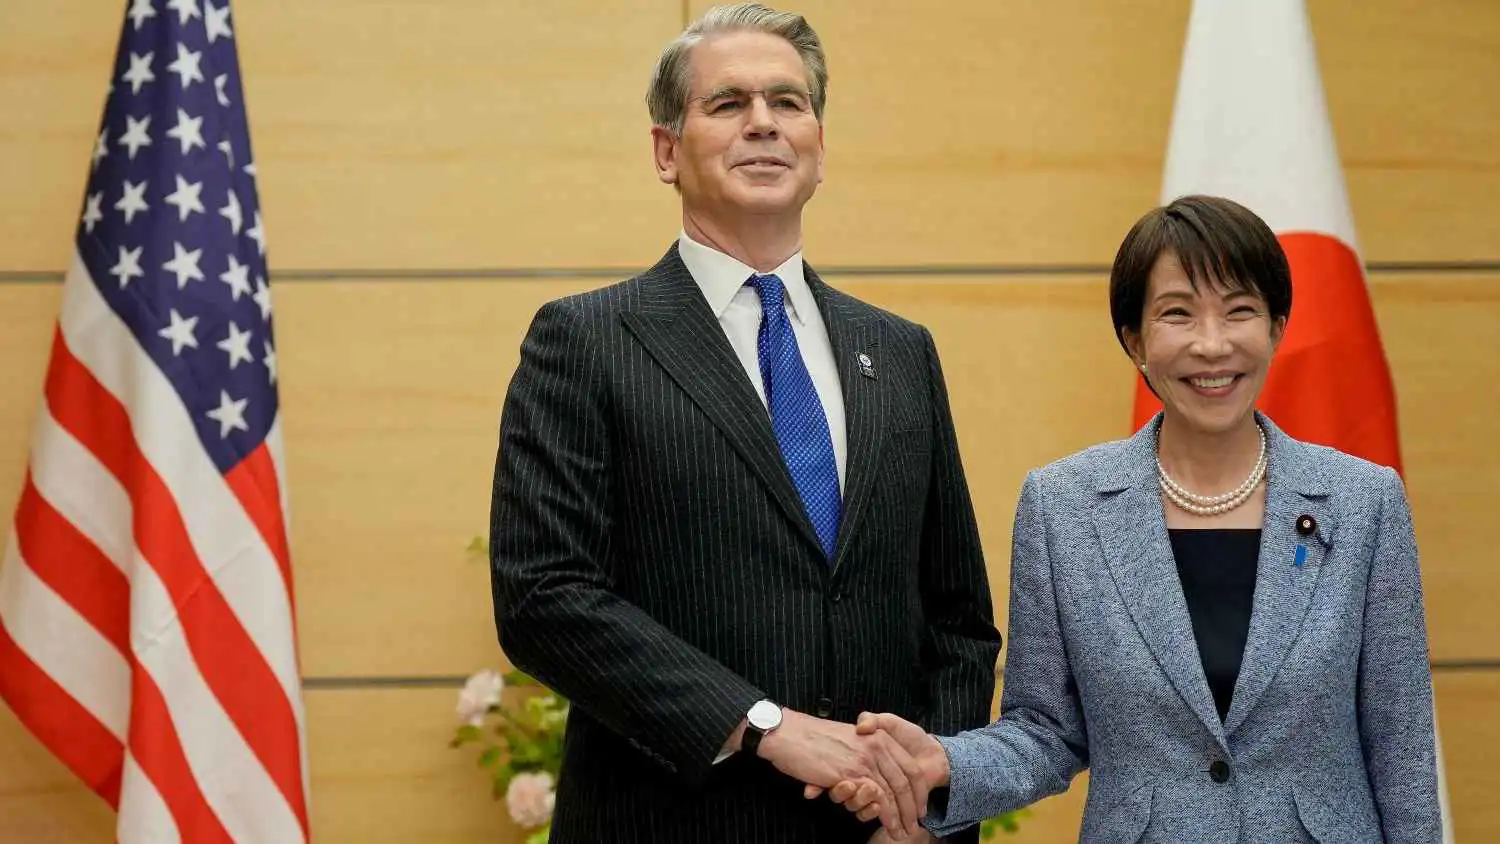
قالت كاتاياما إن طوكيو وواشنطن ستواصلان التنسيق بشأن سوق الصرف، مع بقاء الموقف المشترك القائم منذ التدخل المنسق في يوليو لمواجهة التحركات المفرطة وغير المنضبطة.
ويقول «ميتسوبيشي يو إف جي» إن التدخل المشترك ساعد على احتواء ضعف الين، لكنه يعتبر السياسة النقدية أكثر أهمية لمسار العملة، مع استمرار الشكوك بشأن سرعة رفع بنك اليابان للفائدة.
كما يشير البنك إلى أن الأسواق لا تزال تتوقع إمكانية تدخل مشترك جديد، فيما يقلل ارتفاع الفائدة اليابانية واستقرار النفط احتمالات العودة إلى دوامة الهبوط السريع التي شهدها الين سابقاً.
يتوقع «ميتسوبيشي يو إف جي» تراجع الدولار أمام الين إلى 156 بنهاية الربع الرابع ثم 154 في الربع الأول من 2027، مع استمرار تطبيع السياسة النقدية اليابانية تدريجياً.
لكن البنك يحذر من أن المخاوف المالية وبطء وصول الفائدة إلى المستوى المحايد قد يحدان من مكاسب العملة، حتى مع استمرار توقعات رفع بنك اليابان للفائدة خلال الأشهر المقبلة.
وتبقى العلاقة بين الين وسوق السندات محوراً لواشنطن، بعدما أظهر التدخل المنسق أن استقرار العملة اليابانية أصبح مرتبطاً بالتجارة والتضخم وتدفقات رؤوس الأموال بين أكبر سوقي دين عالميتين.