اﻷثنين 19 أكتوبر 2026 ص
عوائد السندات تهدد المالية العامة للبلاد
الين وعائد السندات قرب قيعان تاريخية

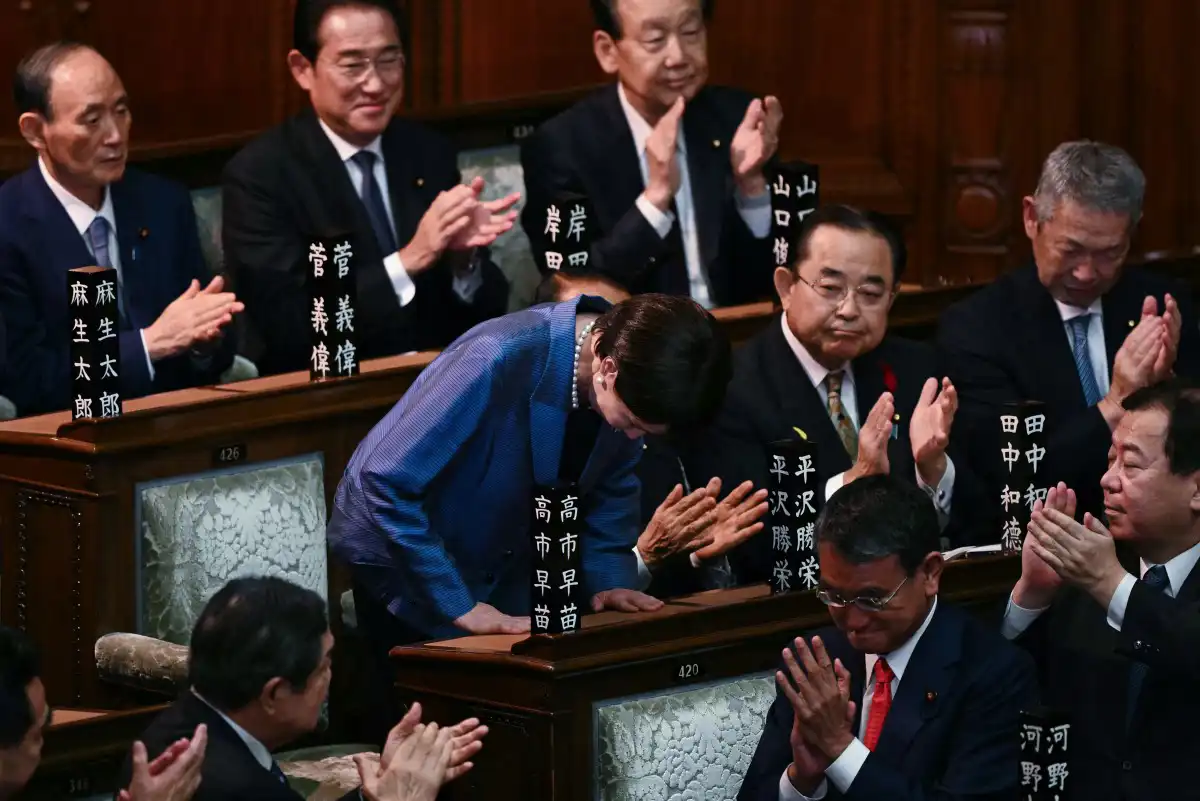
رفضت رئيسة الوزراء اليابانية ساناي تاكايتشي تحميل حكومتها مسؤولية ضعف الين وارتفاع عوائد السندات، في وقت تتزايد فيه الضغوط على السياسة المالية والنقدية للبلاد.
جاء دفاع تاكايتشي أمام البرلمان بالتزامن مع استمرار تقلبات العملة اليابانية، بعدما بلغت عوائد السندات طويلة الأجل مستويات لم تشهدها منذ عقود، وسط مخاوف من الإنفاق الحكومي.
تزامنت تصريحاتها مع تجدد الضغوط الأميركية لتطبيع السياسة النقدية، بعد تدخل مشترك لدعم الين؛ ما وضع بنك اليابان أمام اختبار الموازنة بين استقرار العملة وتكاليف الاقتراض.
قالت رئيسة الوزراء اليابانية ساناي تاكايتشي أمام البرلمان، إنها ترفض تحميل سياساتها مسؤولية ضعف الين وارتفاع أسعار الفائدة، بعد انتقادات ربطت اضطراب الأسواق بخطط حكومتها الاقتصادية.
أوضحت أن بناء اقتصاد قوي وتحقيق الاستدامة المالية يمثلان الطريق لتعزيز الثقة في العملة، مشيرة إلى اعتزام الحكومة إدارة حجم إصدارات السندات الجديدة بصورة مناسبة.
أضافت أن حكومتها ستعمل على ضبط الاقتراض ضمن إعداد الميزانية المقبلة، في محاولة لطمأنة المستثمرين القلقين من تأثير التخفيضات الضريبية والإنفاق الدفاعي على الدين العام.
أظهرت بيانات بنك التسويات الدولية تراجع سعر الصرف الفعلي الحقيقي للين إلى مستويات منخفضة تاريخياً، وهو مؤشر يقيس قيمة العملة مقابل عملات الشركاء التجاريين بعد تعديل فروق التضخم.
أوضحت وزارة الاقتصاد والتجارة والصناعة اليابانية أن القيمة الحقيقية للين عادت إلى مستويات تقارب عام 1971، رغم أن سعر صرفه الاسمي أمام الدولار ظل أقوى بكثير مما كان عليه آنذاك.
كشفت بيانات صندوق النقد الدولي، أن المؤشر المعدل بأسعار المستهلك سجل 56.1 نقطة خلال 2025، قياساً إلى مستوى أساس يبلغ 100 نقطة في 2010، مقابل 55 نقطة خلال 2024.
أشار الصندوق إلى انخفاض المؤشر بنحو 25% مقارنة بمتوسط 2021؛ ما يعكس تدهوراً كبيراً في القيمة الخارجية الحقيقية للعملة، بالتزامن مع استمرار ارتفاع تكاليف الواردات.
قالت وكيلة وزارة الخزانة الأميركية للشؤون الدولية، إيرين براون، في إحاطة صحفية: «تطورات الاقتصاد الياباني تستدعي أن تعكس السياسة النقدية وقيمة الين التحولات الجديدة، مع ضرورة المحافظة على انتظام أسواق الصرف وتجنب التقلبات الحادة».
أوضح كبير الاقتصاديين لدى «ستاندرد آند بورز غلوبال ماركت إنتليجنس» للأبحاث الاقتصادية، كين واتريت، أن التدخل المشترك أدخل احتمالاً جديداً لتحركات الين في حسابات المستثمرين والمضاربين.
أشار إلى أن العملة تعافت من نحو 164 يناً للدولار إلى 156 يناً خلال أيام، لكن استمرار الضغوط التضخمية وارتفاع عوائد السندات أبقيا تحديات السياسة الاقتصادية قائمة.
قال محافظ بنك اليابان، كازو أويدا، إن التضخم الأساسي بات قريباً من المستوى المستهدف البالغ 2%، مدفوعاً بتحسن النشاط الاقتصادي واستمرار ضيق سوق العمل وزيادة ضغوط الأسعار.
أوضح أن الإبقاء على الفائدة عند مستويات منخفضة بصورة غير مناسبة قد يؤدي إلى ارتفاع أكبر في عوائد السندات طويلة الأجل؛ ما يجعل مواصلة التطبيع النقدي جزءاً من حماية الاستقرار المالي.
لفت تحليل «ستاندرد آند بورز غلوبال» إلى أن ضعف الين زاد تكلفة الواردات اليابانية، بعدما اقترب تضخم أسعار الاستيراد من 30%، بينما دفعت المخاوف التضخمية عوائد السندات طويلة الأجل إلى مستويات قياسية.
أشار صندوق النقد الدولي إلى أن تطبيع السياسة النقدية اليابانية وارتفاع الفائدة العالمية وتزايد المخاوف المالية رفعت تكلفة الاقتراض الحكومي، رغم استمرار قاعدة المستثمرين المحلية الواسعة.
قدر الصندوق الدين الحكومي الإجمالي بنحو 202.9% من الناتج المحلي الإجمالي خلال 2026، مشيراً إلى أن ارتفاع أعباء الفوائد والإنفاق المرتبط بالشيخوخة سيزيد الضغوط المالية مستقبلاً.
رجح الصندوق استمرار ارتفاع تكاليف خدمة الدين، لكنه أوضح أن متوسط آجال الاستحقاق الطويلة وحيازة اليابان أصولاً مالية كبيرة يخففان مخاطر انتقال صدمة العوائد مباشرة إلى الميزانية.
أشار صندوق النقد الدولي إلى أن مراكز المضاربة في العقود الآجلة للين أصبحت مرتبطة بجزء من تحركات العملة التي لا تفسرها العوامل التقليدية، بالتزامن مع زيادة حساسية المستثمرين تجاه المخاطر المالية اليابانية.
قال فريق إدارة الثروات لدى بنك «دويتشه بنك» الألماني أن تكرار موجة تفكيك صفقات «الكاري تريد» الحادة التي شهدتها الأسواق في أغسطس 2024 يبدو مستبعداً، بعدما استوعب المستثمرون جانباً كبيراً من توقعات رفع الفائدة اليابانية.
أشار مكتب الاستثمار لدى بنك «يو بي إس» السويسري إلى أن ارتفاع عوائد السندات اليابانية لا يضمن تعافي الين، إذ يميز المستثمرون بين العوائد المدعومة بقوة الاقتصاد وتلك الناتجة عن المخاوف بشأن استدامة الدين الحكومي.